上半年“日赚2.4亿”,总市值却蒸发超7000亿!宁德时代怎么了?
公司观 | 2026-09-17 14:17:43 原创
上半年净利润432.84亿元,平均每天进账近2.4亿元。然而,这份“炸裂”的成绩单,却没能阻止投资者在二级市场上的“出逃”。
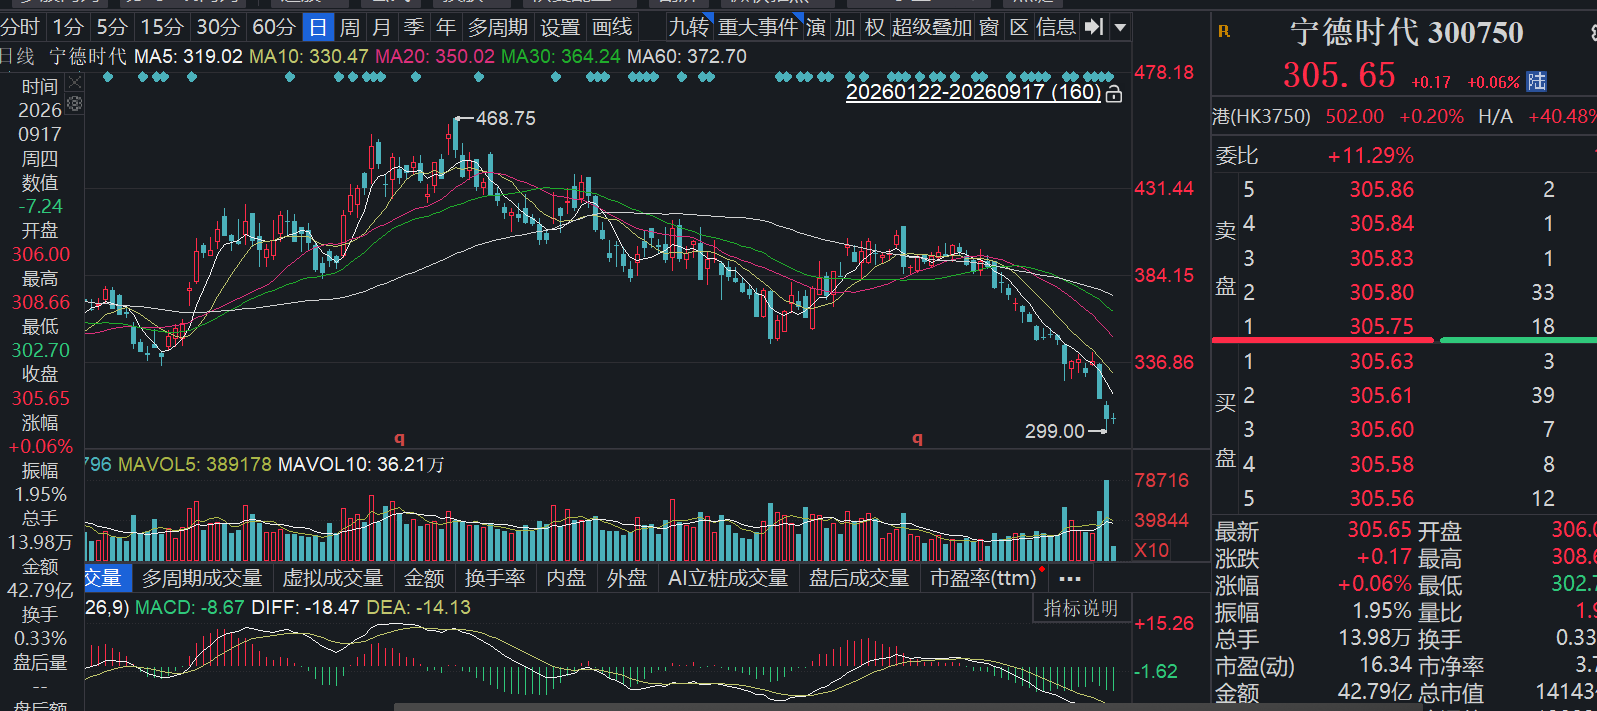
9月15日、16日,宁德时代(300750.SZ)股价连续下跌,两个交易日跌去近10%。从今年5月的历史高点468.75元/股算起,这家动力电池巨头的股价最大回撤超35%,A+H股总市值较最高点蒸发超7000亿元。
宁德时代怎么了?
业绩炸裂、股价重挫
这不是宁德时代近日首次股价大跌。9月8日,其A股盘中一度重挫近5%,全天收跌3.65%,单日市值蒸发约540亿元;9月15日,A股再度跌超6%,创近一年股价新低,A股市值缩水至1.4万亿元。当日,宁德时代A+H股总市值跌破1.5万亿元。
是宁德时代的业绩“暴雷”?
但从财报数据看,宁德时代不仅没有“暴雷”,反而交出一份相当强劲的半年报。股价下跌与业绩表现之间存在明显的背离。
财报显示,2026年上半年,宁德时代的核心财务指标均实现高速增长:实现营业收入2769.17亿元,同比增长54.80%;归母净利润432.84亿元,同比增长41.98%;扣非净利润390.13亿元,同比增长43.44%;经营活动产生的现金流量净额为602.17亿元,同比增长2.61%。公司毛利率为23.93%,同比下降1.09个百分点;净利率为16.98%,较上年同期下降1.11个百分点。
公司全球动力电池装机量份额达39.9%,国内乘用车装车份额达46.7%,均稳居行业第一。
车企“去宁化”
既然业绩“炸裂”,宁德时代股价为何“跌跌不休”?市场的担忧主要来自对未来增长逻辑和竞争格局的重新评估,核心问题是车企的“去宁化”。市场担心下游车企为了夺回供应链话语权和利润空间,正在加速扶持二线电池厂或自研电池。
9月4日,欣旺达(300207.SZ)公告称,公司子公司欣旺达动力科技股份有限公司(下称“欣旺达动力”)拟进行增资扩股。北京理想汽车有限公司(下称“理想汽车”,02015.HK)拟以26.5亿元增资欣旺达动力,认购其增资完成后8.79%的股份。交易完成后,理想汽车相关主体将间接合计持有欣旺达动力11.17%的股份,成为欣旺达动力的第二大股东。理想汽车明确表示,双方将从联合研发、制造协同升级为“长期利益共同体”。
在今年第二季度财报电话会上,理想汽车管理层再次强调了这一思路。管理层表示,公司已形成覆盖电芯体系设计、电池包结构、热管理和BMS算法的自主研发能力,并计划从2026年下半年开始,让理想品牌电池陆续应用于更多车型。
与此同时,理想还被曝将引入中创新航作为第三家动力电池供应商,并可能优先搭载到纯电主销车型理想i6。按工信部申报信息,2026款理想i6的电芯供应商由此前2025款的“宁德时代+欣旺达”,调整为欣旺达与中创新航。
几乎同一时间,小米汽车官宣中创新航、欣旺达动力为两大电池战略合作伙伴。眼下热销的澎程系列已全线弃用宁德时代,由中创新航与欣旺达供应。在此之前,小米SU7和YU7的主要电池供应商均为宁德时代。
不少车企在保持与宁德时代战略合作的同时,布局自研基地。
如吉利汽车整合了旗下的电池板块,将原有的金砖电池、神盾短刀电池统一整合为“神盾金砖电池”品牌,并将威睿、耀宁新能源的动力电池业务悉数纳入新成立的吉曜通行旗下。未来吉利汽车所需的电池产能,40%由吉曜通行自供,40%向宁德时代采购,20%由其他供应商补充。蔚来也在上海落地电池研发基地项目,推进自身在电池技术上的能力建设。
据媒体报道称,针对造成股价连续下跌的“相关车企选择其他动力电池供应商”的传闻,宁德时代表示将于近日进行回应。
被忽视的政策暗线
除了车企的原因外,还有一条被忽视的政策暗线。
日前,财政部、海关总署、税务总局发布了《关于调整部分电池消费税政策的公告》(2026年第20号),自2026年9月1日起,锂离子蓄电池按2%税率征收消费税;自2027年9月1日起,税率调整为4%。但政策明确规定:自2026年9月1日起至2028年12月31日,对固态电池等新技术电池免征消费税。
这看似不起眼的“时间差”,正在成为搅动动力电池格局的隐形变量。
对行业龙头宁德时代而言,政策变化带来双重压力。现有液态电池产线不仅要承担2%—4%的消费税成本,还将面临2028年后固态电池免税带来的价格冲击。更棘手的是,固态电池产业化仍处于半固态量产、全固态实验室阶段,宁德时代自身预计全固态电池要到2027年才能实现小批量生产。这就形成一个尴尬的“时间窗口”,液态电池交税、固态电池免税,但固态电池又未大规模上市。
值得注意的是,免税政策对其他电池厂商可能是利好。中创新航、欣旺达、国轩高科等厂商液态产线规模远小于宁德时代,转型包袱更轻,可以更快调整产能结构,甚至直接押注半固态路线抢占政策红利。
在此背景下,需密切关注宁德时代固态电池的量产进度是否提前,以及二线厂商半固态电池的装车量是否快速爬坡。如果宁德时代能在2027年前实现全固态小批量量产,免税政策将成为“护城河加固剂”;如果落后于预期,这三年时间差可能成为市场份额流失的加速器。
在技术路线的十字路口,政策是催化剂,但不是决定性因素。真正的胜负手,仍在于各企业技术突破的速度与产业化落地的能力。
(大众新闻·经济导报记者 刘勇)
责任编辑:徐松丽