海岱财经丨拟控股觅拓新材,瑞丰高材或将入局电子新材料赛道
大众报业·齐鲁壹点 2026-09-17 14:51:55
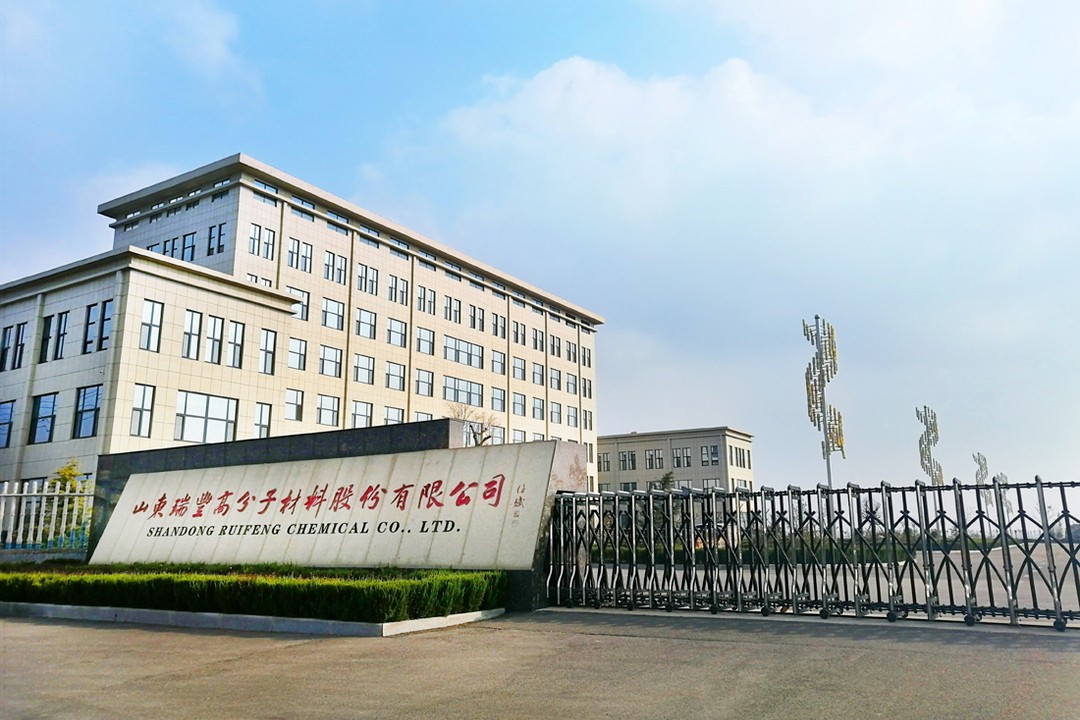
9月16日晚间,淄博上市公司山东瑞丰高分子材料股份有限公司(下称:瑞丰高材)发布公告称,公司拟以自有资金及自筹资金约4.99亿元,通过受让安徽觅拓新材料技术有限公司(下称:觅拓新材)部分股权,并向觅拓新材增资的方式,合计取得其68.065%的股权。交易完成后,觅拓新材将成为瑞丰高材的控股子公司,纳入合并报表范围。
从交易结构看,瑞丰高材拟以现金方式受让交易对方合计持有的觅拓新材66.3453%股权,交易对价为4.64亿元;同时以3500万元对觅拓新材进行增资,取得其5.1095%股权。两项交易合计支付约4.99亿元。
齐鲁晚报·海岱财经梳理发现,这并非瑞丰高材首次对觅拓新材抛出橄榄枝。早在8月17日,瑞丰高材即披露公告称,拟通过现金收购及增资相结合方式取得觅拓新材不低于51%的股权,交易总对价初步预计约为4亿元至5亿元。
那么,觅拓新材究竟是一家怎样的公司?
公开资料显示,觅拓新材成立于2018年4月,主营业务涵盖三大方向:电子级环氧树脂、低介电树脂及感光材料。其中,电子级环氧树脂为当前主要收入来源,下游主要面向覆铜板行业;低介电树脂包括聚苯醚树脂、双马树脂和碳氢树脂,同样应用于覆铜板领域,但目前收入占比尚低;感光材料则处于量产初期,因下游认证周期较长,销售规模和产能利用率仍有较大提升空间。
瑞丰高材在公告中表示,觅拓新材的电子级环氧树脂、低介电树脂及感光材料主要应用于下游战略新兴产业,行业的标杆企业大多来自海外发达国家,具有较高的技术壁垒。本次交易可以丰富公司新材料行业的布局,推动公司转型升级。
值得注意的是,觅拓新材目前仍处于亏损状态。公告披露的财务数据显示,2025年度觅拓新材实现营业收入4074.54万元,净利润亏损6250.81万元;2026年上半年实现营业收入2729.15万元,净利润亏损2569.83万元。
对此,瑞丰高材解释称,觅拓新材主要产能于2024年下半年才陆续建成投入运行,2025年是实现规模销售的第一个年度。由于处于产能爬坡期,同时产品下游认证周期较长,加之短期内固定资产摊销金额较大,以及作为科创型企业研发费用较高,因此尚未实现盈利。
在瑞丰高材看来,双方之间存在较为明显的产业协同。一方面,觅拓新材下游之一的覆铜板行业,与瑞丰高材的树脂增韧剂拥有共同的下游领域客户;另一方面,瑞丰高材的环氧氯丙烷产品是觅拓新材的原材料之一。
从产业链角度看,瑞丰高材主营PVC助剂等高分子材料,在PBAT及改性产品、PETG/PCTG特种聚酯、合成生物材料、电池粘结剂等领域均有布局。可以说,瑞丰高材主营高分子材料,觅拓新材的光刻胶、半导体封装关键原料业务,能够与上市公司现有业务形成协同,补齐在电子化工新材料板块的能力,把握国内半导体材料国产替代发展机遇。
从行业层面看,电子级环氧树脂赛道正处于高景气周期。电子级环氧树脂作为覆铜板和半导体封装的核心基材,正受益于下游需求井喷。有券商研报指出,服务器中PCB的高端化直接推升了电子树脂的单机价值量,叠加需求端的高速增长,电子树脂供需格局持续偏紧,高景气周期有望延续。此外,2026年国内电子级特种环氧树脂市场规模预计达98亿元,同比增长56%,是覆铜板上游材料中增速最快的细分赛道。
9月17日下午,齐鲁晚报·海岱财经致电瑞丰高材办公电话,对方表示,收购原因在公告中已详尽解释,其余问题超出披露范围。此外,对于收购时间表,对方也无法给出确切答复。
不过,资本市场给予了正面反馈。9月16日,瑞丰高材股价收报19.85元,上涨20.01%,封上涨停板,全天成交额达10.32亿元。9月17日,瑞丰高材股价继续走高,企业总市值一度超过60亿元。
不过,电子级树脂产品认证周期长、技术壁垒高,新增产能能否顺利转化为市场份额,仍需观察下游覆铜板及终端客户的验证进度与需求兑现情况。对于这家传统PVC助剂龙头而言,能否借此次收购成功切入电子新材料赛道,尚需时间给出答案。
大众新闻·齐鲁壹点 张文珂
责任编辑:李艳晨