9月30日新规落地,花呗、月付等将分专区独立展示,专家:禁的是“套路”,不是产品
九派财经 2026-09-18 10:32:21
2026年4月,中国人民银行会同工业和信息化部、市场监管总局等八部门联合发布《金融产品网络营销管理办法》(以下简称《办法》),该《办法》将于9月30日起正式实施。
随着实施日期的临近,近日,“平台月付将退出支付选项”等相关话题也冲上热搜。不少网友疑惑,此前常用的花呗、白条、平台月付等,以后还能不能用了?新《办法》将对普通消费者产生什么影响?
对此,南开大学金融学教授田利辉表示:“新规禁的是‘套路’,不是产品。新规禁止的是把信贷产品伪装成支付工具、默认勾选、利用支付惯性让用户在不知情中借钱。花呗、白条、月付这些产品本身没有被禁止,仍可正常使用,但必须与银行卡、余额等支付工具分专区独立展示,用户需主动点击才能了解相关信息。”
“对普通消费者而言,真正的变化是:付款时你看到的不再是模糊的‘一键支付’,而是清清楚楚的‘花自己的钱’还是‘借别人的钱’。知情权和选择权,才是新规送出的最大红利。”
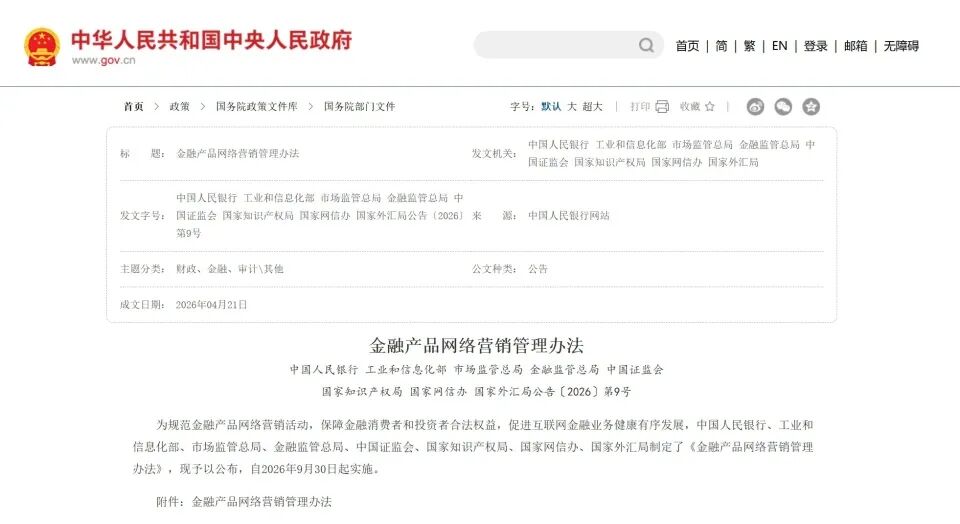
金融产品网络营销管理办法 图/中国政府网官网
【1】“低门槛”“秒到账”等诱导性用语被明确禁用
近年来,随着数字经济的蓬勃发展,金融业数字化转型进程不断加快,互联网逐渐成为金融产品营销的重要渠道。金融产品网络营销凭借低成本、广覆盖、高效率的优势,成为金融机构触达用户、拓展业务的核心路径。
与此同时,一些风险问题也日益凸显,突出表现在虚假与误导性宣传、非法金融活动,以及金融机构与第三方互联网平台权责不清等方面。
扫码缴费,弹出的却是“最高可贷20万元”的借贷广告;关闭按钮小得几乎点不到,旁边还有一个假的关闭键,手一抖就跳进了贷款申请页……部分机构为了流量,使用“低门槛、秒到账、零利率”等夸张话术诱导金融消费者,刻意隐瞒综合费率、逾期罚息等关键信息。更有甚者还忽悠消费者,让人误以为产品“稳赚不赔”。
非法金融活动屡禁不止。无资质的机构或个人通过直播、短视频等进行荐股、推销理财产品等,开展非法证券投资咨询活动,扰乱金融市场秩序。
此外,金融机构与第三方互联网平台在合作过程中权责不清,如存在支付机构收银台页面将支付工具与贷款产品混同展示,误导用户等问题,部分平台更利用流量优势挤压中小机构生存空间,破坏市场公平秩序。
随着新规实施日期临近,这一乱象即将迎来改观。
南开大学金融学教授田利辉表示:“这是金融监管从机构监管向行为监管延伸的必然一步。互联网已成为金融产品营销的主渠道,但虚假宣传、诱导借贷、支付与信贷捆绑等问题频发,传统监管框架难以覆盖这一跨部门、跨业态的新场景。党的二十大报告明确要求依法将各类金融活动全部纳入监管,2023年中央金融工作会议更提出统一线上线下同类业务监管标准。新规的核心导向是划清权责边界,让金融产品营销回归‘卖者尽责、买者自负’的法治轨道。”
田利辉介绍:“最直接的调整是收银台重构。多家平台已在收银台将信贷产品与常规支付方式区隔展示,部分平台直接下架相关信贷服务。营销话术层面,‘低门槛’‘秒到账’‘低利率’等诱导性用语被明确禁用。”
“更深层的变化在于商业逻辑,”他解释道,“支付机构从金融产品核心营销渠道回归基础支付服务主体,行业将从流量变现驱动转向合规与风控驱动。短期有阵痛,长期有利于真正具备投研和服务能力的机构脱颖而出。”
【2】从源头上拆掉“无感负债”陷阱
田利辉表示,花呗、白条、美团月付、抖音月付这类信用支付产品,过往营销推广环节普遍存在问题,概括起来有三类。
一是话术诱导,用“首单0元”“立减优惠”制造占便宜的心理错觉,刻意回避信贷属性本身;二是流程降门槛,开通步骤极度简化,风险提示字体刻意缩小,用户在毫秒之间就被动授权;三是场景无孔不入,从购物、外卖到充电桩缴费,高频消费场景被信贷嵌入,诱导发生在用户最不设防的时刻。
“这些问题背后,是平台流量变现的商业逻辑在驱动,而消费者权益保护被系统性让位于转化率。”
在过去,花呗、白条、美团月付、抖音月付这类信用支付产品,往往在支付页面默认勾选并和银行卡并排展示,这种产品设计,长期以来给用户带来了潜移默化的负面影响。
田利辉指出:“这种设计的隐性影响,本质是利用认知捷径制造‘无感负债’。当信贷产品与银行卡在视觉上无法区分且被默认勾选时,用户的心理账户不会将其识别为‘借贷’,而是等同于‘支付’。结果是几十元的外卖、几块钱的打车,都在不知不觉中转化为信贷行为。高频小额信贷叠加下,隐性债务悄然累积,直到逾期短信到来才被察觉。”
在他看来,“这不是用户不够理性,而是产品设计有意模糊了‘花自己的钱’与‘借钱花’的界限。新规强制区隔展示,正是从源头上拆掉这一认知陷阱。”
需要明确的是,新规禁的是“套路”,不是产品。田利辉解释,新规禁止的是把信贷产品伪装成支付工具、默认勾选、利用支付惯性让用户在不知情中借钱。花呗、白条、月付这些产品本身没有被禁止,仍可正常使用,但必须与银行卡、余额等支付工具分专区独立展示,用户需主动点击才能了解相关信息。
“对普通消费者而言,真正的变化是:付款时你看到的不再是模糊的‘一键支付’,而是清清楚楚的‘花自己的钱’还是‘借别人的钱’。知情权和选择权,才是新规送出的最大红利。”
【3】把“月付”当信用卡用,而不是当余额用
按照新规,用户支付资金渠道按分类呈现。花呗、白条、月付等属于信贷产品,归在信贷分类里,并不影响正常使用。但也有很多人担心使用花呗、白条、月付会影响个人征信。事实是怎样的?逾期还款对普通人的征信影响到底有多大?“月付”类产品和“借呗”类产品在征信影响上有什么区别?
对此,田利辉解释:“应该澄清的是,对于花呗、白条、月付等产品,如果正常使用、按时还款,不会对征信产生负面影响。”
但他指出,两类产品的征信上报逻辑确有不同:“花呗、白条等信用付类产品按月合并上报,不逐笔记录,甚至未逾期可能不报;借呗、金条等现金贷产品则每条记录逐笔上报。逾期一旦发生,无论哪类产品,都会在征信报告中留下不良记录,直接影响房贷、车贷审批。”
而信贷类产品与银行卡支付的根本区别在于:银行卡支付是“花自己的钱”,信用付和现金贷是“借钱花”,前者的使用记录不进征信,后者的借贷行为本身就是征信信息的一部分。
那么,普通消费者应该如何判断自己是否过度依赖平台月付、陷入隐性负债?
对此,田利辉建议,普通消费者可注意三个信号。第一,月还款额占月收入比例超过50%,即已进入过度负债风险区间。第二,无法一次性还清所有债务,即便每月收入能覆盖还款,一旦收入波动便可能断裂。第三,出现“以贷养贷”行为,用新平台的借款偿还旧平台的账单。
他补充道:“如果发现自己对‘这个月花了多少’没有清晰感知,或者购物时下意识优先选择‘月付’而非余额支付,说明支付惯性已被信贷逻辑重塑。建议每月主动查看各平台的待还账单,合并计算真实负债总额。”
他表示,广大普通网民,在新规实施之后,需要记住一句话:“把‘月付’当信用卡用,而不是当余额用。”
“信用卡的核心纪律是‘有免息期,但必须在还款日前全额还清’。如果你能把每一笔月付都当作一笔需要按时清偿的真实债务,在免息期内还清,它就是便利工具;一旦你把它当作‘钱还在自己口袋里’的错觉来源,它就是债务陷阱。新规帮你拆掉了默认勾选,但拆不掉消费习惯。真正的财务安全,始于每一次付款时,清楚地知道自己在花谁的钱。”
(九派财经)
责任编辑:石卉