新元化学回应创业板IPO首轮问询,业绩成长性与可持续性受关注
鹰眼IPO | 2026-09-18 16:51:50 原创
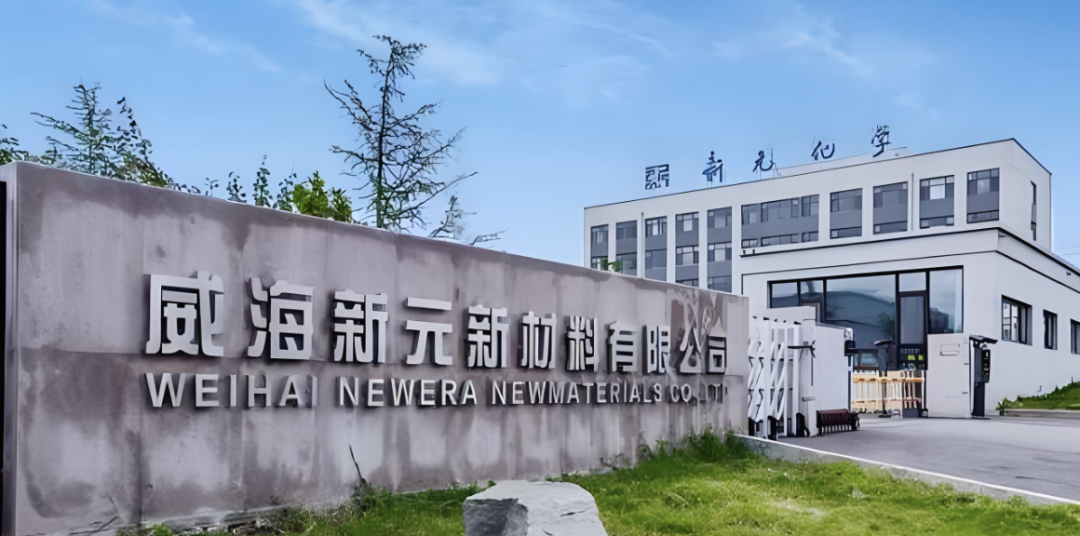
9月17日,新元化学(山东)股份有限公司披露创业板IPO首轮审核问询回复。这家山东威海含氟精细化学品企业此前经营一路攀升,但2026年上半年却出现增收不增利困境,成为交易所问询核心关注点。
根据招股书,公司本次IPO拟募资5.75亿元,投向四大产业化及研发升级项目,交易所首轮问询全部聚焦其生产经营、成长性、扩产合理性及公司独立性等核心问题。
招股书显示,新元化学募资将用于高端氟精细化学品扩建、超临界发泡材料产业化、智能化工装备扩产及研发中心扩建项目。
交易所将主营业务与成长性列为问询首位,要求公司说明核心产品的行业前景、竞争格局,解释收入波动、净利润持续增长的原因及可持续性,并核查是否存在期后业绩下滑风险。
针对成长性问题,新元化学回应,含氟精细化学品依托氟元素独特且唯一的理化性质,形成稳固的行业壁垒。公司核心产品为多领域终端产品刚需原材料,具备极强不可替代性,行业间接替代竞争不会对公司市场空间和长期成长性造成重大负面影响。
行业数据显示,公司核心产品全球市场地位突出。2023至2025年,主营产品三氟乙醇全球市占率达30%—40%,全球产能高度集中于新元化学、蓝色星球、日本东曹三家企业;氟硅混炼胶同期全球市占率13%—18%,公司为全球核心生产厂商。2026年上半年,三氟乙醇营收1.09亿元,同比、环比分别增长41.34%、49.99%,电子领域营收已追平2025年全年水平,主要受益于巨化股份、日本AGC等客户的电子清洗剂、数据中心液冷赛道需求爆发。
业绩层面,公司报告期内营收小幅波动、净利持续走高。2023至2025年,营收分别为3.61亿元、3.60亿元、4.19亿元,归母净利润从6504.51万元增至1.03亿元。其中2024年营收微降0.46%,净利仍增长13.09%;2025年营收、净利分别大涨16.59%、40.49%。公司表示,业绩背离源于高毛利产品占比提升,带动综合毛利率持续上行,叠加规模效应压低期间费用率,推动净利增速远超营收增速。
2026年上半年的业绩反转成为最大隐患,公司当期实现营收2.46亿元,同比增长17.08%,但归母净利润同比微降2.46%,扣非归母净利润同比下滑13.83%,综合毛利率同比下降5.44个百分点。
公司解释,核心原因是原材料价格上涨,叠加三氟乙胺及盐酸盐产品需求短期波动;若剔除该产品影响,上半年扣非净利同比仍增长14.72%,且目前该产品下游需求正稳步复苏。
此外,交易所重点问询公司“低产能利用率下募资扩产”的合理性。
报告期内公司三氟丙烯产能利用率长期偏低,最高仅64.30%。公司称化工行业产能审批周期长,提前预留产能是行业通用布局策略。同时公司优质产品产能已趋饱和,2026年上半年三氟乙醇、氟硅橡胶产能利用率超100%,仅三氟乙胺因新增产线拖累利用率偏低,待下游农药企业完成注册后,产能利用率将快速回升。本次扩产将进一步丰富高端氟化学品及新材料产能,达产后预计新增年收入1.98亿元。
本次问询还核查了公司独立性,报告期内,公司完成两笔同一控制下股权收购:2023年5600万元收购新元化机100%股权;2024年子公司零元受让无实质经营的新元植保80%股权。
(大众新闻·经济导报记者 赵帅)责任编辑:赵帅 时超