车市观察 | 多家车企开启“去宁化”,宁德时代面临行业“大考”
大众新闻·半岛新闻 郑天钟 2026-09-22 17:06:50原创
山巅之上的“宁王”正迎接新一轮的考验!
日前,理想汽车宣布将全系采用自研电池;而近期上市的小米澎程则全系搭载小米龙甲电池;另外,吉利、长安、零跑、小鹏等均将二线电池厂商纳入供货范围,鸿蒙智行也在今年宣布与中创新航等企业合作……而这一系列动作都或直接或间接地指向了动力电池行业的巨头——宁德时代!随着车企纷纷加码“去宁化”,宁德时代的股价也下探至年内新低,一度失守300元关口,相较今年5月高点回调超35%,市值蒸发约7000亿元。
对此,宁德时代首席制造官倪军公开回应“会造车,不一定会造电池。还是要专业的人,做专业的事”。那么,他的话会得到市场的认可吗?
不想再受制于“宁王”
据记者了解,动力电池是一个高度集中的供应市场。中国汽车动力电池产业创新联盟数据显示,今年前7个月,宁德时代国内动力电池装机量占比达到45.37%。接近一半的市场份额,加上技术和制造优势,使得宁德时代在与汽车公司的合作中拥有较强的话语权。
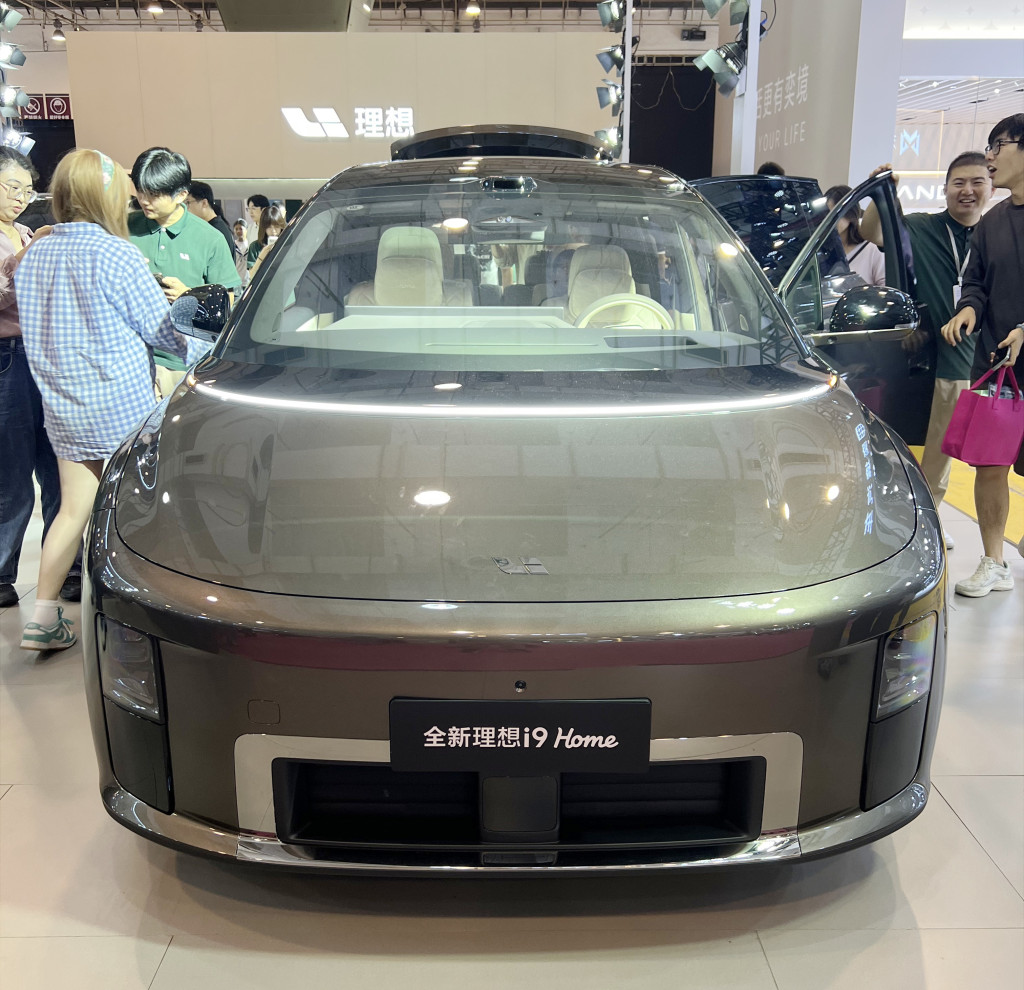
不过,这种局面正在发生改变。首先“发难”的是理想汽车,新款理想L8电芯已经切换为欣旺达,宁德时代退出该车型供应链,同时新一代理想MEGA未来将逐步从宁德时代电芯切换为自研电池,持续降低外部单一依赖。9月16日,理想i9上市,该车型采用分阶段供应模式,首批车型采用的是宁德时代5C三元锂电池,待理想汽车5C自研电池产能爬坡后,将切换为自研电池。而更彻底的切换发生在四季度,理想届时推出的i6将无宁德时代版本。
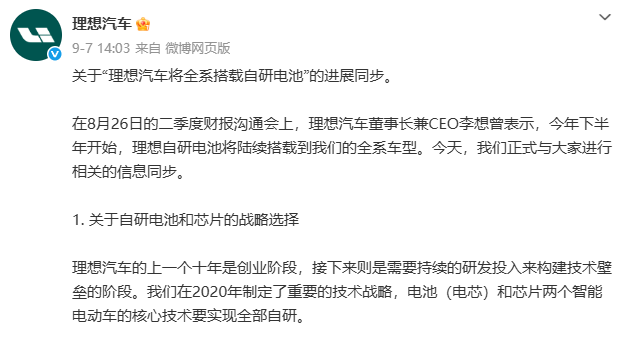
而理想的“去宁德化”已有战略先手。9月初,欣旺达发布公告,理想汽车拟出资26.5亿元增资子公司欣旺达动力,交易完成后,理想汽车相关主体将间接持有欣旺达动力11.17%股份,成为第二大股东。理想强调,这不是一项单纯的财务投资,而是想通过更深入地参与电池开发和制造环节来提高电池与车辆架构、热管理、BMS以及底盘等之间的配合,进而提高车辆电动化水平。
同样是在9月,小米集团宣布与中创新航达成战略合作,宣布二者以“全链路协同”的方式联合开发龙甲电池。这意味着,整车企业与电池企业的合作正在从单纯的采购关系,进一步向联合研发、产品定义和质量管理等环节延伸。而小米的电池供应商已拓展至宁德时代、弗迪电池、欣旺达、中创新航四家。
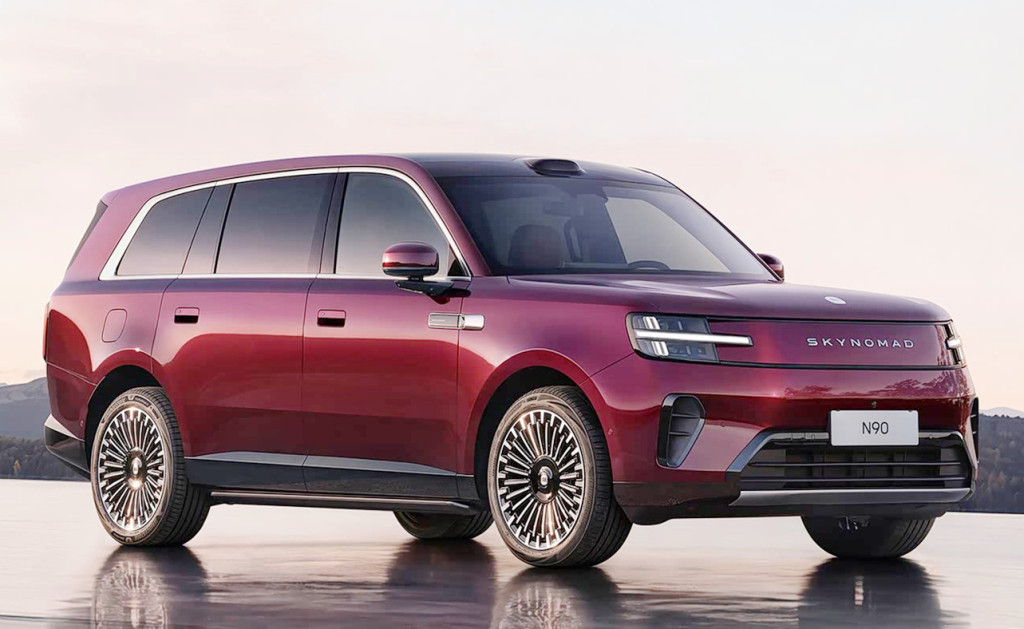
9月17日,小鹏集团董事长、CEO何小鹏在小鹏G9L上市发布会后被问及自研电池时表示,“今年开始小鹏电池都自己干”。何小鹏称,“不是电芯,投资电芯最终还是别人的,我们也投了三家电芯公司,但电池今年开始我们都自己干”。
车企与宁德时代争夺利润及话语权
整车制造企业通过纳入二线电池供应商以及自研电池的方式来减少对宁德时代的依赖,是两大市场强者持续已久的博弈。
众所周知,动力电池是新能源车型成本占比最高的零部件,约30%至40%。而过去数年,宁德时代凭借技术、产能、规模的绝对优势,占据国内动力电池市场半壁江山,拥有绝对定价主导权,车企长期处于被动议价地位,利润持续被上游挤压。宁德时代今年上半年的财报显示,其实现收入2769.2亿元,同比增长54.8%;归属于上市公司股东的净利润432.8亿元,同比增长42.0%。而这个净利润数字约为同期国内20家主流上市整车企业总利润的两倍。而根据乘联会的统计数据,2025年汽车行业利润率降至4.1%,其中2025年12月单月的利润率更是低至可怜的1.8%。也难怪有车企领导曾在世界动力电池大会上吐槽:“那我不是在给宁德时代打工吗?”
如此,在经营及利润的压力下,车企也不得不与二线动力电池厂商合作。“二线厂商在品牌知名度、市场认可度方面有劣势,但成本上却有优势。”相关人士表示,二线厂商动力电池价格可比宁德时代便宜5%左右。按一块100千瓦时电池8万元估算,5%的差价对应单车4000元,万辆车对应4000万元。
另外,电池供应链的安全性与稳定性也是车企极为看重的。比如,去年9月上市的理想i6采用了宁德时代动力电池,因供应紧张影响生产和交付节奏,大量车主需要等待18周左右。“说起来,当时真的是难受,我有一个客户,2025年10月4日订的i6,选的是宁德时代电池,一直到2026年2月上旬都没有提上,后来又等了8周才到车,这一算近半年过去了。那段时间,我们真是损失了不少订单,客户等不了那么久”,理想汽车青岛某门店销售人员向记者表示,当时厂家及时将欣旺达电池版本列为用户选项,并提供额外电池延保,才在一定程度上缓解了交付紧张问题。
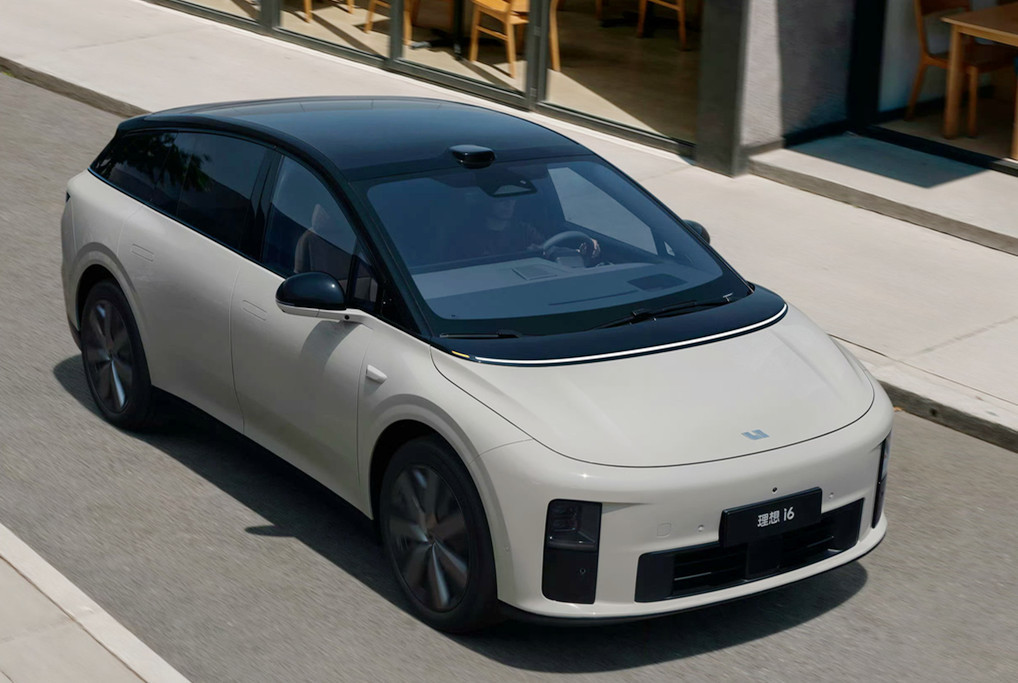
对此,理想汽车第二产品线负责人李昕旸近期表示:“按照理想汽车目前每年数百亿元的电池装机量,选择两家优质企业进行自研电芯的代工生产,对于大规模量产供应的安全稳定是非常有必要的”。而一位业内人士则认为,“电池不只是一个重要零部件,而是能左右电动汽车产品力和未来发展的核心板块,车企当然是想握在自己手里”。
宁德时代如何应对“去宁化”
面对车企自研电池,以及部分企业选择与消费电子背景电池厂商合作的现象,宁德时代于日前进行了公开回应,其首席制造官倪军直言:“会造车不一定会造电池。还是要专业的人做专业的事”。他认为,车用动力电池和消费电子电池虽然都叫“电池”,但制造要求存在明显区别,其中最核心的差异之一就是一致性。
倪军预警称,新能源电池行业已经进入T瓦时时代,单颗电芯发生问题的概率即使非常低,当规模扩大到数十亿颗以后,也可能变成不可忽视的系统风险,“做不到一致性,别谈规模化。一致性是规模化的准入门槛,这个门槛过不去,产能越大,风险越大。”
特别值得一提的是,宁德时代2025年研发投入达221.47亿元,过去十年累计超过900亿元,研发人员超过2万人。去年,欣旺达和中创新航合计研发费用仅约65亿元。“对方研发规模是竞争对手的十倍级,而且多年一直如此,技术溢价是必然的”,业内人士表示,在动力电池稳定性和一致性上,较宁德时代和比亚迪,二线电池厂的差距明显。
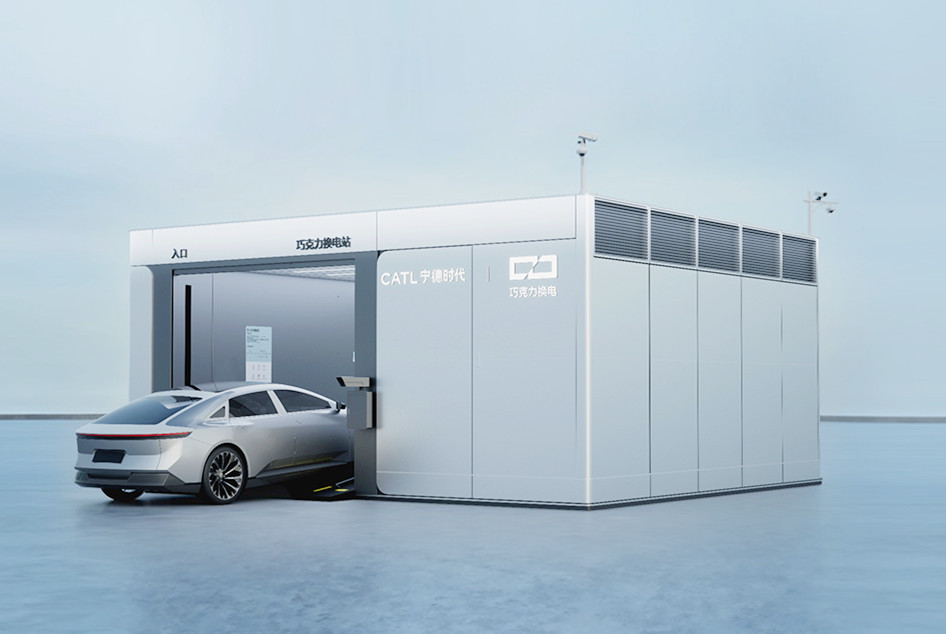
除了电池的品质,宁德时代还有两道“护城河”。一为消费者的认可,很多人在购买新能源车时,会主动询问“是不是宁德时代的电池”,还有部分消费者对二线厂商的电池有较多疑虑。二是电池产业链的“延伸”,据悉,宁德时代在上游开采、中游电池制造、下游回收产业链上,已建立起成本和供应壁垒;储能业务的增长曲线已经足够陡峭,今年上半年增速超过动力电池;宁德时代的换电网络,正在加速扩张。
“强势供应商”何去何从
从目前的情况看,宁德时代的业绩依然出色,根据动力电池联盟数据,今年上半年,宁德时代国内市场乘用车装车量份额达46.7%,同比提升5.6个百分点,国内三元动力电池装车量份额达75.2%,同比提升4.3个百分点。此外,2026年1月至6月,宁德时代储能电池出货量位列全球第一。
业内人士告诉记者,车企“去宁德化”的趋势会持续,但短期内难以动摇宁德时代的市场地位。而从长期看,宁德时代将受到一定冲击,尤其是市占率,“二线电池厂技术已明显提升,车企可通过系统集成弥补电芯差距,不再非宁德时代不可,选择更多元”,该人士表示。
而对于宁德时代与车企的关系,较少关注汽车行业的知名媒体人士胡锡进也发表了看法。他认为,企业更应拿出担当,与下游车企同舟共济、共渡难关,“不要让车企觉得,他们都在为宁德时代打工”。他具体建议,宁德时代不妨向下游车企适当让利,推动产业链上下游实现良性生存与发展,构建风雨同舟的深度合作关系,这才是企业行稳致远的长久之计。
(半岛全媒体记者 郑天钟)
责任编辑:李雪梅