连续两个涨停板!江淮汽车牵手华为加码高端品牌,能否扭转长期亏损困局?
车势力 | 2026-09-23 15:31:26 原创
9月22日午后,江淮汽车(600418.SH)股价快速拉升并涨停,截至当日收盘报21.32元/股,涨幅10.01%。当日该股成交额29.14亿元,换手率6.35%,振幅10.68%,总市值回升至480.6亿元。
9月23日,江淮汽车早盘跳空高开,在下午收盘前再度封死涨停板,最终报收于23.45元/股,涨幅9.99%。当日成交额49.35亿元,换手率9.63%,总市值回升至528.6亿元。
市场资金的集中涌入,直接指向了江汽集团董事长项兴初近日释放的一则关键信号:江淮将与华为长期深度合作,并持续加快尊界高端品牌的产品矩阵扩张。
此外,市场出现Stellantis集团旗下玛莎拉蒂品牌可能与江淮汽车开展合作,并由尊界超级工厂承担制造的传闻。这两项消息叠加,令市场对江淮汽车高端化路径和华为合作延续性重新定价。
但需要注意的是,此次涨停并不能掩盖江淮汽车基本面依然承压的事实。
合作模式未发生变化
此次涨停的催化剂源自9月16日尊界(合肥)车主交付仪式上项兴初的公开表态。项兴初表示,江淮将坚定和华为、供应链伙伴一起造好车、卖好车、服务好车主。
在鸿蒙智行合作模式引发市场讨论后,江淮汽车成为鸿蒙智行体系内较早公开强调延续华为主导模式的车企。这一表态有助于稳定市场对尊界合作模式稳定性的预期。
对资本市场而言,合作模式是否调整,直接影响品牌定位、产品节奏和估值逻辑。此次江淮汽车明确表态,短期缓解了市场对合作模式不确定性的担忧,也为后续尊界产品矩阵扩张提供了叙事支撑。
实际上,江淮汽车与华为已经深度绑定。
2026年5月,江汽集团和华为数字能源技术有限公司(下称“华为数字能源”)在合肥揭牌“江汽集团—华为数字能源智能电动联合创新中心”。
该中心将依托江汽集团整车研发与制造体系,深度融合华为数字能源在智能汽车运动领域的核心技术积累,聚焦新一代新能源汽车的高压化、高效化和智能化方向,协同攻关智能电控、功率模组应用、高性能电机等核心领域的前沿技术,持续巩固双方在智能汽车运动领域的协同创新能力,共同打造具备全球市场竞争力的产品和解决方案。
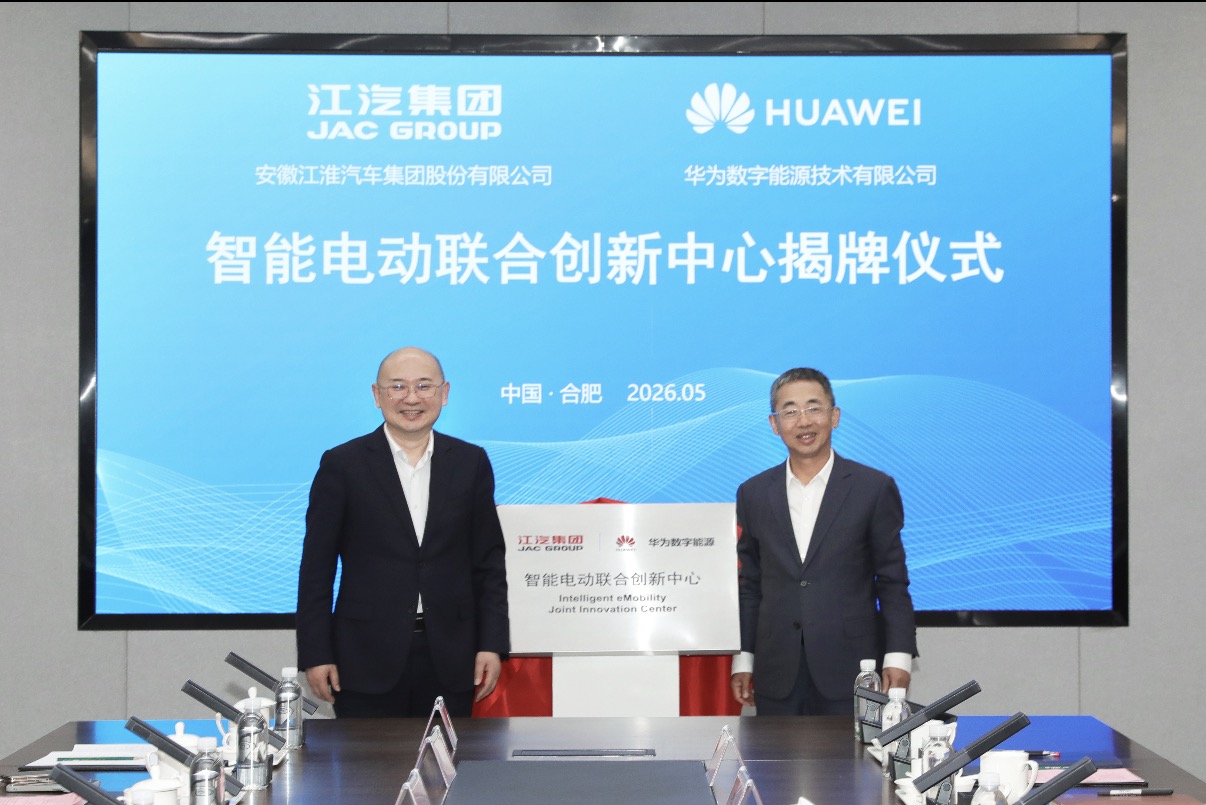
项兴初表示,江汽集团正全面加速向智能新能源科技型企业转型,携手华为数字能源成立智能电动联合创新中心,是双方合作迈向高层次、宽领域的关键战略布局,将为江汽集团的整车品质跃升与品牌向上注入全新动能。
华为数字能源总裁侯金龙表示,汽车产业正迎来以电动化全面深化、智能化全域渗透为特征的第三波浪潮,华为数字能源将持续以技术创新赋能整车合作伙伴。本次与江汽集团联合成立智能电动联合创新中心,将共同构建行业领先的电动化技术与产业生态,引领产业高质量发展。
此外,据市场传闻,知名汽车制造商Stellantis集团正就旗下超豪华品牌玛莎拉蒂与华为、江淮汽车开展长期产业合作谈判,计划将华为鸿蒙智行应用于玛莎拉蒂车型,江淮汽车依托尊界超级工厂承担整车制造,目标是2027年底推出首款联合开发的量产车。
基本面承压
尽管绑定了华为,但依然掩盖不了江淮汽车基本面持续承压的事实。
江淮汽车2026年上半年财报显示,公司实现营业收入221.30亿元,同比增长14.31%;归属于上市公司股东的净利润亏损7.49亿元,较上年同期亏损7.73亿元减亏2388.5万元。但是,扣除非经常性损益后的净利润亏损9.91亿元,亏损同比扩大8.22%。
归母净利润与扣非净利润之间约2.4亿元的差额,主要来自非经常性损益——包括资产处置收益、政府补助等项目。
更令人警惕的是现金流。公司上半年经营活动产生的现金流量净额为-52.88亿元,较上年同期的-31.47亿元多流出21.41亿元。
对一家正处于高端化转型期的车企而言,经营性现金流持续净流出意味着主营业务仍在消耗现金。若高端品牌交付不及预期,或渠道、研发、制造投入继续增加,公司资金压力可能进一步显现。
从更长周期看,江淮汽车扣非净利润自2017年起已连续亏损,累计亏损额超过160亿元。这意味着公司在主营业务层面长期未能实现“自我造血”。尽管华为合作提升了市场关注度,但资本市场最终仍会回到盈利质量、产品竞争力和现金流可持续性上。
销量方面,江淮汽车上半年累计销售整车及底盘17.24万辆,同比下降9.56%,距离全年42.4万辆目标完成率不足41%。其中乘用车销量4.91万辆,同比下滑25.6%;商用车销量12.33万辆,同比下降3.8%。
乘用车下滑反映自主品牌产品竞争力仍需修复,商用车则面临行业竞争加剧和毛利空间收窄的压力。
此外,大众安徽仍是重要拖累。江淮汽车持股25%的大众安徽上半年亏损超23亿元;2024年亏损约53.48亿元,2025年亏损约43.2亿元。
江淮汽车在半年报中称“大众安徽投资亏损影响出清”,但这一表述更多体现资产负债表层面的调整,并不意味着经营压力已经完全消除。合资公司若持续亏损,仍可能通过权益法核算对江淮汽车利润表形成压力。
高端化叙事尚需交付验证
高端品牌尊界也尚未形成稳定销量支撑。S800在2025年9月规模交付后,月销量曾一度达到4000余辆,但此后持续回落。
8月,新上市的尊界V800、V680曾公布“上市24小时大定突破3500台”的数据,但8月实际零售量仍明显低于大定数字。
大定数据反映订单热度,交付数据才体现真实需求转化。百万级豪华轿车市场整体容量有限,即便尊界S800在该细分市场中排名靠前,仍难以单独承载江淮汽车高端化转型的盈利目标。
对江淮汽车而言,华为合作带来的估值弹性确实存在,但中长期仍取决于自主品牌产品力、现金流改善和高端品牌交付转化。若剥离华为合作预期,江淮汽车在乘用车市场的竞争力、商用车盈利稳定性以及主营业务持续亏损,仍是需要直面解决的问题。
业内人士认为,当前股价上涨更多体现市场对合作延续性和高端化叙事的重新定价,尚不能视为基本面已经反转。后续需重点跟踪尊界车型交付节奏、华为合作模式落地情况、经营性现金流变化以及大众安徽亏损影响是否继续收敛。
(大众新闻·经济导报记者 刘勇)
责任编辑:吴淑娟