上市五年股价较高点蒸发近九成,“甜牛奶第一股”败给了配料表?
橙柿新闻 2026-09-24 14:40:24
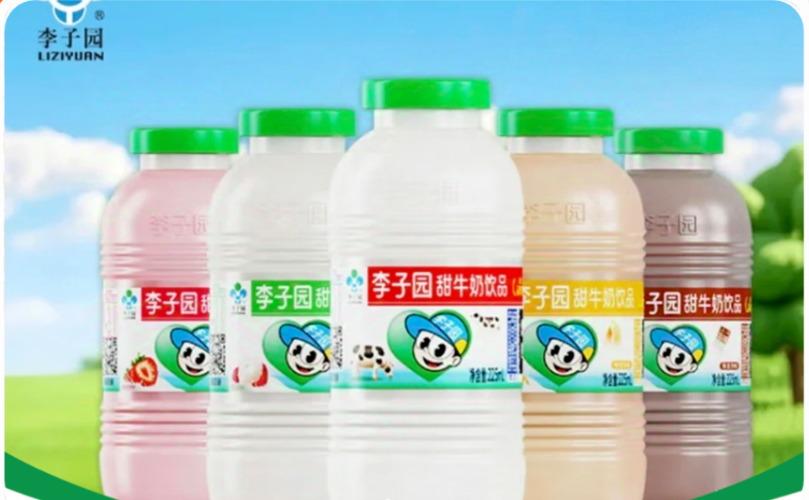
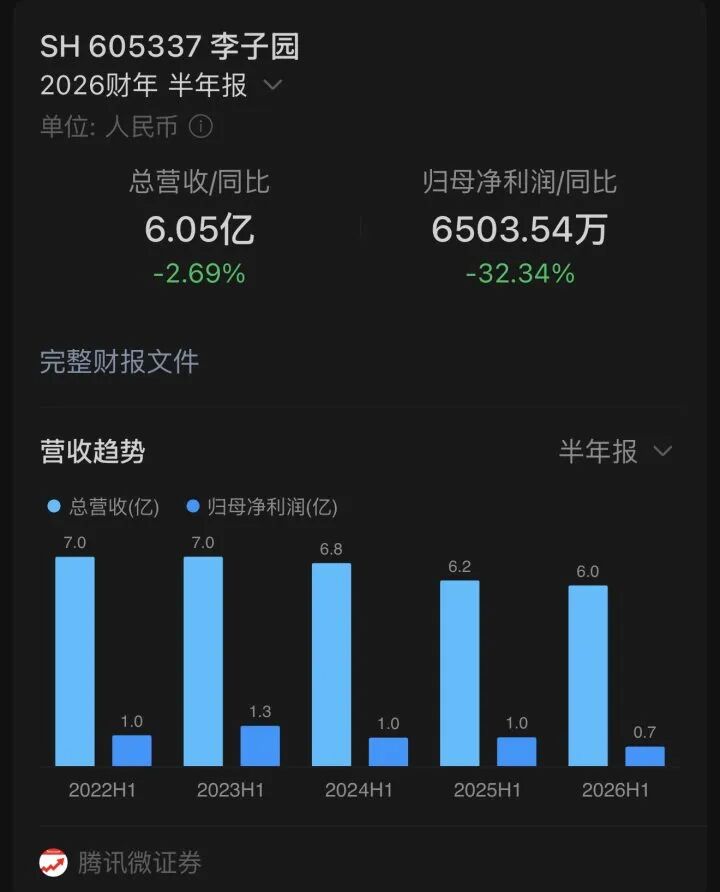
被全网吐槽“太甜”后,“听劝”的旺旺正在推进低脂、低糖、高钙等新品方向。而同样靠“甜”起家的李子园,日子也不好过。近期,李子园发布2026年半年报:营收6.05亿元,同比下降2.69%;净利润6503.54万元,同比下滑32.34%。
这个曾经占据甜牛奶市场半壁江山、遍布江浙沪小卖部和早餐摊、被誉为“国内甜牛奶第一股”的老牌乳企,要如何扭转颓势?
李子园2026年半年报显示,今年上半年营收6.05亿元,同比降2.69%;净利润6503.54万元,同比下降32.34%;扣非净利润5513.91万元,降幅更大,达到36.85%。同时,公司经营性现金流净额大幅缩水82.84%,由8123.69万元降至1394.16万元。
 根据财报,核心问题在于含乳饮料销量持续下滑,再加上原辅材料成本上涨,对业绩形成双重压力。
核心品类含乳饮料收入5.03亿元,同比下滑13.59%,占总营收比重也降至83.26%。经销渠道收入5.6亿元,同比下降4.36%。经销商数量净减少179家,其中华东地区减少74家。公司方面表示,这是强化经销商动态评估、清退低效经销商的策略。但区域营收数据也显示,2026年上半年华中地区营业收入同比下降42.43%,降幅明显。
电商和直销渠道收入分别增长21.93%和23.89%,但体量太小,很难填补传统经销渠道的下滑。其他产品,包括果汁、维生素水和电解质水,收入同比增长172.03%至0.97亿元,增速亮眼,但基数低,暂时还挑不起大梁。
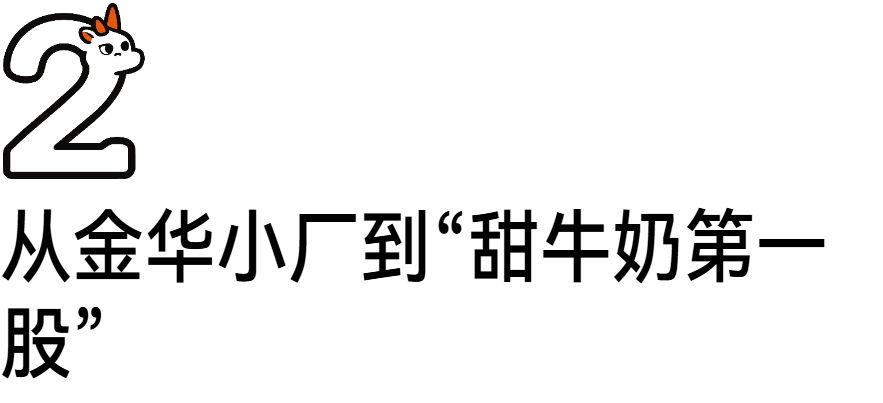
因为中秋节调整,这个周日是正常的工作日。下午5时许,随着附近的学校放学,位于杭州市体育场路上的申联超市里顾客开始多起来了。超市赵老板说,李子园从他刚开这家超市就有了,已经卖了十多年了。目前超市里还有两种口味:大红枣味和低糖原味。目前每个月大概能卖出四五箱:“和前几年相比,销量少了。以前店里口味更多一些。现在主要是附近的服务员、外卖员会来购买,五元一瓶,比很多纯牛奶便宜。”
杭州一位规模较大的饮料经销商说,李子园的业务渠道和普通饮料不太一样,至今没有该公司的业务员来主动接触过他:“他们应该更习惯走早餐的渠道。”
李子园的故事,起步于浙江金华。1994年,李国平创办了李子园食品有限公司。他早年曾在奶牛场工作,看准了纯牛奶价格偏高、口感寡淡、乡镇市场不好卖的空档,用奶粉冲水、加白砂糖,做出一款保质期更长、口感更甜、价格更便宜的含乳饮料,迅速打开了市场。2000年,李子园聘请周迅担任品牌形象代言人,销售额第一次突破亿元大关;2003年,飙升至4.3亿元,成为区域性代表品牌。2021年2月8日,李子园在上海证券交易所主板上市,成为“甜牛奶第一股”。上市当年,营收达到14.7亿元。
不过,上市之后,李子园的增长却陷入停滞。2022年至2024年,公司营收始终在14亿元左右徘徊,分别为14.04亿元、14.12亿元和14.15亿元。2025年全年,营收降至12.96亿元,同比下降8.44%;归母净利润1.96亿元,同比下降12.29%;扣非净利润1.64亿元,下降21.1%。含乳饮料收入11.66亿元,同比下滑13.92%。
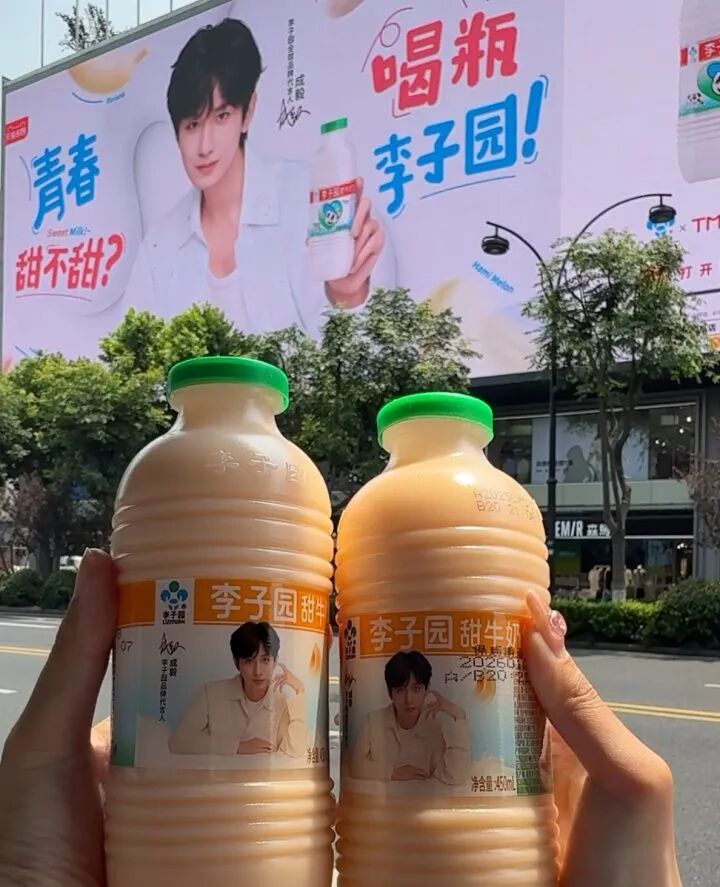
股价也反映了市场的态度。2021年上市后,李子园股价一度冲高至72.60元,随后一路回落,最低跌至7.84元。目前月线仍在低位缩量磨底,尚未走出明确反转趋势。从高点到现在,回撤幅度巨大,长期熊市特征明显。
巅峰时期,李子园经销商数量一度达到2626家(2024年底),华东、华中、西南是主要销售区域。但到2026年上半年末,合作经销商只剩2063家,一年半时间失去超过560个合作伙伴。含乳饮料占营收比重从高位降至83.26%,虽然市场份额仍接近50%,但这半壁江山的含金量正在被稀释。
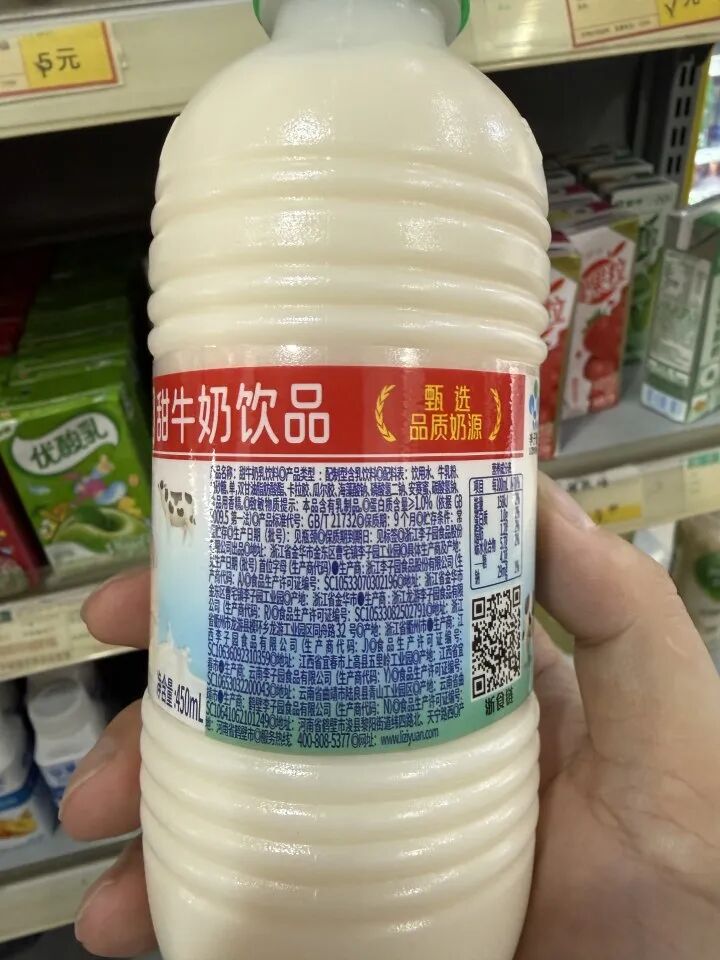
杭州饮料经销商认为,李子园的困境不只是渠道问题,更是消费认知的变化。按照国家标准,纯牛奶蛋白质含量不低于2.9g/100g,调制乳不低于2.3g/100g,而配制型含乳饮料最低只要1.0g/100g。李子园原味甜牛奶的蛋白质含量,刚好卡在1.0g/100ml这条及格线上。它不是纯牛奶,也不是调制乳,而是含乳饮料。但“甜牛奶”这个名字,给消费者造成的预期,和产品实际类别之间存在差距。
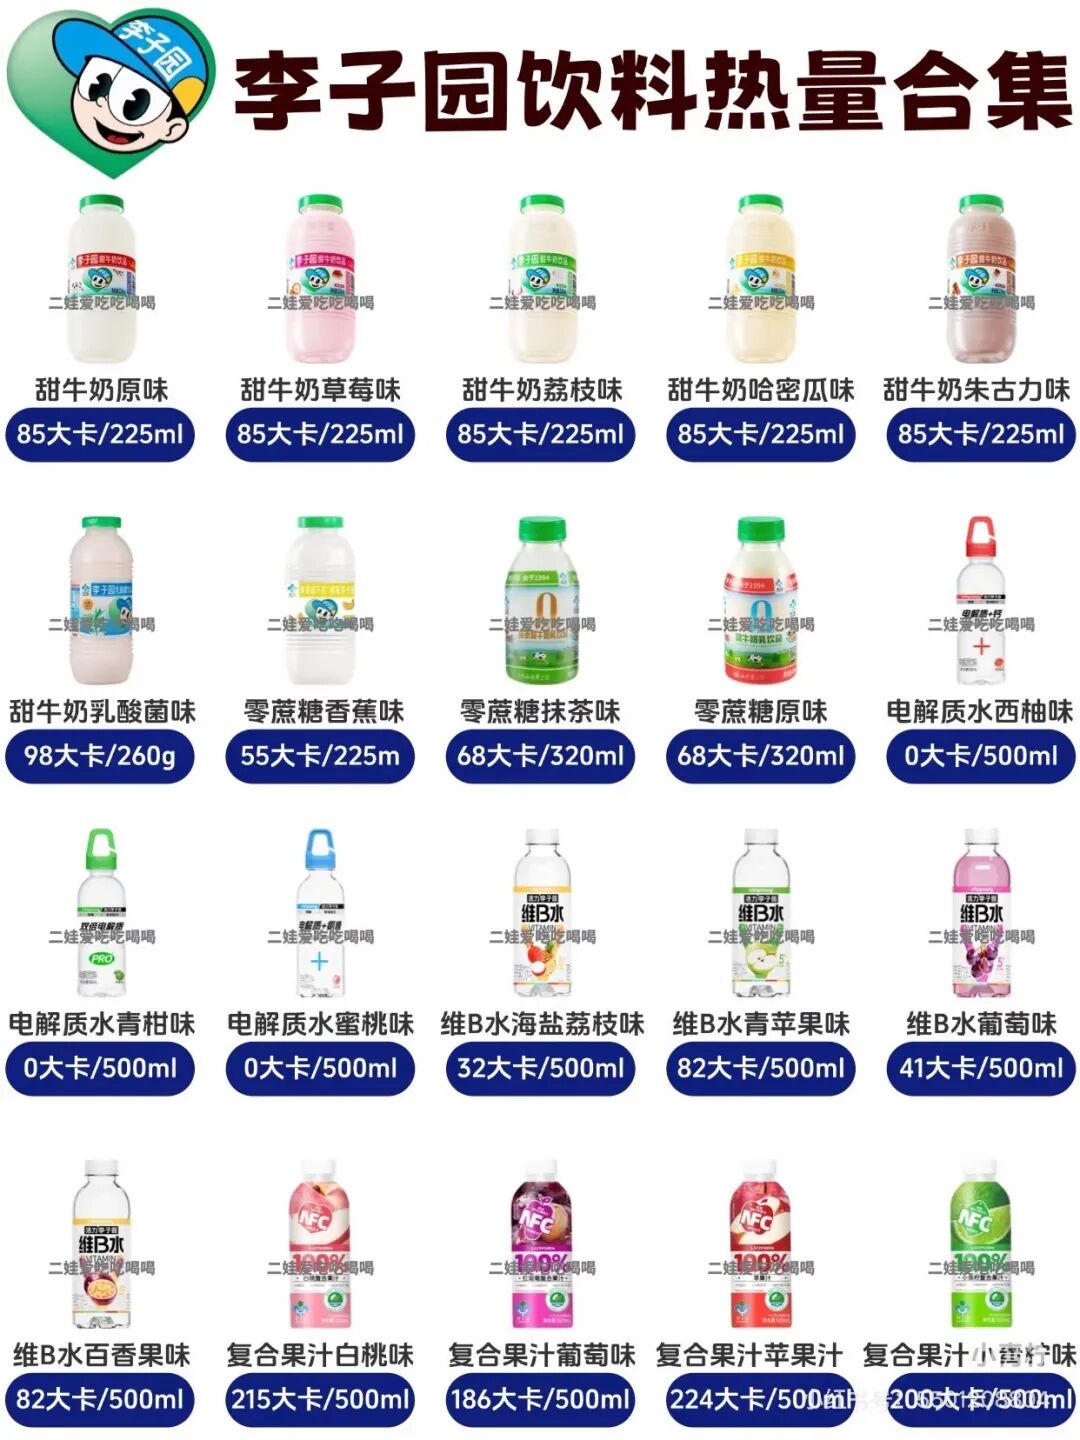
两个热气腾腾的肉包子,加一瓶甜牛奶,管饱又便宜。这套打法在物资不算丰富的年代是降维打击。但现在家长们给孩子选饮品,会把控糖、高蛋白当硬性条件。李子园的这套商业逻辑,有点玩不转了。配料表上,除了水和牛乳粉外,就是白砂糖和一长串食品添加剂,在健康化潮流下,成了品牌的硬伤。
此外,含乳饮料这个赛道本身,正在经历一场结构性退潮。中国旺旺近期发布盈利预警,预计2026财年第一季度收益下滑约6%、净利润下滑约38%;养乐多2024年以来已经关闭了两座中国境内的工厂。第三方数据显示,2024年中国含乳饮料行业市场规模为1512.6亿元,同比增速仅6.5%,远低于无糖茶等新兴品类。马上赢线下监测数据也显示,2025年含乳饮料销售额同比下滑超13%,是饮料大类中下滑最严重的品类之一。
2024年底,李子园迎来“换挡时刻”。创始人李国平之子李博胜接任总经理。他接任时,李子园刚经历了一波董监高密集减持、多位核心高管离职,外界视其为“临危受命”。
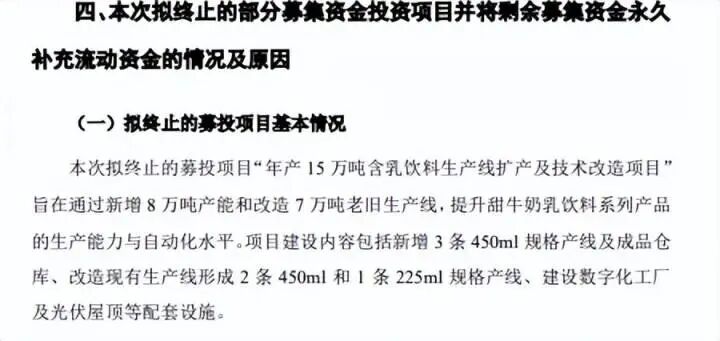
上任后,李博胜推动了几件事。渠道上,砍掉近400家低效经销商,转头拥抱零食量贩店和连锁便利店。2026年上半年,直销收入增长近四分之一,但传统经销渠道依然承压。产品上,推出AD钙奶、VitaYoung活力维他命水等新品,尝试生牛乳产品、国漫联名,试图撕掉“复原乳”标签。公司还计划发力奶粉产业,向上游奶源延伸,终止了原计划的年产15万吨含乳饮料扩产项目,将剩余1.42亿元募集资金补充流动资金。
从数据看,新品类增速突出,2026年上半年其他产品收入0.97亿元,同比增长172.03%,但体量仍小。研发费用849万元,同比增长10.23%,投入在增加,但短期内很难变成大单品。奶粉、维生素水等赛道竞争激烈,“甜牛奶第一股”接下来或许将面临更严峻的市场考验。未来,含乳饮料品类的增长潜力、功能饮品的市场开拓、产业链的整合进展以及现金流管理能力,将成为衡量李子园能否实现从甜牛奶龙头到综合饮品集团转型的关键指标。
(橙柿新闻 记者 程超)
责任编辑:消费频道张妍