金融产品网络营销不能再玩 “障眼法”
商业观察 | 2026-09-28 20:03:16 原创
胡羽 来源:大众新闻
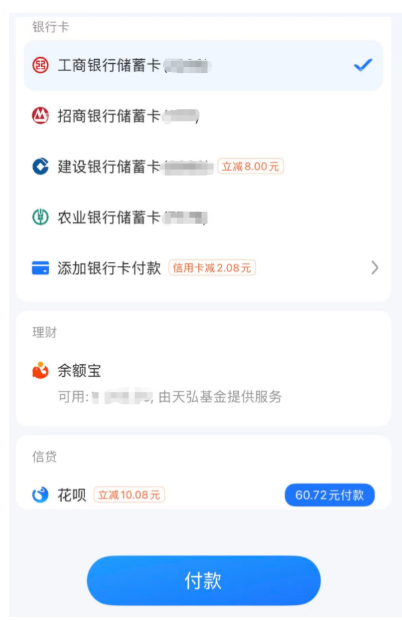
如果你最近用支付宝或微信支付付款,会发现“收银台”换了个摆法。
在支付界面,花呗、分期付款被归入“信贷”,零钱通、余额宝被归入“理财”,与余额、银行卡各占一区,不再混在一起。这一变化,与9月30日正式施行的《金融产品网络营销管理办法》(以下简称《办法》)有关。
新规之下,为何要作这样的调整?还有哪些变化正在发生?又会如何影响你我的钱袋子?
让消费者看得清、选得明
“接到催收电话的时候懵了好久,点开花呗才发现,真的已经开通了,而且马上就要逾期,我一点也想不起来是什么时候开通的。”去年底,河南的张先生在社交媒体上分享了这段经历。直到今年9月初,仍有不少人在评论区跟帖,称自己也有类似遭遇。
问题出在哪里?花呗、白条以及各类“月付”产品,本身是信贷产品,却常和银行卡、余额摆在一起,用户稍不留神就借了钱,自己却浑然不觉,逾期可能影响征信。
如今,这种“无感借贷”,将成为过去式。《办法》第十二条明确,非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,不得为其提供营销服务。央行等八部门有关负责人答记者问时进一步解释,支付工具必须与贷款等金融产品区隔展示,不得误导用户混淆支付工具与贷款产品。这一变化是在支付与借贷之间“画一条红线”,平台仍可提供借贷产品,但必须区分开来显示,让消费者在支付时能够明确知道是在“花自己的钱”还是在“借钱花”。
沿着金融产品网络营销的链条梳理,《办法》还对营销主体、营销内容、推荐技术等各个环节,划出了明确边界。
“最新内幕!买入稳赚不赔。”“这些股票一定拿好,后半辈子养老无忧。”这样的话术,在短视频和直播间里曾屡见不鲜,一批打着“财经专家”“股市导师”旗号的伪财经“大V”迅速崛起,背后却是过度包装、虚假宣传、诱导投资甚至操纵市场等乱象。
新规落地后,金融产品网络营销进入持牌时代。《办法》要求通过公众号、直播、短视频营销金融产品的,应当在金融机构自营平台或金融机构在第三方互联网平台合法开设的账号进行,营销人员应当为金融机构从业人员,具备从事相关业务的资格,并获得金融机构授权同意。
金融产品网络营销的话术,也将被套上“紧箍咒”。
“低门槛”“秒到账”等宣传用语,往往模糊了真实的综合融资成本。“这种选择性披露不仅造成风险与收益的严重错配,更在行业层面催生虚假宣传引发的纠纷,部分机构甚至借此开展非法集资与非法放贷,扰乱整个金融市场秩序。”苏商银行特约研究员薛洪言表示。
《办法》明确,营销内容不得使用“低风险”“低门槛”“秒到账”“高收益”“低利率”“无成本”等诱导性用语,应当用准确通俗的语言介绍关键信息。营销要回归信息传递本身,而不是用话术刺激冲动借贷。
推荐算法这个容易被忽略的“幕后角色”也被管住。《办法》明确,应用算法推荐技术向金融消费者和投资者进行营销的,应当同时提供不针对其个人特征的选项,或者提供便捷的关闭算法推荐服务的选项。
“对消费者而言,尽管不同金融产品营销乱象的表象各异,但本质上都是对知情权、自主选择权与公平交易权的侵害”薛洪言说。从荐股大V到支付页面,从营销话术到算法推荐,这些条款指向的是同一个目标,让金融营销回归信息传递本身,让用户在充分知情的前提下自己做选择。
平台、机构启动合规整改
新规正式落地前,行业的整改已经先行。从上游的内容入口到下游的支付终端,各环节都在做出调整。
作为金融营销的主要入口,互联网平台的整改力度不小。近期在第三方互联网平台上,无资质的财经“大V”几乎已不见踪影。
9月18日下午,微博发布《关于持续加强财经内容生态治理的公告》,持续开展财经内容专项治理,严打群组违规荐股及各类变种行为。公告显示,今年二季度以来,微博方主动拦截财经领域违规内容35.8万余条,主动处置违规内容2.3万余条,关闭违规账号1500余个。
这已是近日第三家发布公告的头部互联网平台。此前,抖音发布关于持续深化财经生态治理的公告,其中提到全面下线“理财师”黄V认证,已完成6888名理财师认证的全量清退;9月15日,小红书发布首份《社区金融生态公约》;腾讯也于近期开展金融广告全域排查。
持牌金融机构也在对照办法逐项落实合规要求。比如,针对办法中算法推荐营销相关规定,光大银行为用户设置独立便捷的“个性化推荐开关”入口,支持用户一键开启或关闭个性化推荐。光大银行称,仅在用户开启个性化推荐开关时,才可根据个人信息及行为特征进行个性化产品与服务推荐。用户在开启个性化推荐开关时,会在页面进行明显提示,充分保障用户知情权。
此外,部分平台已将资方、预计年化综合利率展示在信贷页面。过去需要仔细寻找才能看到的关键信息,如今正被摆到更显眼的位置。
不拼流量了,未来拼什么?
新规落地,金融产品网络营销的走向逐渐清晰。
“过去行业拼流量、拼曝光,谁的广告多、套路深,谁就能获得更多客户,久而久之形成‘劣币驱逐良币’的效应,合规经营的机构反而在流量竞争中处于劣势。此次《办法》的实施,绝非简单的一次行业整顿,而是整个数字金融发展逻辑的一次转向。”南开大学金融学教授田利辉表示。
具体来看,银行体系内部同样呈现分化格局。
“全国性大中型零售银行迎来多重利好。”广发证券分析,“活期理财+支付”类产品将成为其核心竞争壁垒,信用卡业务有望迎来修复性增长,理财、基金等资管产品代销份额也有望持续提升。而区域性中小银行则可能面临利空冲击,依托第三方平台开展的零售信贷、理财代销业务将面临萎缩。
对于非银行支付机构而言,新规将改变过去十几年支付场景引流金融变现的主流商业模式。
“流量竞赛转向合规竞赛之后,行业格局的主线是流量去中介化。”博通咨询首席分析师王蓬博表示。依据新规要求,大型流量平台的角色将被重新定义为中立的“广告展示牌”和合规的“流量导管”,依赖流量分发赚取中间差价的腰部助贷平台面临生存压力。王蓬博预计中小助贷机构将加速出清,头部合规平台市场份额提升,银行和消费金融公司将摆脱第三方平台的流量垄断和高额引流成本,掌握客户经营自主权。
随着监管框架持续完善,金融产品网络营销将进入合规能力、科技能力与风控能力综合比拼的新阶段。对行业而言,真正的考验不在于能否继续获得流量,而在于能否把流量转化为可自主经营、可持续服务的客户,在合规与专业上建立真正的护城河。
(大众新闻记者 胡羽)
责任编辑:李文