数智新工具|82亿美元收购李飞飞公司,AMD看中了什么?
果然财经 | 2026-09-29 16:53:22 原创
魏银科来源:齐鲁晚报·齐鲁壹点客户端
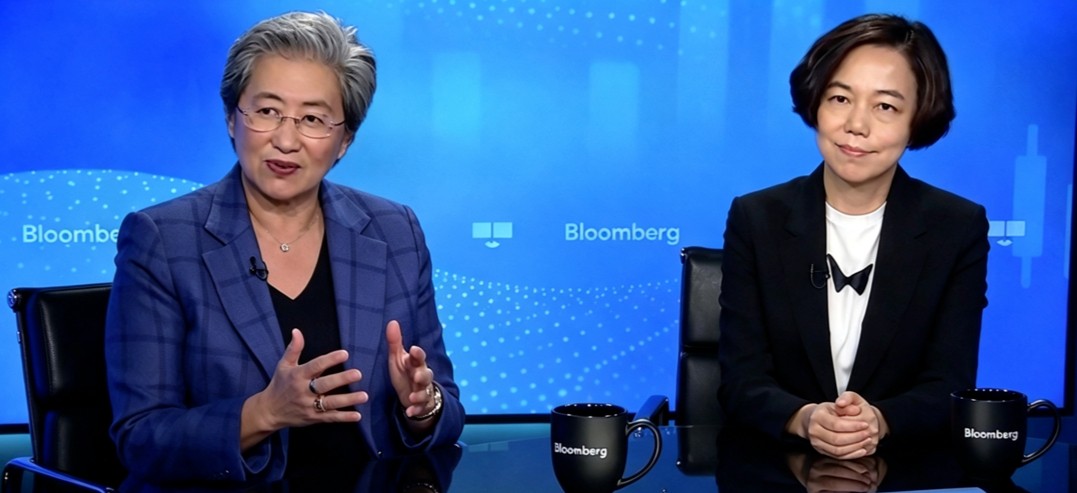
美东时间9月28日,全球芯片巨头AMD(超威半导体)抛出一条震动AI行业的消息:以约82亿美元(折合人民币约550亿元)的全股票交易,收购由“AI教母”李飞飞创立的世界模型公司World Labs。交易预计于2026年底前完成,仍需通过监管审查。交割后,李飞飞将出任AMD执行副总裁兼首席科学家,直接向AMD董事长兼CEO苏姿丰汇报。
2022年,AMD以约500亿美元收购赛灵思,补齐了FPGA可重构硬件的短板,从一家CPU、GPU厂商跃升为“自适应计算龙头”;今天,苏姿丰故技重施,把收购伸向了最前沿的模型研发层。82亿美元,究竟买的是什么?
收购World Labs,AMD意欲何为?
要看清这笔交易的分量,得先看清被收购的一方。
World Labs成立于2024年,总部位于旧金山,专注空间智能和世界模型研究。公司成立当年便推出大型世界模型(LWM),能从单张图片生成可交互的3D虚拟世界;2025年11月,面向公众开放的三维生成产品Marble,允许用户用文字、图片、视频或3D布局图创建空间;2026年9月发布的新一代世界模型Atlas,号称全球首个多模态世界模型,支持像素级相机控制、3D重建和视频换机位,还能把真实场景快速复制成机器人训练环境。目前其大模型主要应用于机器人训练、自动驾驶、游戏开发、电影特效和科学研究等领域。
这样一家成立不到三年、尚无显著营收的公司,估值却一路狂奔:2024年9月融资2.3亿美元时估值约10亿美元;2026年2月完成10亿美元新一轮融资时,投后估值约50亿美元。也就是说,AMD这次一口气溢价约64%。对一家“明星实验室”给出如此高价,承载的是极高的预期。
从影响来看,这笔交易至少带来三重变化。其一,过去AMD面向开发者的AI能力,主要集中在ROCm软件生态、Ryzen AI端侧NPU的硬件适配层面,通过开放生态支持第三方文本、视频类大模型运行,始终没有自主可控的原生世界模型技术储备;收购完成后,AMD第一次在AI领域具备了“硬件+世界模型”的完整能力,直接补上了物理AI赛道上的关键短板。
其二,对行业格局,芯片厂商的竞争边界正加速向模型与应用层扩张。英伟达早已在大语言模型、具身智能、世界模型上持续投入,AMD此前在模型生态上相对薄弱,此番“以并购换时间”,是把前沿模型研究能力内化为芯片设计的驱动力,让“研究人员提出计算需求时,硬件团队就在同一张桌子旁”。
其三,对李飞飞团队,意味着世界模型研究获得了充足的算力和工程资源,但也被置于一家商业公司的产品体系之内——研究锐度是否会被路线图任务稀释,是业界普遍追问的悬念。二级市场用脚投票:AMD股价9月28日收盘下跌约3.6%,盘后小幅回升,态度相当审慎。
苏姿丰的算盘:把宝押在“物理AI”
苏姿丰在接受彭博电视采访时,几乎把收购逻辑一语道破:“你对整个端到端流程了解得越深入,就越能打造出优秀的系统。这就是我们收购World Labs的原因。”她还补充说,AMD的最终雄心是“定义AI计算的未来”。
翻译成产业语言,就是苏姿丰在押注下一个战场:物理AI。怎样读懂物理世界?一个机器人看到一个玻璃杯,不仅能识别出“这是玻璃杯”,还能理解它的材质、重量、受力后的运动,并像人一样把它稳稳拿起。这背后是力反馈、物体物理属性理解、空间一致性等一系列远比聊天复杂的难题。当大语言模型的文本、图像能力趋于同质化,让AI从数字世界走向能感知、推理并在现实中行动的物理世界,被公认为通向通用智能的关键一跃,而这一跃极度依赖专用算力和仿真数据。
苏姿丰的“赌注”建立在两条判断之上。第一,AI的重心正从训练聊天模型转向推理、机器人和仿真,计算基础设施的需求因此日趋多元,谁更早介入这些模型研发,谁就能更早定义下一代GPU该如何设计。第二,在机器人等物理AI场景中,真实训练数据极度稀缺,世界模型能生成和模拟三维环境,为机器人训练提供宝贵的合成数据和仿真环境。换句话说,把World Labs收入囊中,AMD不仅买到了技术,更买到了未来算力需求的风向标。
AMD通过旗下风投参与World Labs投资,且苏姿丰与李飞飞私交多年。过去一年,两家公司围绕AMD Instinct GPU深入开展了模型训练与推理优化合作;2026年1月的CES上,两位已经同台。从参投、联合优化到整体收购,AMD在正式成为买家之前,已充分观察过这支团队的能力与其模型在自家硬件上的实际表现。于是,“芯片女王”与“AI教母”的会师水到渠成:黄仁勋要在文本与大语言模型的开源生态里称王,苏姿丰索性另辟蹊径,拉上李飞飞,在物理世界和空间智能的新版图上插上AMD的大旗。
并购潮涌:美国科技巨头为何集体“扫货”
把镜头拉远,AMD收购World Labs只是近期美国科技大厂并购狂欢中的一朵浪花。
英伟达不久前宣布以约129亿美元收购“AI界GitHub”、全球最大开源平台Hugging Face,这是其史上第二大收购,仅次于2025年12月200亿美元拿下芯片初创公司Groq;太空探索技术公司SpaceX以600亿美元收购AI编程助手Cursor的母公司Anysphere;高通则以约40亿美元收购AI编译器公司Modular。
巨头们为何集体“扫货”?答案是AI竞争已从拼单点技术进入拼全栈生态。英伟达收购Hugging Face,意在把1800万开发者、300万个开源及商用 AI 模型等牢牢攥在手里,从“算力供应商”升级为“ AI 全栈帝国”;AMD收购World Labs,则是把世界模型研究写进自己的芯片路线图。二者殊途同归,都是在补齐硬件之外的“中间层”和“上层能力”,锁定下一个十年的算力入口与数据话语权。
从宏观数据看,这轮回暖的并购潮由超级交易回归所锚定。仅2026年一季度就出现了22笔超过100亿美元的交易,Alphabet以320亿美元收购云安全公司Wiz、Meta以143亿美元入股Scale AI、微软与Nebius签下194亿美元长期算力协议……平均交易规模急剧放大,“赢家通吃”的整合逻辑愈发清晰。利率在3.5%—3.75%区间的稳定,为董事会们下注提供了估值确定性;而对中小玩家来说,被巨头用天价收编,或是在算力与数据的双重挤压下逐渐出局,正成为残酷的选择题。
热闹背后亦有隐忧。其一,监管风险高悬。在全球科技并购审查趋严的背景下,芯片巨头加平台、加模型的垂直整合,极易触发反垄断审视。无论是AMD这笔交易本身,还是英伟达收购Hugging Face后“芯片+平台捆绑”是否形成新的市场支配地位,都还是未知数。
其二,“人才收购”的经典悖论:当一支顶尖研究团队被整合进商业公司的产品体系,它能否保持原有的创新速度?82亿美元的高溢价,究竟买的是长期技术护城河,还是一次面向资本市场的叙事?
对苏姿丰而言,收购World Labs既是进攻也是防御:在英伟达依然占据约八成AI芯片份额的现实下,仅靠硬件追赶难有胜算,唯有抢先卡位物理AI这一尚无绝对霸主的新赛道,才能重新定义游戏规则。
82亿美元的门票已经买下,真正的考验才刚刚开始:李飞飞的世界模型能否如期反哺AMD的芯片路线图,两位女王能否在监管与竞争的双重压力下跑通“硬件+模型”的飞轮,市场正屏息以待。
资料参考:证券时报、上海证券报、新浪财经等
大众新闻·齐鲁壹点 魏银科
责任编辑:魏银科