3家山东食用油龙头的资本化分野:鲁花股改落地、长寿花回A在途、西王食品控制权或生变
公司观 | 2026-10-01 08:46:15 原创
于婉凝来源:大众新闻·经济导报
山东是我国食用植物油的核心产区与产业高地。同为山东本土食用油龙头,3家企业的资本化路径却呈现出截然不同的分野:总部位于烟台莱阳的鲁花集团2025年年中完成股份制改革,资本化步伐稳步推进;同处滨州邹平的长寿花已开展A股上市辅导三年半,至今仍未正式递交申报材料;而西王食品则在持续亏损与监管风险叠加下,面临控制权变更的现实悬念。
鲁花估值站上200亿级,长寿花“港股退市回A”
据山东省粮食和物资储备局2025年10月发布的公开数据,山东每年向全国市场供应的食用植物油占比达14%,其中花生油、玉米油分别占据全国市场份额的60%和50%以上,是国内食用油产业最重要的供给极。
但食用油行业普遍呈现“体量大、利润薄”的特征,行业龙头的盈利水平颇具参照性。
金龙鱼(300999.SZ)2025年年报显示,当年实现营业收入2451.26亿元、归母净利润31.53亿元,销售净利润率约1.38%;据中粮集团2026年债券募集说明书披露,中粮福临门2025年实现营收3798.25亿元、净利润42.01亿元。
总部位于烟台莱阳的山东鲁花集团股份有限公司是国内花生油行业龙头企业。作为长期未上市的民营企业,其经营数据此前一直未对外披露,直到2024年9月金龙鱼发布增资公告,鲁花2023年的业绩才首次公开:当年实现营业收入186.29亿元,净利润27.46亿元,盈利规模与营收与超两千亿的金龙鱼相当。
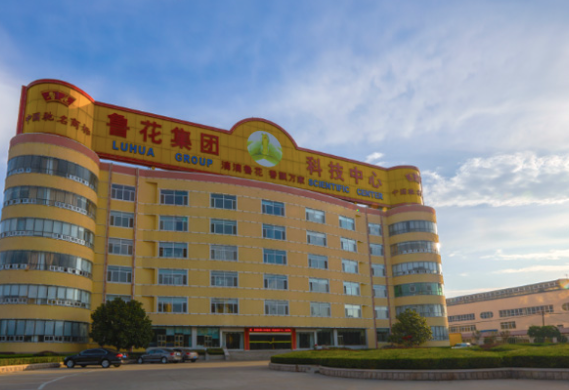
该次增资完成后,金龙鱼直接持有鲁花集团10.95%股权,其关联方香港嘉银持股15.69%,二者合计持股26.64%。
2025年6月,鲁花集团完成股份制改革,企业名称变更为“山东鲁花集团股份有限公司”,注册资本由约10.91亿元增至20亿元。股权架构同步调整,新设立的山东鲁花控股集团有限公司持股64.19%,为控股股东,公司实际控制人仍为创始人孙孟全。按照此前增资对价推算,鲁花集团整体估值约为209亿元。
长寿花食品股份有限公司则走出了一条“港股退市回A”的资本化路径。长寿花隶属于山东三星集团,总部位于滨州邹平,是国内玉米油核心品牌之一。公司曾于2009年登陆香港联交所主板(股票代码:01006.HK),后因股价低迷、流动性不足、维持上市成本较高等原因,于2020年完成私有化退市。
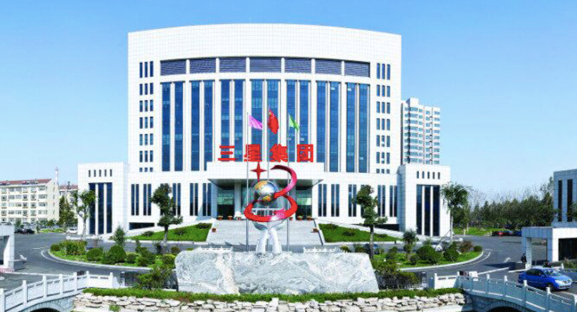
2022年11月,长寿花与中信证券签署上市辅导协议,正式重启A股上市进程。截至2026年7月,公司已披露第十五期上市辅导进展报告,但尚未正式提交IPO申请,上市板块选择与发行时间安排均未最终确定。
西王食品控制权或将变更
与长寿花同处邹平的西王食品(000639.SZ,现股票简称“ST西王”),境况则更为严峻。公司拥有国内最大的玉米胚芽油生产基地,玉米油市场占有率超过30%,但已连续四年陷入亏损。
财报数据显示,2022年至2024年,公司归母净利润分别为-6.19亿元、-0.17亿元、-4.44亿元;2025年实现营业收入45.30亿元,同比下降8.89%,归母净亏损扩大至12.42亿元。
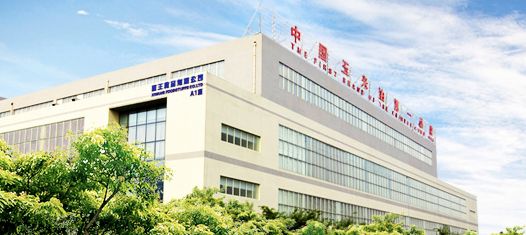
2026年上半年,公司实现归母净利润2.22亿元,盈利并非来自主业改善,主要得益于处置境外子公司 Iovate 产生的大额投资收益;扣除非经常性损益后的归母净利润为-0.58亿元。
这宗海外资产的拖累由来已久。2016年,西王食品斥资约48.7亿元全资收购加拿大运动营养公司Iovate,试图打造“食用油+运动营养”双主业格局,该资产却此后连年亏损,成为业绩主要包袱。2026年5月底Iovate重整完成股权交割,交易价款全部用于清偿境外债务,上市公司未获得现金回款,该资产不再纳入合并报表,长期业绩拖累就此出清,但并未对主业形成正向增益。
控股股东西王集团的债务压力,最早可追溯至2017年齐星集团债务危机。截至2017年3月,西王集团为齐星集团及下属子公司提供的担保余额高达29.07亿元。受齐星集团债务违约波及,西王集团后续陷入流动性紧张与融资受限困境,债务压力传导至今。
2026年3月,西王集团持有的2.01亿股股份(占公司总股本的18.53%)开启首次司法拍卖,因无人出价流拍;5月第二次司法拍卖再度流拍;6月济南中院启动司法变卖程序,至8月变卖仍无人出价,控股股东核心股权处置暂无实质进展,公司控制权变更风险持续存在。
监管层面风险则持续升级。2026年4月,公司及实际控制人因涉嫌信息披露违法违规,被中国证监会立案调查;因2025年度内部控制被审计机构出具否定意见,公司股票自4月30日起被实施其他风险警示;2026年9月,又因存在1.3亿元关联方非经营性资金占用问题,公司股票被叠加实施其他风险警示。
(大众新闻·经济导报记者 于婉凝)
责任编辑:吴淑娟