券商集体“把脉”国庆行情!落袋为安,还是持股等“开门红”?
资本观潮 | 2026-09-30 09:28:24 原创
都亚男 来源:大众新闻
国庆长假前仅剩1个交易日,A股投资者又到了一年中最纠结的“灵魂拷问”时刻:是落袋为安、持币安心出游,还是守住仓位、等节后开门红?
作为衔接三季度与四季度行情的关键窗口,国庆假期的持仓选择,往往直接影响投资者全年收益的收尾节奏。记者梳理多家券商最新策略发现,当前机构观点偏向“持股过节”,但更强调持什么股、怎么控仓。

历史上的“国庆效应”规律
长期以来,A股市场的节假日日历效应都是投资者关注的焦点,国庆长假作为全年最长休市窗口之一,其前后的市场运行规律尤为鲜明。多家券商通过复盘历史数据,总结出了行情特征。
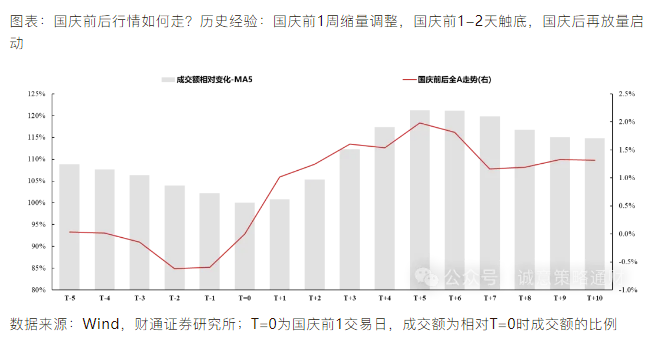
节前,缩量调整是一致特征。
华鑫证券统计近10年国庆前后市场数据显示,节前市场整体呈现缩量承压、跌多涨少的态势,仅假期前最后一个交易日表现偏强,大盘、中低估值板块在调整中相对抗跌。广发证券基于2011-2025年(剔除2024年特殊行情)的长周期数据进一步验证,长假前1-2周,全A交易量通常会缩量25%-30%,多数宽基指数在节前1-2周表现较弱,直至节前2个交易日才逐步企稳。
东吴证券复盘2006-2025年近20年行情也得出相似结论:市场量能通常自国庆前8个交易日起开始回落,缩量趋势会一直持续到节后首个交易日,而节前两个交易日往往是全年布局的最佳窗口期。
节后,行情则普遍出现反弹。
华金证券统计显示,2010年以来的16年间,有11年上证综指在国庆假期结束后的5个交易日内实现上涨,平均涨幅达1.53%。广发证券的统计结果更具胜率优势:过去15年中,有13年的节后收盘价较节前低点反弹2%以上。
东吴证券则对反弹节奏做了更细致的拆解:国庆后大盘通常会经历快速上行,行情大多持续到节后第5个交易日附近;从量能来看,节后第2个交易日起市场量能中枢就会出现显著抬升,场内流动性逐步修复。
风格与行业的轮动规律同样清晰。东吴证券复盘近20年行情表示,节前大盘、消费风格相对占优,沪深300节前5个交易日相对国证2000的超额收益均值达2.34个百分点。华鑫证券提到,节后市场小盘成长风格弹性占优,但行情到第2周往往会出现兑现。广发证券数据显示,TMT板块在节后一周跑赢大盘的概率达73%,超额收益均值在所有板块中位居首位;行业层面,计算机、农业、纺织服装、化工等在节后反弹概率与超额收益均值上均排名居前。
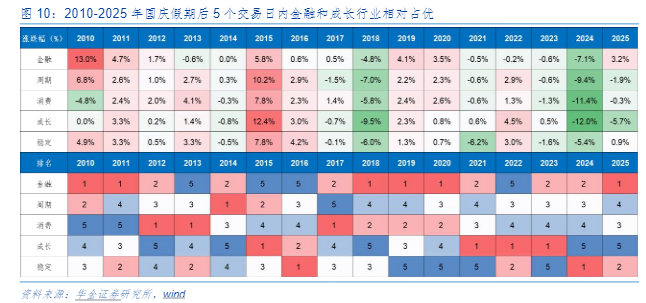
值得注意的是,历史规律并非始终如一。华鑫证券特别提醒,需警惕假期海外扰动因素打破行情节奏,典型案例如2018年贸易摩擦升级、2022年美联储激进加息,均曾对节后A股造成明显冲击。
为何会出现“日历效应”?
东吴证券分析认为,这并非简单的数据巧合,而是隐含着交易行为规律与经济运行逻辑。长假期间海外市场持续交易,外部不确定性无法在休市期对冲,部分资金出于避险考量选择降仓观望,带动市场活跃度下滑,大盘标的的防御属性因此凸显;同时资金会提前博弈假期消费数据,使得食品饮料、医药生物等消费板块获得超额收益,形成节前消费占优的特征。而节后市场的放量反弹与风格切换,则源于不确定性落地与四季度预期发酵。
怎么看今年“国庆行情”?
历史规律提供了胜率参考,而今年市场环境是否适配这一规律,才是决策的核心。结合2026年前三季度的市场运行与当前基本面,多家券商更建议持股过节。
量能处于低位、抛压充分释放是首要支撑。广发证券指出,市场自7月高点以来缩量幅度已达50%,当前量能逐步企稳,假期之后成交量有望恢复,当前位置反而容易出现有效反弹;对应到节前剩余的三个交易日,进一步减仓的必要性不强,反而容易错过节后潜在的反弹机会。
中泰证券也持相似观点,其认为上周成交已经降至阶段低位,更接近节前最后一轮集中减仓,集中卖出大体完成,长期资金仍在底部吸纳;机构若在节后重新提高科技仓位,追涨成本反而会上升,当前筹码结构更有利于提前持有,继续减持科技的性价比已经下降。
负面预期充分定价、假期消息面大概率平稳是另一大逻辑。
广发证券表示,展望2026年中外经济及政策环境,前期市场对于若干负面因素已有较为充分的预期和定价,预计今年国庆期间的消息面大概率平稳。华金证券则从政策、流动性、基本面三个维度论证了短期做多窗口的开启:一是短期政策仍可能偏积极,外部风险可能较小;二是短期流动性可能维持宽松;三是短期经济和盈利基本面可能继续回升。
东吴证券也认为,当前短期市场迎来修复式反弹,虽本质上仍属于情绪面的阶段性修复,而非新一轮趋势行情的开启,但结合“国庆效应”的季节性规律,市场已经进入情绪面的修复期,反弹仍将持续。华泰证券同样判断,目前A股或处于震荡修复阶段,考虑到前期调整已释放较多估值及交易风险,叠加历史规律显示节前回撤后复市修复概率偏高,本轮持股过节的赔率有所改善。

持股过节,该关注哪些方向?
机构普遍认同持股过节的性价比,但并不意味着普涨行情,持仓结构的重要性远高于总仓位高低。
科技成长赛道是机构共识度最高的进攻方向,AI产业链仍是核心抓手。
广发证券建议优先关注三季报高景气的AI产业链,以及非AI领域的细分阿尔法机会,包括医药、航运、船舶、出口链个别环节等。其同时指出,历史上节后第一周TMT跑赢全A的概率在主要风格指数中最高,结合今年实际的风格表现,10月份市场有望逐步回归景气定价,若节前最后一周成长风格再有调整,则为四季度提供了难能可贵的布局机遇,背后是三季报的景气优势以及AI产业链的系列催化支撑。
中泰证券建议节前维持“科技进攻、能源安全对冲”的组合结构:进攻方向继续持有科创50、国产半导体设备、存储,以及中证2000、微盘风格和部分有色资产,下一个中美元首互动窗口前,科技仍是主要反弹方向;主题方向关注AI应用与端侧,若节后科技、券商成为反弹主导,行情质量将进一步提升;若地产、消费持续领涨,则需下调对指数高度和持续性的判断。
华金证券建议节前继续逢低配置科技成长、部分周期和消费行业,重点关注政策和产业趋势向上的电子(半导体、AI硬件)、通信(AI硬件)、医药(AI制药、创新药)、有色金属、计算机(AI应用)、传媒(AI应用、游戏)、电新(AI电力、锂电)、军工(商业航天)等;同时看好券商、消费等基本面可能改善的低估值行业。
华泰证券则在科技内部更强调盈利确定性,优先关注估值消化较充分、盈利能见度较高的光通信、PCB及部分国产算力龙头,降低对盈利下修和纯主题品种的暴露。湘财证券对AI赛道相对谨慎,认为基本面维持高景气的AI赛道,需等待充分调整、内部分化之后,再择优布局。
均衡配置方面,红利资产与周期板块成为组合稳定器。
湘财证券建议继续关注红利相关防守板块,以及库存周期处于主动补库阶段的电网设备和调味发酵品。中泰证券建议配置化工、电力设备、油运等能源安全资产,用于对冲中东局势反复及油价尾部风险。华泰证券建议关注配置较低、价差改善的化工和造纸链,以红利资产作为组合稳定器。东吴证券则从历史风格切换角度提示,节后可关注大金融板块的弹性,其对政策预期的敏感度往往在四季度迎来释放。
(以上内容仅供参考,不构成投资建议。股市有风险,投资需谨慎。)
(大众新闻记者 都亚男)
责任编辑:李文