读刊 | 一张按月到账的保单 ——德华安顾的价值经营之道
国资动态 | 2026-09-30 15:33:52 原创
2025年1月2日,38岁的张先生确诊慢性肾衰竭5期,不得不住院接受肾透析治疗。突如其来的大病,让上有老下有小、身为家庭经济支柱的他收入来源中断,虽然医保和重疾险勉强覆盖了治疗费用,但全家开销的缺口很快显现。
此时,张先生在2024年购买的“无忧守护”失能险派上了用场。规律透析满90天后,张先生提交理赔申请,很快便收到赔付:一次性给付“家庭收入关爱金”超4000元,豁免后续全部保费超7.6万元并且每月给付失能收入补偿津贴2000元。这笔津贴最高可连续给付120个月,累计最高可领取24万元。张先生说:“这是实实在在的经济支持,不然真不知道该怎么继续生活下去。”
该理赔案例,正是德华安顾人寿保险有限公司(以下简称“德华安顾”)在价值经营中的生动缩影。这家2013年成立的合资寿险公司,由德国安顾集团股份公司、德国安顾人寿保险股份公司与山东省国有资产投资控股有限公司共同出资设立。2024年,德华安顾首次实现年度盈利;2025年净利润超3258万元,新业务价值达5.91亿元,同比增长31.58%,进入稳定盈利阶段。
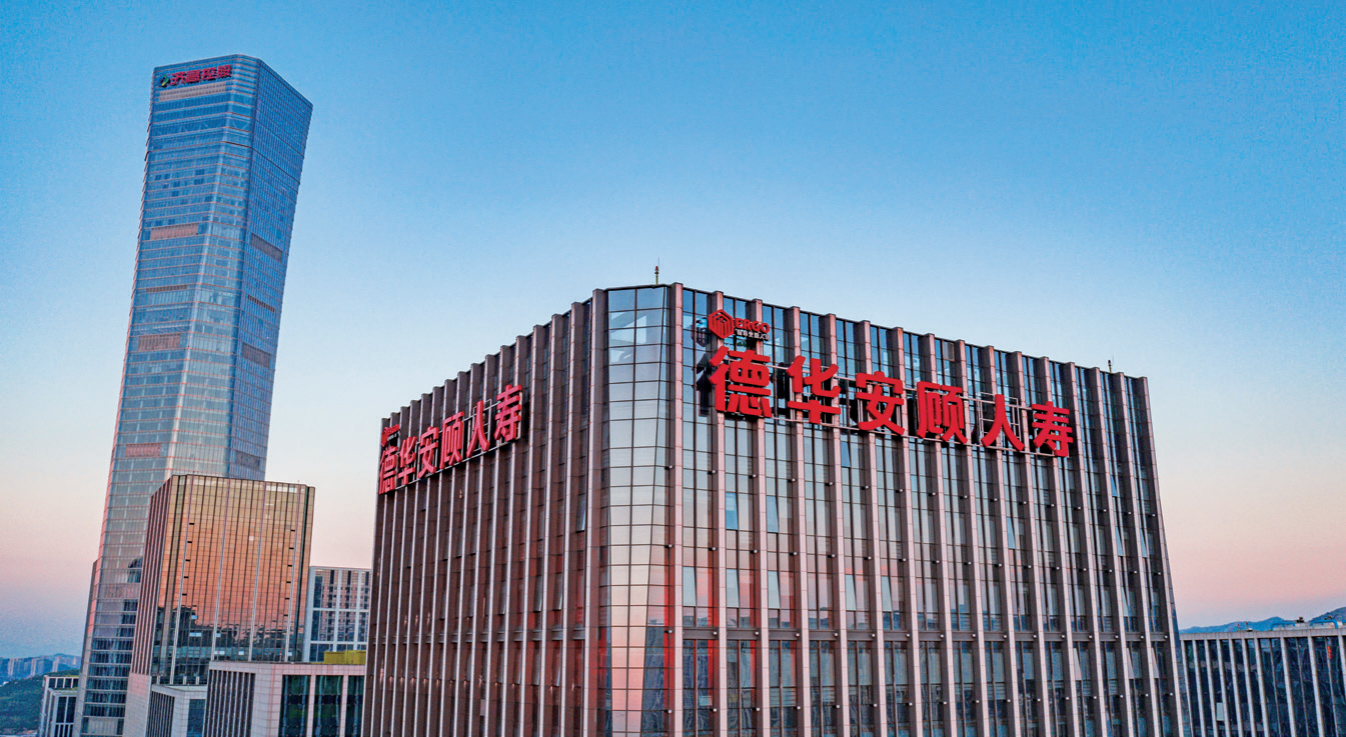 德华安顾人寿保险有限公司总部
深耕细分赛道:布局失能保障
市面上的健康险产品种类繁多,对合资保险公司而言,在头部机构已形成规模优势的重疾险、医疗险赛道外,找到适配自身的细分方向,是更合理的发展选择。
国家统计局数据显示,2025年末,我国60周岁及以上人口达3.23亿,占总人口的23.0%。早在行业普遍扎堆布局中青年重疾险市场时,德华安顾2015年便启动中老年保险产品布局,2020年提出银发市场策略,2022年推出“银发守护”项目。十余年的银发市场积累,也为其拓展失能保障品类打下了基础。
从“孝亲宝”到“无忧守护”,再到面向家庭经济支柱的“爱德华2号”,保障对象由老年群体延伸至中青年人群。其中,失能险是差异化特征较为突出的赛道。
中国保险行业协会2023年分析报告显示,当年我国失能险在整个健康险市场中的保费占比仅为0.04%,而在欧洲成熟市场的占比可达10%。差距背后,一方面是国内消费者对失能收入中断的风险认知尚不充分,另一方面是失能认定标准复杂、市场培育成本较高,多数保险公司未将其作为主力赛道。
“这类产品其实在欧洲某些发达国家还是比较多的,但是在国内还比较少。”德华安顾相关负责人表示,为更加方便大家理解,公司通过发布行业白皮书、新产品发布会、渠道销售人员一对一条款讲解等方式做科普。数据显示,截至2025年9月,德华安顾的失能险市场份额为92.99%;截至2026年7月,德华安顾的失能险产品已为13.1万客户提供479亿元风险保障。
调整服务机制:优化核保与理赔流程
保险的实际体验,更多表现在“能不能投保”和“能不能赔钱”两方面。投保人提交健康信息后,保险公司进行评估风险,决定能否保、怎么保。
行业常规模式是静态核保。投保时核查一次健康状况,给出的结论终身不变。例如,曾有人因为乳腺结节、肺结节被做出除外责任的约定(也就是相关器官的疾病不在保障范围内),哪怕之后几年病情一直稳定,也无法恢复这部分保障。
针对亚健康人群投保限制较多的情况,德华安顾推出了动态核保机制:保单生效满两年后,客户可提交最新体检报告,若病情稳定便可申请取消之前的除外责任或取消因健康异常需要比健康人群多交保费的要求。截至目前,已有数十名客户通过申请取消除外或加费。
理赔方面,德华安顾建立了由消费者权益保护、法律合规、运营等多部门共同审议的合议机制,同时推行重疾择优理赔——选择最佳方案对客户进行理赔。
2020年7月,李女士投保了保额20万元的德华安顾巴纳德重大疾病保险。2024年8月,李女士因二尖瓣关闭不全住院治疗并进行胸腔手术。在收到李女士的理赔资料时,德华安顾理赔团队发现李女士本次手术通过胸腔镜操作,虽未达到老款重疾条款中“开胸”条件,但根据最新重疾定义,已不再要求必须开胸进行手术。最后,李女士顺利拿到20万元赔付。
此外,德华安顾还将服务延伸至日常健康管理。自主开发的“安顾爱家”数字化平台,提供扫码直赔、线上购药、小额快赔、就医绿通等服务。截至2026年6月,该平台已为近300家企业提供团险服务,覆盖职工近5万人。
坚持稳健经营:算好寿险的长期账本
一张保单售出后,保险公司可能要在未来二、三十年甚至更久的时间里承担给付责任,产品成本、投资收益、运营开销都要放进长期维度考量。德华安顾相关负责人告诉记者,“产品端不追求过高的保证回报,投资端也不能靠短期行情解决长期负债。”
2020年起,德华安顾实施“哑铃型”配置策略,一方面配置超长期国债锁定长期收益,另一方面择优布局权益类资产与高信用等级项目。2025年,德华安顾投资收益率为6.51%,高于同期寿险行业4.58%的中位数水平。
成本方面,德华安顾早于市场一年半推行精益管理,持续优化人力与职场费用,运营开支占保费收入的比例逐年下降,2025年降至19%。同时,德华安顾自成立初期便确立“数字化+”战略,用金融科技推动降费提效,是业内为数不多能在线上销售长期价值业务并实现规模盈利的公司之一。
渠道方面,德华安顾长期将个险作为核心战略渠道,且先于行业完成从人力驱动到产能驱动的转型。在行业代理人规模从900万降至200万的调整期,德华安顾不仅保持队伍稳定,还在2026年上半年实现新单标准保费同比增长近50%。
之前,部分银行渠道手续费较高,市场上的金融产品又追求短期回报,德华安顾便选择暂停通过银行网点代销保险的银保渠道。2023年,监管部门推动银保渠道“报行合一”,公开数据显示政策实施后银保渠道平均佣金费率下降约30%。2024年,德华安顾重启银保渠道布局,2026年上半年银保渠道贡献近2亿元高价值业务,合作机构包括邮储银行、德州银行等。
寿险行业普遍存在“七亏八盈”的经营规律,受本土化磨合、经营风格等因素影响,合资寿险公司的平均盈利周期多在10—12年。德华安顾相关负责人也表示,盈利是久久为功的结果,不是某款产品短期爆发带来的。德华安顾自2024年以来,已连续两年实现超预期盈利。
随着“报行合一”等监管政策落地,寿险行业的竞争正从过去的拼费用、冲规模,转向拼产品、拼服务、拼经营能力。德华安顾在细分险种、服务机制、稳健经营上的长期布局,也成为合资寿险公司本土化发展路径的一个观察样本。
(大众新闻·山东国资记者 刘常青)
责任编辑:仝征