送药卡送体检+循环倒计时催单,揭开直播间医疗险的赠品套路
北京日报客户端 2026-09-30 15:44:39
当下,卖保险的直播间也开始请明星、送赠品、催下单,主播高声喊着“最后5分钟”“限时5单”“通道马上关闭”。对于涉及投保人切身利益的重要保险条款,主播几乎不提示仔细阅读,并不断循环倒计时,催促消费者下单投保。
北京日报客户端记者连日调查发现,这种“赠品+倒计时”的催单模式,极容易导致消费者在对保险条款和附加条件不了解的情况下仓促下单,甚至引发后续纠纷。
一边送赠品 一边倒计时催下单
“保险直播间限时送体检卡、洁牙卡,感觉跟电商直播间大促一样。”市民王女士向记者感慨,看着主播激情解说、催促下单的样子,感觉像在卖保健品,而不是本该严谨的医疗保险。
连日来,记者在多个保险直播间看到,赠品清单五花八门:体检卡、线上两折购药卡、公共出行意外险、儿童涂氟套餐。拍得多,送得也多。
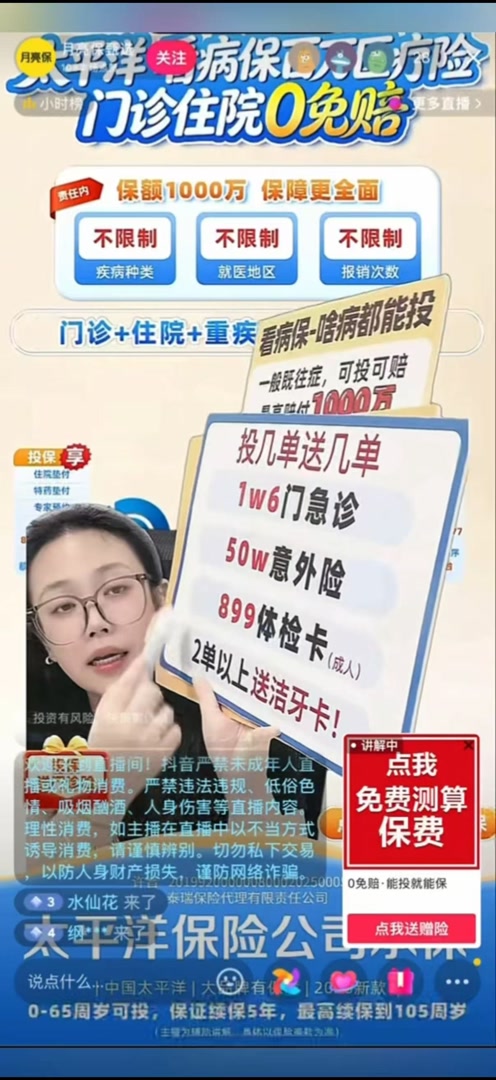
“今天在我们直播间投保成功了,还能给你备注价值千元的全身体检套餐,想投保的一定要趁着最后几分钟时间去投。”在售卖一款百万医疗险的直播间,主播眉飞色舞,“哪怕后边我们没有这个活动了,你今天在直播间投保成功了,体检套餐我年年都给你备注。”
售卖一款长期医疗险的直播间里,主播的表述更夸张:“今天投两单以上还能给您送一个洁牙套餐。(保险)15天内是免费退的……如果不想要保险了,但洁牙套餐已经用了,也是全额退还所有保险费,薅保险公司羊毛咱还不会吗?”
伴随赠品的,是催单话术。“最后4个名额,咱们就结束了”“今天也是最后一天了,还有最后几个名额”“今天凌晨这一场送完就停,最后两单”“一号链接免健告通道咱们马上就要关闭了”……
近日,北京日报客户端记者进入一直播间看到,主播所属机构显示为陕西凯森保险代理有限公司,屏幕上提示“免健告通道关闭”只剩“2分13秒”。可2分钟过去,通道并未关闭,而是又变成了倒计时5分钟。记者在该直播间停留的26分钟里,这一幕循环了5次。
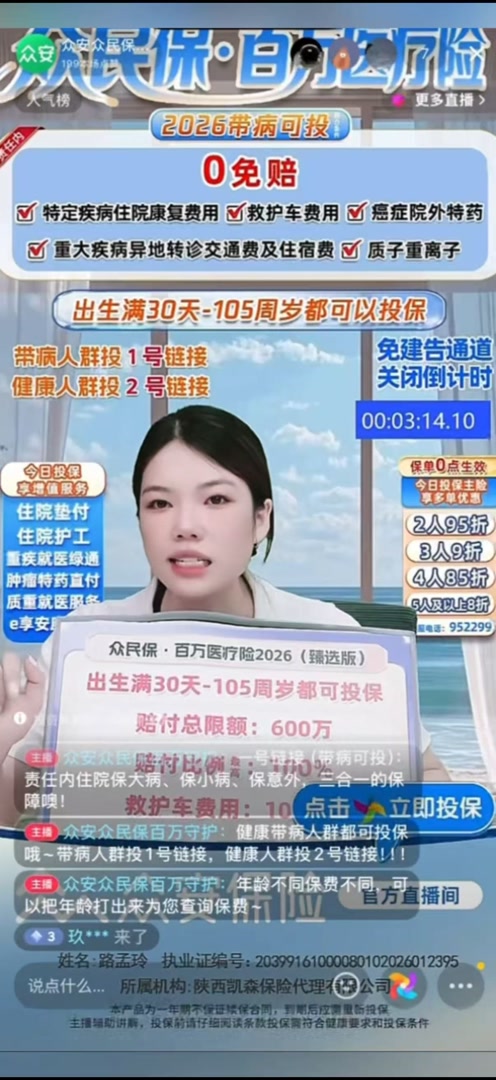
另一个直播间里,主播的所属机构同样显示为陕西凯森保险代理有限公司。该主播故作紧张地轮番表示:“最多等你们8分钟,投不了的我们就换链接,这个保险不卖了,因为本身也不赚钱……最后7分钟,换链接,链接换了,超过60岁的来买,会提示你核保失败,直接拒保投不了。”但15分钟过去,主播依旧在滔滔不绝讲解这款保险。几天后,记者再次来到这个直播间发现,同一产品仍在售卖。
据《保险销售行为管理办法》第十九条,在保险公司未就某一保险产品发出停止销售或者调整价格的公告前,保险销售人员不得在保险销售中向他人宣称某一保险产品即将停止销售或者调整价格。
在资深保险经纪人孙雪看来,倒计时话术剥夺的是消费者的理性决策时间。“最后两单之类的话反复出现,就是虚构事实。‘过了今天都投不了’之类的话,也明显违反保险行业销售规范。”
用赠险诱导消费者先付款、再细看合同
对市面上大部分百万医疗险来说,主险保障范围通常只含住院医疗,门急诊不在其中。但短剧广告里,却出现了“门诊也能报”“门诊打针拿药,责任内0元起赔”等说法。
记者查阅了广告对应的两款保险,发现一款保险的主险明确为“住院医疗保险”,附加险也不含门诊。另一款保险的主险保障范围只有住院医疗、特殊门诊医疗费用、门诊手术医疗费用、住院前后30天门急诊医疗费用,以及外购药品和外购医疗器械费用,同样不含普通门诊。
那“门诊能报”是从哪来的?对此,记者追问了相关直播间的主播,她们给出了一致的答案:门诊险是赠险。
“门诊是我单独给您送的,门诊和这50万元的全家意外险,还有体检卡,都是我给您送的。”“月亮保”直播间主播强调,只要一直续保,就一直送门诊和全家意外险,“门诊线上买药打二折,线下去医院挂号费、检查检验费、抽血化验、拍CT,医保报完我给你报50%。”换言之,主播口中的“门诊”就是门诊险。
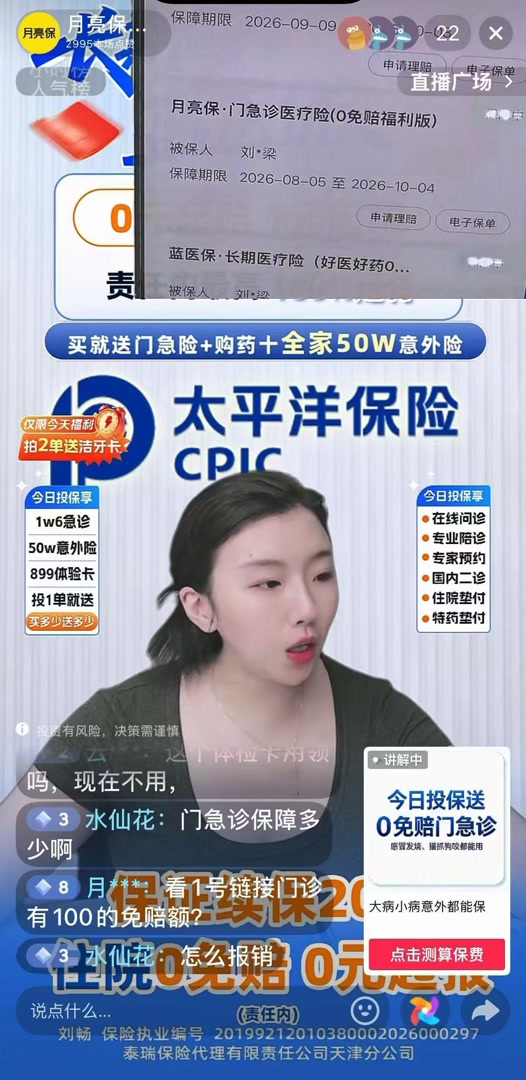
“里面当然没有门急诊了,我给你送门急诊,你要去领。”“月亮保长期医疗险”直播间的主播说,门急诊送的是零免赔的,投保完成后要找主播激活、绑定身份证才能领。
但实际讲解时,主播语速很快,常把“住院零免赔”和“门诊赠送”混着说,消费者极易误以为门诊是主险自带。多个主播还鼓吹起保险的“免费试用期”:“先把门急诊的名额占上”“把今天的权利给他占上了”,用赠品诱导消费者先付款、再细看合同。
一些直播间的主播对需要健康告知的产品也轻描淡写。记者注意到,有主播一步步教消费者下单时称:“填完被保人、投保人以后,点击下方的立即投保……你点击全部为‘否’以后……它跳到微信上支付,付款成功,咱们今天就是拍进来保进来了。早早投上好吧?”主播说“点击全部为‘否’”时,指尖指着的正是《健康告知书》。
在购买保险过程中,健康告知环节格外重要。“《健康告知书》是保险公司在投保环节要求客户填写的健康状况说明文件,构成保险合同的法律要件。”孙雪说,如果消费者轻率地全部填否,未履行如实告知义务,可能导致合同解除或理赔被拒。
专家:赠品促单涉嫌违规诱导投保
《保险法》第一百一十六条规定,保险公司及其工作人员在保险业务活动中不得给予或者承诺给予投保人、被保险人、受益人保险合同约定以外的保险费回扣或者其他利益;第一百三十一条也规定,保险代理人、保险经纪人及其从业人员在办理保险业务活动中不得给予或者承诺给予投保人、被保险人或者受益人保险合同约定以外的利益。
如此一来,直播间送体检卡、洁牙卡、门诊赠险,算不算违规?
清华大学五道口金融学院中国保险与养老金融研究中心首席专家魏晨阳表示,如果这些权益已纳入正式产品或服务安排,并明确披露权利内容和使用条件,并不当然构成违规;但以“投保就送”“直播间专享”等方式在保险合同之外,额外承诺利益,就可能触及监管禁止性规定。魏晨阳同时表示,赠品可能由主播、平台、代理机构甚至第三方提供,这也容易造成责任主体分散。
现实中,赠品诱惑、倒计时催单容易导致消费者来不及仔细阅读保险条款和赠品使用的附加条件,仓促下单引发后续理赔上的纠纷。
北京大成律师事务所高级合伙人肖飒进一步点出,将体检卡、洁牙卡、门诊赠险用作促单手段,实质上是以实物或服务形式提供的合同外利益,与现金回扣在法律性质上并无本质区别。直播场景的特殊性在于,赠品发放主体可能是主播个人或第三方机构,而非保险公司直接支付。但《互联网保险业务监管办法》第三十五条明确,保险机构对所属从业人员的互联网保险业务行为依法承担责任。“如果代理机构主播在保险公司授权的直播中以赠品促单,保险公司难以主张自己不知情或无关。”肖飒说。
不过,肖飒提醒,直播的实时性和非标准化,使得监管机构难以事前审核每一场直播内容,而消费者往往不会保留赠品承诺的证据。她建议,在直播场景下,监管的重点应该从事前审批转向事后追溯与平台数据留存,要求直播平台保存完整的直播回放和交易记录,来保证禁止性规定的真正落实。
实际上,9月30日起实施的《金融产品网络营销管理办法》第十六条已明确提出,金融机构应当承担对其从业人员网络营销行为的管理责任;加强合规审查,及时审看第三方互联网平台账号,保障营销宣传内容符合法律法规要求和本办法第七条、第八条、第十条规定;加强营销行为可回溯管理,保存有关视频、音频、图文资料以供查验。
相比线下投保,线上医疗保险推销往往涉及多方。直播间主播往往来自保险代理公司,但直播间认证又是保险公司,此外还涉及直播平台、短剧平台等。对此,魏晨阳建议,监管应当穿透整个营销链条,看谁设计营销内容、谁提供利益、谁审核和组织销售,不能简单以主播个人行为或代理机构自行操作切断责任。“需要防范的是通过平台化、直播化包装,把原本明确受监管的促销行为伪装成与保险合同无关的流量营销。”
责任编辑:于春晖