鑫闻界|节前A股三大股指分化收官,后市走势如何?
鑫闻界 | 2026-09-30 20:10:50 原创
黄寿赓来源:齐鲁晚报·齐鲁壹点客户端

国庆长假前最后一个交易日,A股在分化中收官,指数有涨有跌,成交额仍在低位。持股还是持币,这道每年都要重做一遍的选择题,今年答案并不统一。针对后市走势,多数机构给出的答案是持股,但对反弹级别的判断不一致,配置上重合度最高的是AI产业链,尤其算力硬件。
沪指收红,科创50再跌2.51%
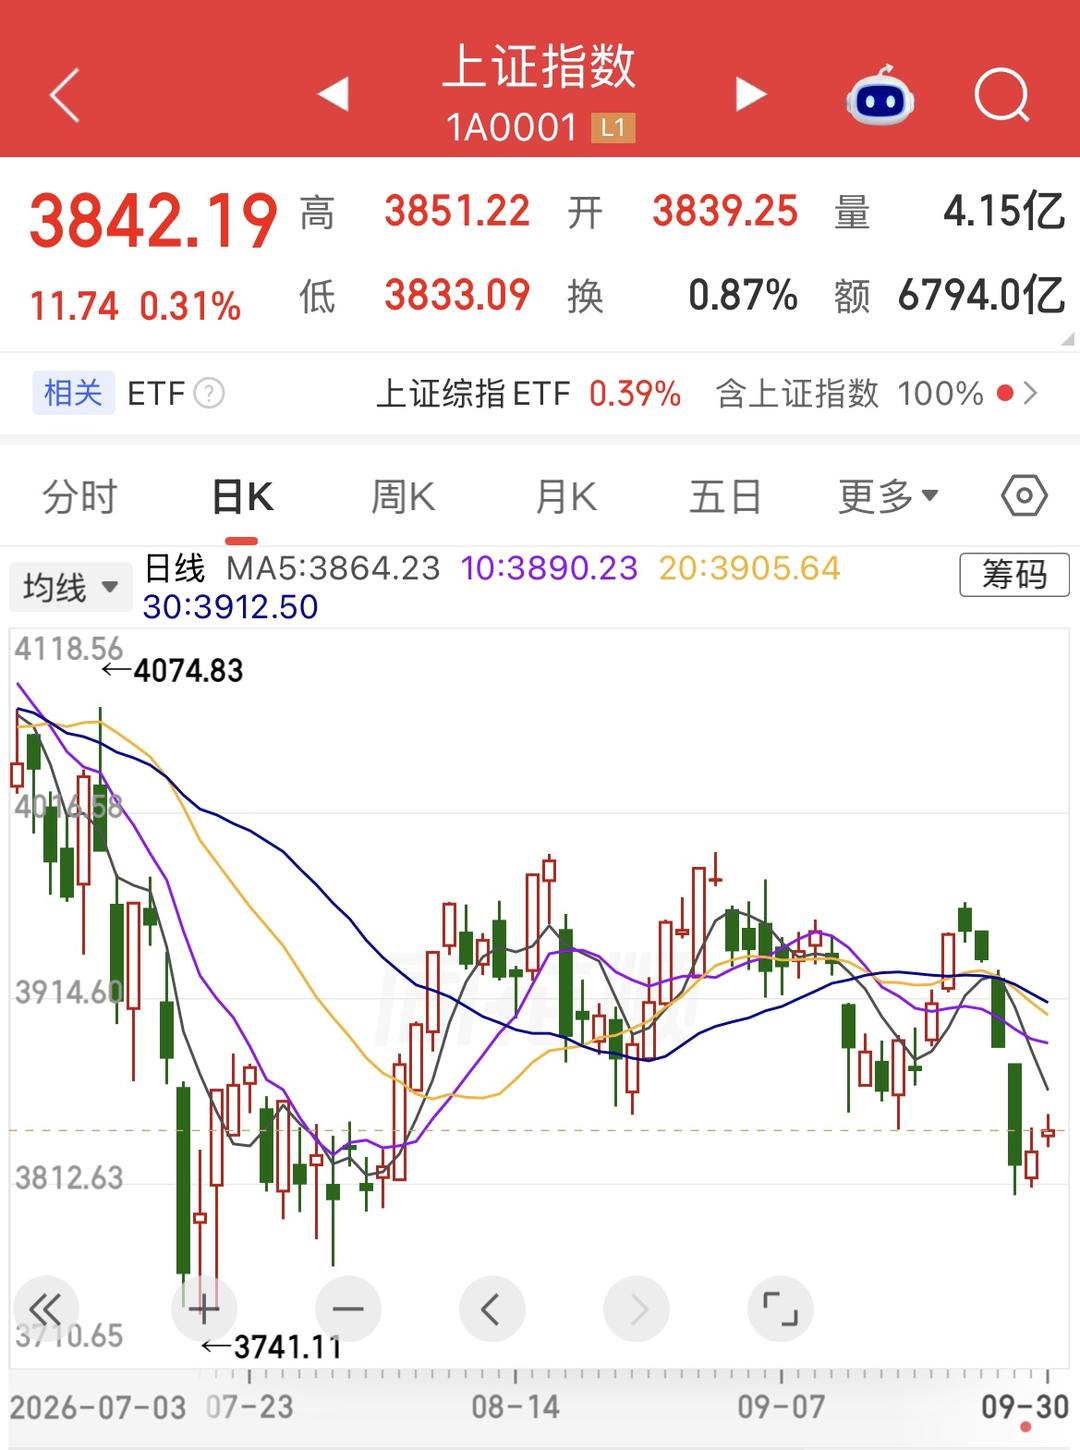
9月30日,三大指数走势分离。上证指数报3842.19点,涨0.31%;深证成指报12887.62点,跌0.11%;创业板指报3135.28点,跌0.23%。科创50跌2.51%至1530.01点,是当天跌幅最大的主要指数;北证50逆势涨0.70%。指数分化背后,权重撑住了沪指,科技板块继续失血。
成交仍在低位,沪深京三市全天成交约1.45万亿元,较前一交易日增加约285亿元,全市场2567只个股上涨、2824只下跌,56只涨停、12只跌停。
分行业来看,医药生物涨2.73%、美容护理涨1.70%、食品饮料涨1.68%,居申万一级行业涨幅前三;电子跌2.38%、计算机跌0.98%、机械设备跌0.90%,居跌幅前三。个股上,康希诺、美诺华等医药股涨停,深物业A盘中上演"地天板",万科A涨超4.4%;另一头,澳弘电子、协和电子跌停,中芯国际、寒武纪等科创板权重股走弱。
资金流向与盘面一致。Wind数据显示,医药生物单日获主力资金净流入逾127亿元,电力设备逾31亿元;电子遭净流出逾176亿元,通信逾36亿元,计算机逾19亿元。
时间拉长到整个9月,各指数均回调,上证指数跌3.62%,深证成指跌8.04%,创业板指跌8.82%,科创50跌9.17%。成交与杠杆同步收缩,Wind数据显示,9月全市场合计成交38.46万亿元,日均1.83万亿元,较8月的日均2.25万亿元减少18.6%;月内日成交额高点出现在9月22日的2.15万亿元,低点9月29日为1.42万亿元。
多机构倾向"持股过节"
针对后市走势,多数机构给出的答案是持股,但控制仓位。机构给出的第一条理由是季节性规律。广发证券策略首席分析师刘晨明统计,2011年至2025年(剔除2024年)国庆假期后第一周,Wind全A指数平均收益率1.69%,上涨概率79%。华泰证券回溯近20年数据更保守:节前10个交易日上证综指区间收益中位数-1.21%、胜率38.1%,节后5个交易日胜率升至66.7%。
财通证券策略首席分析师徐近峰的口径是节前2日、节后5日上涨胜率分别为67%和80%。东吴证券首席策略分析师陈刚另总结四条规律:节前两个交易日常是布局窗口,量能"节前缩量、节后放量",节前大盘与消费占优而节后小盘弹性更大,节后银行、非银金融胜率抬升。
同时,刘晨明还指出,市场自7月高点以来缩量约50%,目前量能已逐步企稳,此时进一步减仓"容易错过节后潜在的反弹机会"。
此外,机构还提到当前负面因素已被定价。广发证券认为,市场对美联储加息预期、AI产业进展、中美会晤等已做了较充分预期,国庆期间消息面大概率平稳。华金证券首席策略分析师邓利军则从政策偏积极、流动性维持宽松、盈利基本面继续回升三个维度,论证短期做多窗口已开启。
分歧在这波反弹有多大
共识之下,机构对反弹级别的判断并不一致。中信证券较为乐观,其首席A股策略师裘翔认为,企业盈利趋势向上时指数大幅调整的概率很小,三季报前后是2026年"最后的进攻窗口",建议以"AI+能源化工"组合应对波动。国泰海通策略首席分析师方奕看好修复回升的"金秋行情",认为扩散与均衡是主要特征。
华泰证券与申万宏源则明确把当前定性为小级别反弹,认为2026年剩余时间以震荡休整为主基调;申万宏源进一步判断,科技板块要走出大级别主升浪仍需重磅AI产业催化,眼下尚不具备条件。
红利资产上分歧更直接。中国银河、国信证券、光大证券、湘财证券都建议保留红利底仓对冲波动;广发证券持相反意见——红利仍有胜率,但赔率已较年中收敛,"预期回报空间不如6月30日"。中国银河证券首席策略分析师杨超的表述居中:节后A股有望修复,但重心仍在于结构性、轮动式修复。
配置上重合度最高的是AI产业链,尤其算力硬件。中泰证券建议"科技进攻、能源安全对冲":持有科创50、国产半导体设备、存储,同时配置化工、电力设备、油运对冲油价与地缘风险。中信建投策略分析师夏凡捷点名算力供给紧缺的涨价环节:光芯片、PCB制造、CCL、服务器整机,以及铜铝锡等工业有色。广发证券测算,历史上国庆后第一周TMT跑赢全A的概率在主要风格指数中最高,达73%。
风险同样被反复提及。华鑫证券提醒,2018年贸易摩擦升级、2022年美联储激进加息都曾打断节后行情;招商证券指出,随着日历效应被广泛认知,近两年已出现"节前抢跑",节前弱势不能直接推导出节后上涨。
综合来看,机构普遍认为,接下来尚需验证四件事:中美经贸磋商进展、国内财政实物工作量能否落地、10月底美联储FOMC会议表态,以及10月三季报能否兑现AI产业链的业绩预期。9月PMI重回扩张区间,算是给最后一件开了个头。
大众新闻·齐鲁壹点记者 黄寿赓
责任编辑:赵婉莹