拟2.73亿美元落子土耳其,森麒麟为何布子欧亚“十字路口”?
公司观 | 2026-10-08 13:05:32 原创
初磊来源:大众新闻·经济导报
10月7日晚间,森麒麟(002984.SZ)发布公告称,公司拟与土耳其领先的独立多品牌轮胎分销与服务企业之一TATKO集团,共同投资建设“土耳其年产700万条高性能轿车、轻卡子午线轮胎项目”。
该项目规划总投资27282万美元(约2.73亿美元,按当前汇率折合人民币约19.4亿元),其中森麒麟(含全资子公司)出资占比90.1%、TATKO集团占比9.9%,建设期18个月,资金由双方自筹。
在欧盟对华乘用车及轻卡轮胎反倾销终裁落地、中国轮胎对欧出口份额下滑的当口,这家总部位于青岛的轮胎龙头把棋子落在欧亚十字路口,背后是怎样的考量?
2.73亿美元的“欧亚棋局”
根据公告,项目落地后,将与森麒麟既有的泰国、摩洛哥海外生产基地形成协同,进一步完善“833Plus”全球战略布局。
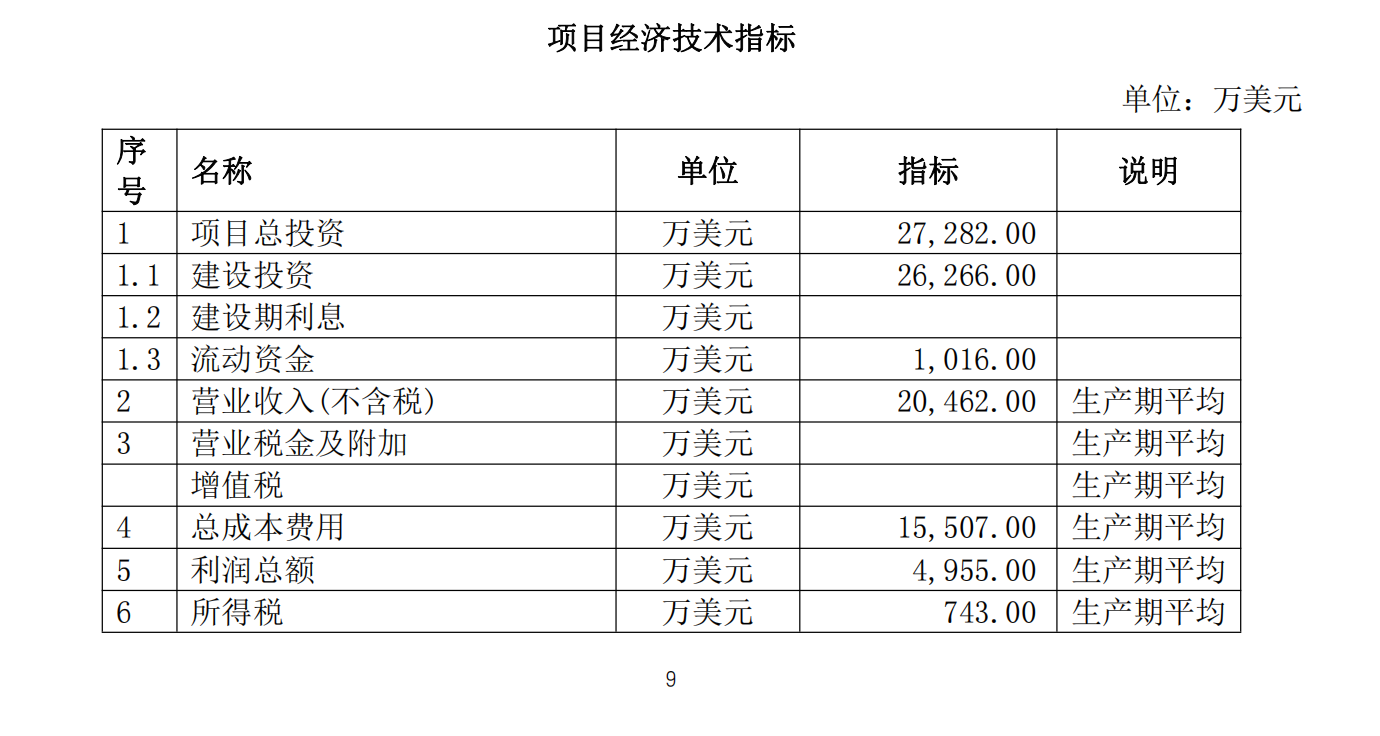
配套披露的可行性研究报告给出了更详细的账本:项目总投资27282万美元中,建设投资26266万美元、流动资金1016万美元;正常运营年预计实现营业收入20462万美元、净利润4211万美元,销售净利润率20.58%。
项目建成后用工约400人。对一个年产700万条的工厂而言,这一数字背后是森麒麟赖以成名的智能制造体系——从智能中央控制、生产执行、仓储物流,到检测扫描、调度预警的五大模块,用自动化替代人工密集型作业。
财务数据显示,合资方TATKO集团注册资本7.5亿土耳其里拉,截至2026年6月30日,TATKO集团总资产88.58亿里拉、净资产29.03亿里拉;2026年上半年实现营业收入70.57亿里拉、净利润2.87亿里拉,2025年全年营收129.12亿里拉、净利润3.64亿里拉。
森麒麟为何选土耳其?
据了解,欧盟委员会已对中国产新乘用车及轻卡充气橡胶轮胎作出反倾销肯定性终裁,税率区间4.3%—45.3%,森麒麟等应诉头部企业适用24.4%税率。终裁落地后,中国乘用车胎对欧盟出口份额由41.77%降至34.98%。
根据相关协议,凡在土耳其境内完税、处于自由流通状态的工业制成品,可凭A.TR货物流通证书免缴关税直接进入欧盟市场。轮胎属于通用工业制成品,恰好落在免税清单内。
一个耐人寻味的巧合是:欧盟在测算正常价值时,选用土耳其作为替代国。换言之,在土耳其落地生产,等于用本土制造身份换取欧盟市场的零关税准入。
土耳其“补位”欧洲
对森麒麟而言,土耳其项目是其给搁置五年的欧洲布局补上一块拼图。
森麒麟此前提出了“833Plus”战略:用10年左右时间在全球布局8座数字化智能制造基地(中国3座、泰国2座,欧洲、非洲、北美各1座),同时运行3座研发中心与3座用户体验中心,Plus则指择机并购一家国际知名轮胎企业。其中“欧洲1座”的原定落点是西班牙。
2021年底,森麒麟宣布在西班牙加利西亚自治区投资5.22亿欧元(约合人民币37.48亿元)建设年产1200万条轮胎项目。但五年过去,该项目因建筑许可审批不确定、当地电网与变电站等能源基础设施不足(相关电力设施预计2028年才投运)而迟迟无法动工。2024年5月,公司将募集资金转投摩洛哥;2026年4月,公司在投资者互动平台明确表示“西班牙工厂项目暂未有实质性推进”。
公开信息显示,森麒麟(摩洛哥)年产1200万条项目于2024年9月投产,建设周期仅11个月;2026年上半年,摩洛哥子公司实现营业收入7.3亿元、净利润1212万元,同比扭亏为盈,并已取得雷诺、Stellantis的全球供应商资质,预计2027年可实现本地整车原装配套。
土耳其项目则补上了摩洛哥覆盖不足的另一半:它既背靠欧盟关税同盟,又能直接吃进本土市场。
可研报告援引土耳其汽车制造商协会(OSD)数据显示,2025年土耳其汽车总产量达141.95万辆、同比增长4%,整车出口105.79万辆,出口率约74.5%;汽车产业出口额415亿美元、同比增长12%,稳居全国第一大出口行业。
福特、雷诺、丰田、现代、Stellantis等主流车企均在土设厂,全国配套零部件企业约1100家,整车本地化配套率维持在50%—70%。
森麒麟与TATKO集团合资,解决的正是“产能出来卖给谁”的问题——后者拥有覆盖土耳其全国的销售分销网络,以及面向巴尔干、中亚的跨境出口渠道和仓储物流能力,可同步推进整车原厂配套与替换胎市场。
“增收不增利”下的逆势扩产
财报显示,2026年上半年,森麒麟实现营业收入44.22亿元、同比增长7.33%;归母净利润4.20亿元,同比下降37.47%;扣非净利润4.03亿元,同比下降39.63%,显示出其“增收不增利”的现状。
压力来自三处:天然橡胶、炭黑、合成橡胶等原材料价格高位震荡,今年三季度,天然橡胶现货均价约1.94万元/吨、同比上涨31%,10月1日炭黑基准价11692.86元/吨、同比上涨59.74%;人民币升值带来汇兑损失,上半年财务费用0.98亿元、同比激增5098.09%;欧美关税加征与跨境物流不畅。多重因素叠加,公司毛利率降至19.55%,同比下滑4.92个百分点。
但产销量给出了另一面:上半年森麒麟轮胎产量达1713.14万条、同比增长10.03%,销量1663.89万条、同比增长11.89%,境外收入41.11亿元、占总营收的92.98%、同比增长9.83%;经营活动现金流净额4.52亿元、同比增长1657%。二季度单季营收达23.39亿元、同比增长13.37%,环比亦明显改善。
换句话说,森麒麟的瓶颈不在订单,而在产能:泰国工厂满产运行、摩洛哥工厂仍在爬坡、青岛工厂启动改扩建。土耳其项目正是在这一背景下提出。
同行的表现提供了对照。同为青岛轮胎龙头的赛轮轮胎上半年实现营收200.27亿元、同比增长3.88%,归母净利润21.60亿元、同比增长17.97%,其境外资产322.93亿元、占总资产62.88%,海外工厂已成利润中枢。
行业来看,自10月1日起,国内轮胎企业年内第四轮集中涨价潮落地,全品类上调2%—5%;而上半年国内半钢胎企业平均产能利用率约68%,同比进一步走低。在“成本高企+关税壁垒+价格承压”的三重挤压下,没有海外产能的中小企业正加速出清,头部企业则依托海外基地承接订单外溢。
(大众新闻·经济导报记者 初磊)
责任编辑:吴淑娟