羽见财经|金价跌了两成多,央行为何还在买?不是“抄底”,是“配置”
羽见财经 | 2026-10-08 15:15:42 原创
胡羽 来源:大众新闻
连续23个月,央行又买黄金了。
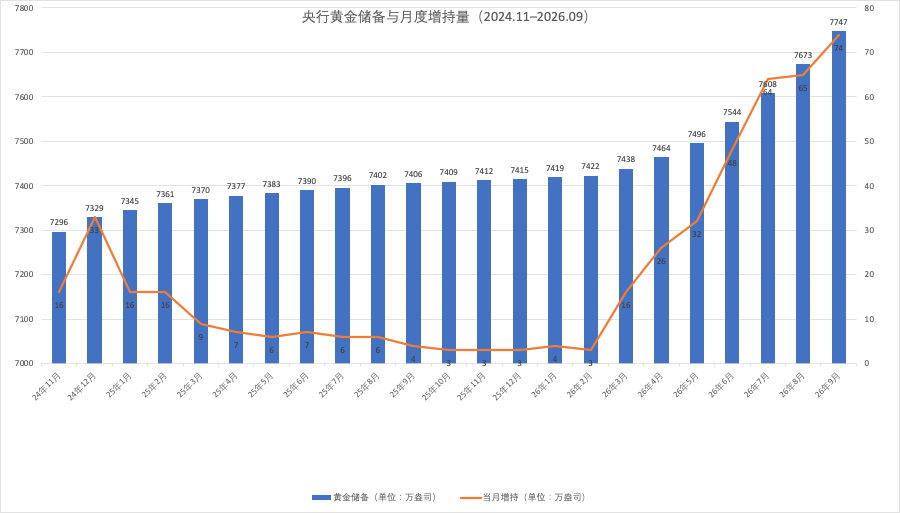
中国人民银行披露的数据显示,9月末,黄金储备报7747万盎司(约2409.59吨),环比增加74万盎司(约23.02吨),创历史新高。
单看这一个月的数据,或许看不出太多信息,但把时间线拉长,趋势便清晰起来。
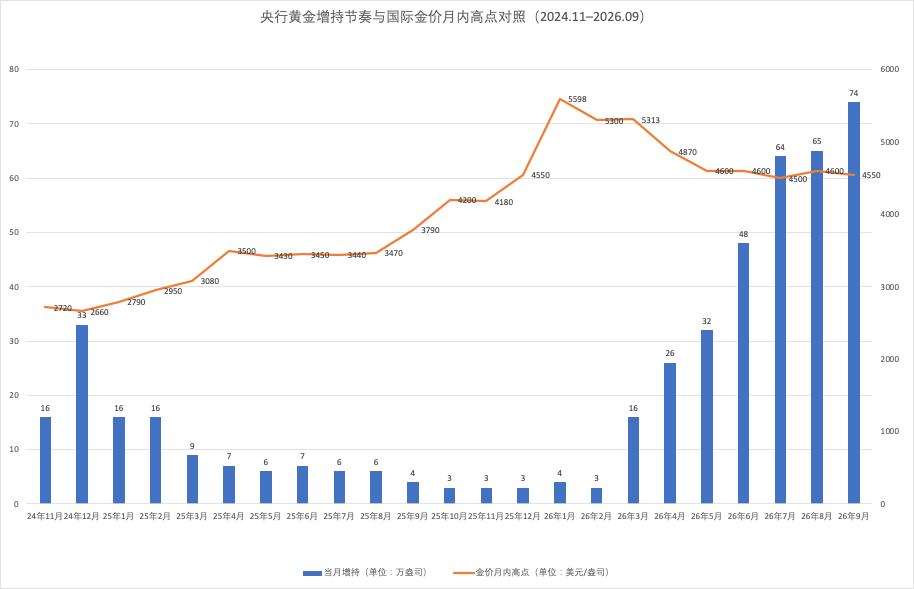
从今年以来,央行单月增持黄金规模分别为4万、3万、16万、26万、32万、48万、64万、65万、74万盎司。年初还是“小幅试探”,进入下半年后节奏明显加快,近三个月连续刷新阶段新高。
与此同时,国际金价却走出了一条不同的曲线。
今年1月29日,现货黄金一度逼近5600美元/盎司的历史高位。此后黄金经历剧烈回调,3月单月跌幅远超主流股指,5月伦敦金现货价格盘中最低触及4453美元/盎司,较年初高点回撤超20%。10月7日当天,现货黄金失守4150美元/盎司。
金价一路下行,央行却越买越多,这是在“抄底”吗?
不是“抄底”,而是“配置”
央行的决策逻辑,远比“抄底”复杂。
价格之外,储备结构、国际环境、货币体系变化,都是它要考量的因素。
先看储备结构。我国官方储备资产包括外汇储备、基金组织储备头寸、特别提款权、黄金和其他储备资产。外汇储备里装的主要是美元、欧元等主权信用资产,美债靠的是美国政府偿付能力,欧元资产靠的是欧元区主权信用。一旦这些主权国家信用出现波动,比如债务恶化、制裁风险或地缘冲突,储备资产的安全性会受到一定程度的冲击。
而黄金不同。黄金作为无主权信用风险的储备资产,不存在违约主体、没有交易对手风险,这是它区别于主权债券的最突出优势。
为什么央行要持续买?一个关键数字可以说明问题。
目前,我国黄金储备在储备资产的占比约为9%。而根据欧洲央行发布的报告,截至2025年底,黄金在全球官方储备资产总额中的占比已升至27%,超越美国国债的22%,成为全球官方储备第一大资产。
9%对27%,差距一目了然。
当前我国黄金储备占比明显偏低,从优化国际储备结构的角度出发,增持黄金的必要性上升。同时,近期黄金价格处于相对低位,增持黄金具有合理性。
而占比偏低是“可以买”的理由,真正驱动央行持续买入的,是更深层的战略逻辑。
黄金具备天然避险属性,可作为美元资产的重要替代,增加黄金配置能够优化外汇储备资产结构,降低对美元资产的依赖,对冲货币汇率波动风险。
另外,黄金是全球广泛接受的最终支付手段,央行增持黄金能够增强主权货币信用,为稳慎推进人民币国际化创造有利条件。综合各方面因素判断,接下来央行增持黄金还是大方向。
这背后是全球货币体系正在发生的深刻变化。今年6月,全球独立智库OMFIF发布的“2026全球公共投资者报告”显示,计划减持美元的央行家数首次超过计划增持美元的央行家数。调研还显示,74%的受访央行认为未来五年美元在全球储备中的占比将出现中等或显著下降,而黄金持有量则将继续上升。
全球央行都在买,不只有中国
全球范围内,一场央行购金潮正在持续。
世界黄金协会发布的2026年二季度《全球黄金需求趋势报告》显示,二季度全球央行及其他官方机构合计净增黄金储备289吨,同比增长62%,创下二季度历史新高。上半年全球央行净购金244吨,高于五年均值。
世界黄金协会6月16日发布的2026年央行黄金储备调查报告显示,74家受访央行中,45%表示计划在未来12个月内增加黄金储备,创下该调查自2018年启动以来的最高比例,仅有1%的受访机构表示计划减持。与此同时,89%的受访者认为全球央行黄金储备总量将在未来一年内继续增加。
对普通人意味着什么?
央行连续23个月增持黄金的消息一出,财经交流群里很快热闹起来。有投资者转发新闻截图,配上“跟不跟”的提问;有人翻出自己年初买入黄金ETF的收益,说“还是央妈眼光准”;也有人直接问:“现在上车还来得及吗?”
这里有一个关键区别需要厘清:央行的目标和个人的目标并不相同。
央行买黄金,看的是未来全球货币秩序走向,目标是优化国家储备结构、增强主权货币信用。个人买黄金,目标是优化家庭资产组合、分散风险。两者的资金性质、持有周期、风险承受能力完全不同。央行的增持,是长期配置行为,不追求买在最低点,也不在意短期浮亏;而个人投资者如果带着“跟着央行抄底”的心态入场,很容易把长期配置逻辑误读为短期交易信号。
渣打中国财富方案部首席投资策略师王昕杰的建议是,个人投资者可以在资产组合中配置一定比例的黄金。行业研究普遍认为,黄金更适合作为家庭可投资资产中的“安全垫”,以分批、长期的方式参与,而非将央行连续增持直接等同于短期入场信号。
换句话说,如果真要“跟”,跟的不是央行的买入时机,而是央行的配置思路,不追涨、不杀跌,分批买入,长期持有,把黄金当作资产组合里的一层保护,而不是一把梭哈的赌注。
(大众新闻记者 胡羽)
责任编辑:李文