农金洞察|跳出传统增信依赖——一家城商银行的制度突围
大众新闻·农村大众 祝超群 2026-10-08 16:18:30原创
【编者按】本栏目长期关注“三农”金融,我们反复看到这样的困境:不少农业经营主体有生产、有投入、有预期收益,却因缺少银行认可的传统抵押担保,难以获得融资。这也让我们一直思考:广袤乡村蕴藏着丰富的农村产权资源,如果这些资源及其经营形成的预期收益能够与银行信贷决策有效衔接,将为农业农村发展打开多大的空间?
如今,枣庄银行出台《枣庄银行预期收益权质押贷款管理办法(试行)》,将符合条件的预期收益纳入质押权利安排,把前期探索转化为统一的业务规则。这让我们看到了破解上述困境的一种制度尝试,也让更多有真实经营、缺少传统增信条件的农业主体,有了新的融资路径期待。从丰富的农村产权资源,到实实在在的金融支持,还有哪些环节需要打通?这正是我们关注这项探索,并将持续追踪的原因。
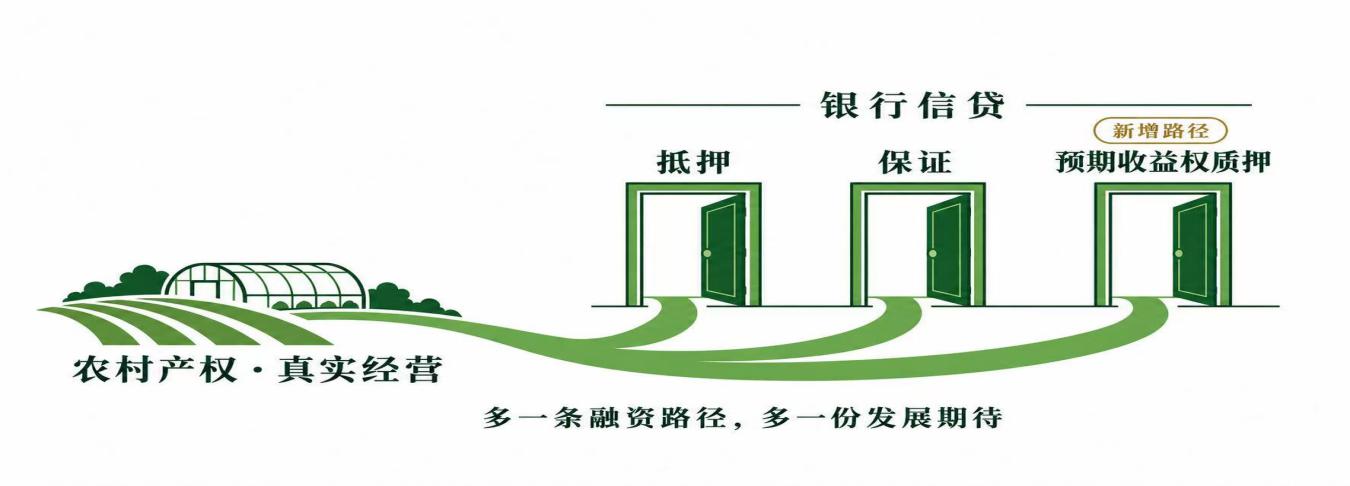
近日,枣庄银行印发《枣庄银行预期收益权质押贷款管理办法(试行)》,办法共九章三十二条,对贷款准入、资金用途、质押标的、业务流程、贷后管理及风险处置作出系统规范,成为山东省首家出台此类专项管理办法的城市商业银行。据了解,两年多来,该行与“农农e链”平台合作,在农业设施、鱼塘养殖、林地林木、康养、共享单车等领域累计发放预期收益权质押贷款22笔、1927万元。此次出台管理办法,将前期业务实践转化为全行统一的办理规则。
这项制度回应了农业农村融资中的一个现实难题:一些家庭农场、农民合作社等经营主体有真实生产经营和还款能力,却缺少传统抵押物和外部担保。如何为这类客户提供融资,也关系到地方银行能否打开新的业务空间。
有经营为何仍难融资
在农业生产中,土地往往来自流转,经营场所可能是租用的。一些投入不小的育苗棚、养殖设施,又难以办理银行通常接受的抵押登记。经营主体已经把资金投进生产,却未必能拿出传统信贷认可的抵押物,经营能力与融资条件之间存在落差。
山亭区龙潭家庭农场就曾遇到这样的难题。据《农村大众》此前报道,这家从事番茄工厂化育苗等业务的农场,通过“农农e链”平台,以资产锁定与农业经营预期收益权质押相结合的方式,从枣庄银行获得100万元贷款,没有额外提供担保。农业经营形成的预期收益权,为这笔融资提供了新的支持。
在抵押担保之外拓展业务空间
抵押、保证以及政策性农业担保,都是有价值的风险分担工具。问题在于,当“有没有抵押、谁来担保”成为决定业务能否开展的主要条件时,银行自身识别、判断和管理经营风险的能力,放在什么位置,又如何得到发展?
在农村,外部担保同样有准入条件、额度和服务范围。部分经营主体即使有融资需求,也未必能获得相应担保支持。对银行来说,能否在既有抵押、担保之外建立适配的融资路径,直接关系到服务能够覆盖哪些客户。
这一问题也影响着地方银行在县域的竞争。在与大型银行竞争时,如果主要围绕抵押充分、信息标准化程度高的同类客户开展业务,竞争就容易集中于价格、额度和审批速度。地方银行贴近农场、合作社和农业企业,对本地种养产业的了解,需要进一步转化为授信判断和风险管理能力,才能形成自身的业务优势。
枣庄银行选择从制度上拓展服务范围,将一批传统抵押担保条件覆盖不足的经营主体纳入业务视野。对农业客户而言,这意味着扩大生产、改善设施、衔接产销的资金需求,有了新的融资路径;对银行而言,则为拓展涉农客户和业务提供了依据。
预期收益权如何用于融资
据了解,该项业务面向种植、养殖、设施农业、订单农业,以及农产品收储、加工、贸易等经营主体,覆盖农业生产和产后经营环节,同时延伸至园区轻资产企业、养老、文旅等场景。
服务范围扩大,相应的准入要求也已明确。银行需对客户的持续经营能力、第一还款来源以及信用状况等进行判断。纳入质押安排的收益权,应当真实合法、权属清晰、具有可转让性,对应现金流可预测、能够独立核算,并防范重复质押等风险。
在具体办理中,借款人通过“农农e链”平台提交经营情况、底层资产和收益来源等材料,由平台协助确认对应资产或经营场景,生成确认凭证、完成资产锁定后推送融资申请。银行受理后,再按自身制度开展调查、审查和审批。
预期收益权的价值评估,由银行准入的、具有资产评估资质的第三方机构承担;质押登记则由银行经办机构在中国人民银行征信中心动产融资统一登记公示系统办理,登记描述与平台凭证载明的资产及未来收益相衔接。
在这一流程中,平台核验、专业评估、银行审批和质押登记相互衔接。平台记录经营关系与资产约束状态,银行结合独立调查作出授信判断。资产锁定的约束作用,则需要落实到具体约定和业务管理中。
据了解,该项业务单户授信额度最高200万元,组合叠加其他抵押担保措施的,最高不超过1000万元;预期收益权质押率最高不超过评估价值的50%。贷款期限结合收益兑现周期、经营计划和还款能力等因素确定,最长不超过3年,且不得超过对应收益的有效期限。
预期收益权质押由此成为银行服务客户的一条融资路径,与原有抵押、保证等方式相互补充。银行通过额度、质押率和期限管理,对业务风险作出相应约束。
从一笔业务到一套规则
分析经营情况和第一还款来源,是银行信贷的基本要求。枣庄银行此次制度建设的进展,在于把符合条件的预期收益进一步纳入质押权利安排,并将核验、评估、登记与持续管理固化为业务流程,为分支机构办理同类业务提供统一依据。
从龙潭家庭农场的一笔贷款,到面向全行的办理规则,前期涉农业务积累的经验有了推广的基础。其他支行面对符合条件的种植、养殖、农产品加工等客户,可以依照共同的调查要求、审查标准和办理程序开展业务,减少逐个项目摸索、协调的成本。
2026年中央一号文件将“以改革创新为根本动力”写入总体要求。《银行业保险业普惠金融高质量发展实施方案》(金办发〔2025〕58号)提出,地方中小银行机构要“牢固坚守支农支小市场定位,立足当地开展特色化经营,适应农村金融市场需求变化”。2026年金融支持乡村全面振兴工作的通知进一步要求,“优化涉农信贷产品和服务,结合‘三农’特点提供更为适配的信贷产品”。枣庄银行的管理办法在制度设计上回应了这些要求:贷款期限结合收益兑现周期和经营计划确定,质押标的为现金流可预测且能够独立核算的预期收益权,风控逻辑以第一还款来源分析为基础。
预期收益权融资的制度建设,已有同业实践。南京银行在2024年的公开报道中披露了碳汇预期收益权质押贷款管理办法;2025年,江西银行、江西农商联合银行也分别出台林业经营收益权质押业务支持方案和管理办法。枣庄银行则结合本地两年多的多场景实践,将第三方平台服务与自身信贷管理贯通,为农业及其他轻资产主体建立统一的业务办理框架。
让风险管理跟上经营过程
对于农业经营主体,融资还要适应生产的节奏。种苗、农资采购和设施维护等支出发生在前,销售收入往往在后,贷款期限和还款安排需要与收益兑现周期相匹配。银行对这些环节了解得越深入,越有条件提供适合的服务,也越有利于在持续经营往来中积累客户关系。
贷后管理也被纳入统一流程。银行需持续关注经营情况、资金用途和收益权价值变化,区分项目持续运营和项目终止等情形,分别采取核查、补充增信、压降风险敞口及协同处置等措施。
这对农业融资尤为重要。育苗、种植、养殖都要经历生产和销售,产量、价格、履约情况的变化,会影响预期收益及相应收益权的质押价值。持续掌握经营状况,才能及时发现风险。业务中还设置了通过平台协调接续经营等处置安排,为出现风险后的应对提供路径。
随着业务开展,核验机制仍可结合农业特点进一步完善。将生产计划、农事记录、销售结算与实际回款相互印证,有助于核实经营情况、跟踪收益变化,也能为银行的持续风险管理提供依据。
从枣庄样本到全省验证
这不是枣庄一家的事。截至2026年9月末,基于同一底层逻辑,相关机制已在山东8市107个试点村落地,覆盖5680户农户,确认土地面积4.24万亩,入链经营主体122家。25家银行、8家专业机构参与,累计支持收益权质押贷款11.48亿元,覆盖设施农业、林业、渔业、园区经济、文旅康养、活体资产、共享单车等10类场景。
枣庄银行的22笔1927万元是“制度验证样本”,全省11.48亿元是“生态验证结果”。前者证明中小银行可以靠内部制度把非标资产变成标准化信贷资产;后者证明这套方法论不依赖某一家银行的资源禀赋,可以被多家机构复用。
对枣庄银行而言,率先建立预期收益权质押贷款制度,意味着以制度先行打开新的业务空间,为全行持续承接一批传统增信条件不具备的客户提供依据,并在客户拓展、经验积累和风险管理中争取先发优势;对农业农村而言,有助于让金融资源更贴近生产经营需要,为农业投入和产业发展提供支撑;对经营主体而言,则让有真实经营、有还款来源,却缺少传统抵押物和外部担保的农场、合作社和企业,多了一条通过预期收益权质押获得融资的路径。银行由此争取发展主动权,经营主体也获得了将经营潜力转化为现实资金支持的新机会。
(大众新闻·农村大众记者 祝超群 通讯员 杨其刚 王娟)
责任编辑:安臻