枣庄银行出台预期收益权质押贷款专项管理办法——探路地方中小银行普惠金融制度供给 以收益权质押创新破解小微融资难题
大众新闻·农村大众 祝超群 2026-10-08 16:21:06原创
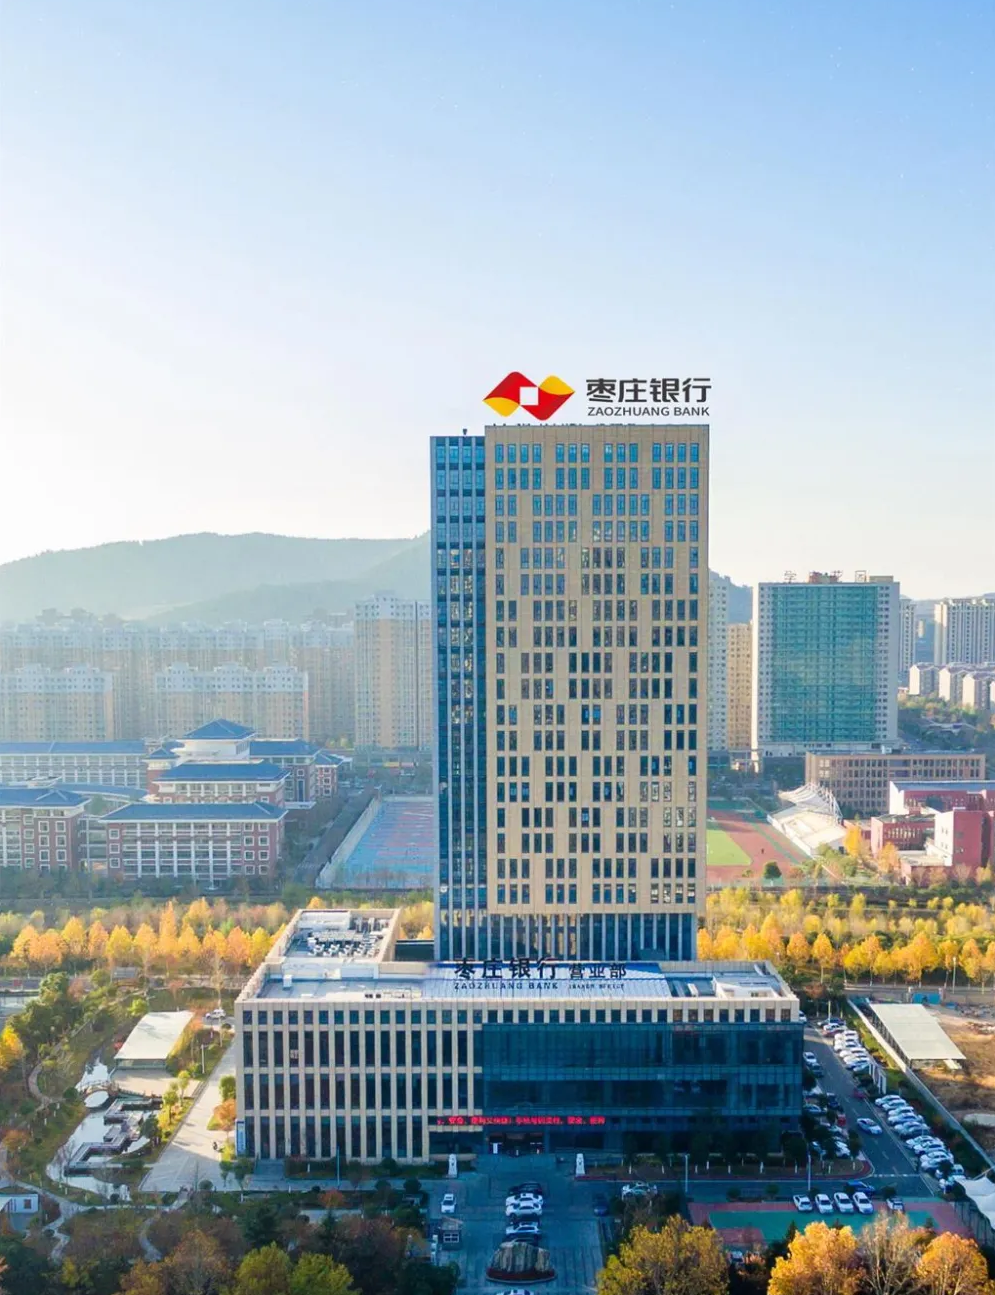
9月24日,枣庄银行正式印发《枣庄银行预期收益权质押贷款管理办法(试行)》(下称《办法》),对贷款准入、资金用途、质押标的、业务流程、贷后管理及风险处置作出系统规范,这是山东省首家出台该类专项管理办法的城市商业银行。此举标志着该行预期收益权质押贷款业务从试点探索迈入规范化、制度化、常态化运营新阶段,为地方中小银行探路普惠金融制度供给、破解轻资产主体融资困境提供了可复制的实践样本。
《办法》所称预期收益权质押贷款,是指该行面向符合准入条件的小微企业、个体工商户、小微企业主等经营主体发放的,以其依法合规拥有的特定领域可变现预期收益及各类政策性补贴作为质押物,依托“农农e链”办理业务申请、权属确权等前置流程,用于支持主体产业生产经营与业务发展的贷款业务。
此次制度出台精准对标国家普惠金融高质量发展政策要求,聚焦小微企业、新型农业经营主体、养老文旅等轻资产经营主体“有收益、无抵押、融资难”的痛点。以往多数普惠经营主体经营稳定、营收可持续,但因缺乏传统不动产抵押物,长期面临信贷准入壁垒。枣庄银行依托《民法典》中“将有的应收账款可质押”的法律依据,创新性地将经营主体未来经营性收益、政策性补贴等合规预期收益转化为质押资产,彻底打破传统信贷的抵押物依赖。
据悉,该《办法》构建了全流程标准化业务体系,明确贷款对象、用途、额度、期限、风控等核心规则。业务覆盖涉农种养、农产品加工、村集体经济、园区商户、养老服务、经营性设施运营等多元场景。贷款单户基础授信最高200万元,叠加其他担保措施后最高可达1000万元,预期收益权质押贷款质押率最高不超过收益权评估价值的50%,贷款期限最长3年,可适配不同行业的经营周期与现金流特点。同时严格划定资金使用红线,严禁资金流入楼市、股市等投机领域,确保资金精准赋能实体经济。
数字化赋能与全闭环风控是该业务的核心优势。该行依托“农农e链”平台,实现业务申请、资产确权、数字存证、资产锁定全线上办理,同步对接人民银行动产融资统一登记系统,有效杜绝重复质押问题,保障质押效力。风控层面建立贷前核查、专业估值、审慎审批、动态贷后监测、分类风险处置的全链条机制,针对收益价值波动、经营停滞等不同风险场景,制定补充增信、提前收贷、资产协同处置等差异化预案,实现创新与风控双向平衡。
据了解,该行此类业务已累计投放贷款22笔、金额1927万元,户均授信约87.59万元,精准匹配轻资产主体小额、分散的融资需求,成功跑通“确权—估值—登记—监测—处置”标准化流程。
据悉,下一步,枣庄银行将持续深化数字金融赋能,拓宽收益权质押融资应用场景,以制度创新推动普惠金融从政策驱动向制度驱动转型,精准助力地方实体经济与乡村振兴高质量发展。
(大众新闻·农村大众记者 祝超群)
责任编辑:安臻