“城商行一哥”业绩与罚单齐飞!今年以来,江苏银行以22张罚单1379.3万元罚款居城商行首位
金观察 | 2026-10-12 15:50:29 原创
“城商行一哥”江苏银行近期备受关注,不是因为耀眼的财报数据,而是因为高达937.1万元的罚单。9月24日,江苏银行因13项违法违规行为被警告、通报批评、罚款937.1万元。企业预警通数据显示,今年以来,城商行中,有9家银行罚单数量在10张(含分支机构、相关责任人罚单)以上。而江苏银行以22张罚单、总计1379.3万元的罚款居首位。
重蹈覆辙
因13项违规合计被罚937.1万元
“推广合规文化,强化合规意识”“不断优化内控案防机制,深入推进风险管理体制改革,持续完善风控管理体系,智慧化防控体系快速迭代、日益成熟,风险管控水平不断提升,风险管理全面有效”……记者注意到,江苏银行在其2026年半年度报告(以下简称“报告”)中,多次提及其合规建设和风险管理的相关措施和成效,但颇有反讽意味的是,在报告披露一个多月后,江苏银行便迎来重罚。
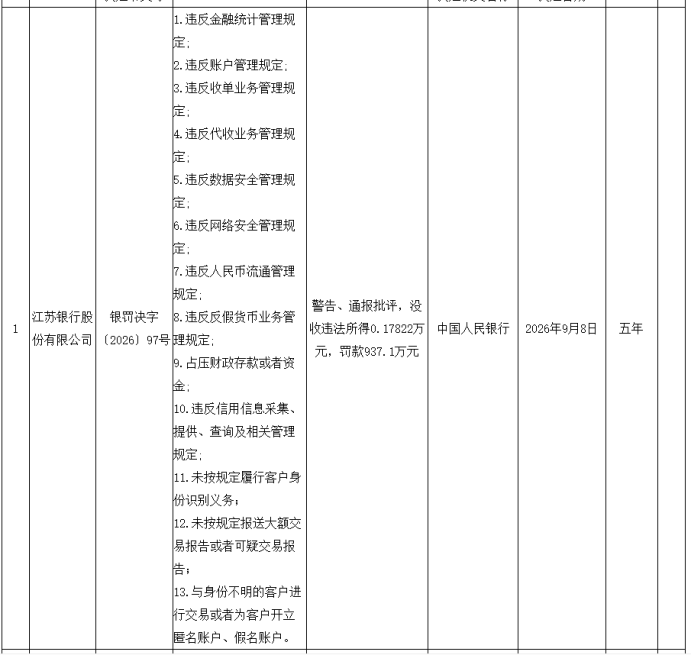
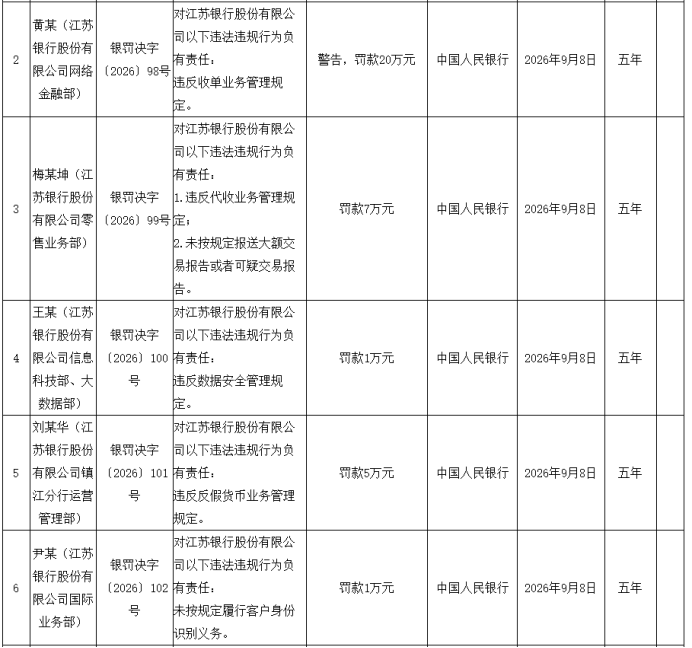
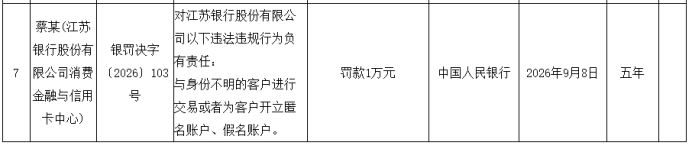
9月24日,中国人民银行披露的行政处罚信息显示,江苏银行因违反金融统计、账户管理、收单业务、代收业务、数据安全、网络安全等管理规定,以及占压财政存款或资金、未按规定履行客户身份识别义务等13项违法违规行为,被警告、通报批评,没收违法所得0.17822万元,并罚款937.1万元。此外,6名相关责任人员被分别处以1万至20万元不等罚款,其中1人因违反收单业务管理规定被罚20万元。
对于江苏银行此次被重罚,眺远影响力研究院院长高承远接受媒体采访时分析称,江苏银行此次被罚事项覆盖支付、账户、科技、反洗钱等多个业务条线,被问责人员来自网络金融部、零售业务部、信息科技部、大数据部等至少6个部门,这说明问题不是单一部门的疏忽,而是前端业务扩张速度超过了中后台合规能力的建设节奏。当零售信贷、消费金融、国际业务等多个业务同步扩张,客户身份识别、交易监测、数据安全的责任边界变得模糊,容易出现“谁都管、谁都没管透”的局面。
记者注意到,此次并非江苏银行首次被央行重罚。
2023年1月10日,央行披露的一则行政处罚信息显示,江苏银行因违反账户管理规定等9项违法行为,被警告并罚款773.6万元。
具体来看,江苏银行涉及的9项违法行为包括:违反账户管理规定,违反流通人民币管理规定,违反人民币反假有关规定,占压财政存款或者资金,违反国库科目设置和使用规定,未按规定履行客户身份识别义务,未按规定保存客户身份资料和交易记录,未按规定报送大额交易报告或者可疑交易报告,对金融产品作出虚假或者引人误解的宣传。同时,4名相关责任人被追责。时任该行运营管理部账户支付团队团队经理,对该行违反账户管理规定的行为负有责任,被警告并罚款5万元。时任该行消费金融与信用卡中心总经理、时任该行运营管理部总经理、时任该行风险管理部总经理,均被罚款3.5万元。
而对比两则处罚信息会发现,账户管理、未按规定履行客户身份识别义务、占压财政存款或者资金等违规理由高度重合,这说明江苏银行对于违规问题整改不彻底。
违规多发
罚单数量金额均居城商行首位
企业预警通数据显示,今年以来,城商行中,有9家银行罚单数量在10张(含分支机构、相关责任人罚单)以上。而江苏银行无论是罚单数量还是罚款金额均居城商行首位。据不完全统计,截止到目前,江苏银行共收到22张罚单,总计被罚款1379.3万元。
今年3月份,江苏银行盐城分行因票据贴现资金被挪用于银票保证金、贷款“三查”不到位,被罚款80万元。同时,王林(时任江苏银行盐城大丰支行行长)因票据贴现资金被挪用于银票保证金,被警告并罚款5万元;戴启明(江苏银行射阳支行行长)因贷款“三查”不到位,被警告并罚款5万元。
今年5月份,江苏银行北京分行因违反账户管理规定,违反网络安全管理规定,违反数据安全管理规定,违反信用信息采集、提供、查询及相关管理规定以及未按照规定履行客户身份识别义务,被警告并罚款51.2万元;吴某生被罚款1万元,杨某被罚款6万元。
今年6月份,江苏银行无锡分行因对公贷款业务管理不到位、违规虚增存款、票据业务管理不到位、信用卡分期业务管理不到位,被罚款160万元,没收违法所得17.3175万元;唐玮(时任江苏银行无锡分行风险合规部总经理)被警告并罚款6万元,杜晓军(江苏银行无锡分行公司业务部业务管理团队经理)被警告并罚款6.5万元,张建伟(时任江苏银行无锡分行消费金融与信用卡中心总经理)被警告。
江苏银行官网显示,江苏银行于2007年1月24日挂牌开业,总部位于江苏南京。2016年8月2日,在上海证券交易所主板上市。江苏银行下辖18家分行和苏银金融租赁股份有限公司、苏银理财有限责任公司、苏银凯基消费金融有限公司3家子公司,机构实现了江苏省内县域全覆盖,业务布局长三角、京津冀、粤港澳大湾区三大经济圈。
规模狂飙
业绩亮眼而风险指标抬头
记者注意到,罚单密集的另一面是江苏银行的扩张提速以及亮眼业绩。公开资料显示,江苏银行上市十年来,不仅连续十年保持营收、利润正增长,年均复合增长率保持两位数,而且资产规模扩张迅速,2025年超越了北京银行之后,如今已坐稳“城商行一哥”宝座。
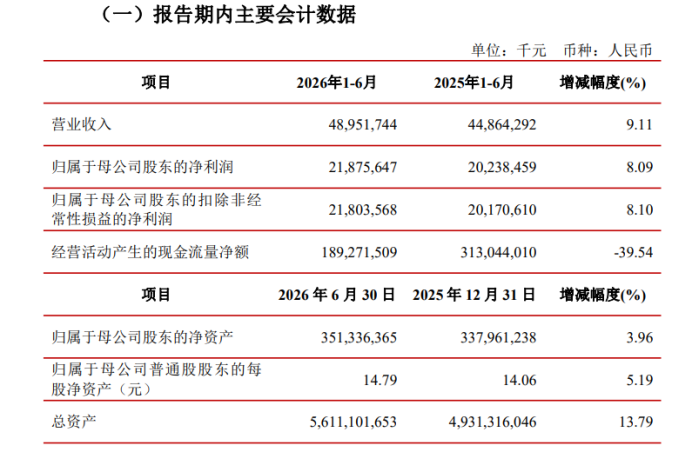
报告显示,报告期内,今年上半年江苏银行实现营收489.52亿元,同比增长9.11%;归母净利润218.76亿元,同比增长8.09%。截至6月末,该行资产总额5.61万亿元,较去年底增长13.79%,成为A股首家资产突破5万亿元的城商行。
虽然江苏银行2026年上半年的业绩,放在城商行梯队中足够亮眼,但若拆开来看,也隐藏着净息差延续下行、零售信贷持续收缩、部分风险指标抬头等挑战。
先说净息差,今年上半年江苏银行净息差1.64%,较上年同期1.78%的水平下降0.14个百分点。梳理发现,2022年至2025年,江苏银行的净息差分别为2.32%、1.98%、1.86%、1.73%。
记者注意到,江苏银行的拨备覆盖率同样一路下滑。2023年至2025年,江苏银行的拨备覆盖率分别为378.09%、350.10%、322.98%。而今年上半年仅为304.83%。有业内人士分析,江苏银行利润增长可能暗藏水分,其中有不小的一块来自“拨备的释放”。
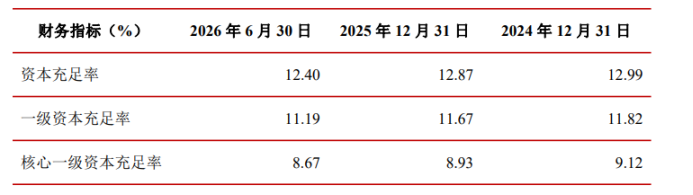
此外,由于一路高速扩张,江苏银行的资本充足率指标也出现一定下行。截至6月末,江苏银行资本充足率为12.40%,较2025年末下降0.47个百分点;一级资本充足率为11.19%,较2025年末下降0.48个百分点;核心一级资本充足率为8.67%,较2025年末下降0.26个百分点。尤其是核心一级资本充足率,目前只有8.67%,离监管的警戒线仅有一步之遥。
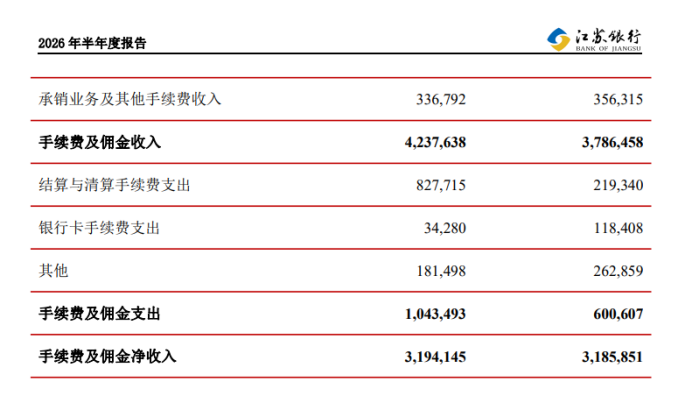
记者还注意到,报告期内,江苏银行手续费及佣金支出达到10.43亿元,同比大幅增长73.74%,导致手续费盈利空间被大幅压缩,其中,结算与清算手续费支出达到8.28亿元,同比增长277.37%。非息收入方面,信用承诺手续费及佣金收入8.91亿元,同比下降11.59%。
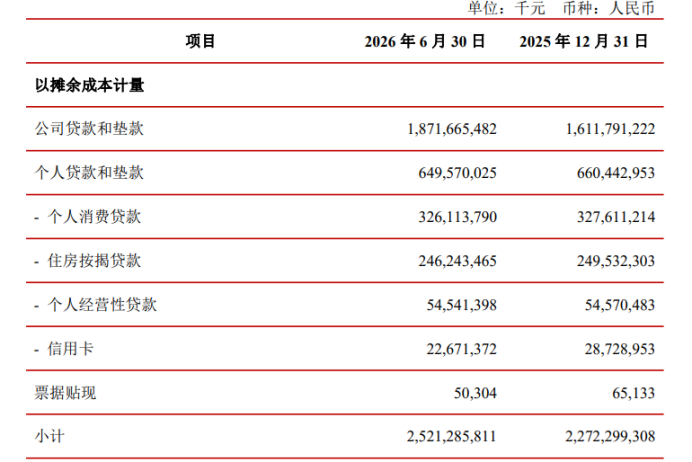
此外,报告显示,江苏银行的个人信贷投放面临压力。截至6月末,江苏银行个人贷款余额6496亿元,较上年末下降1.65%。其中个人消费贷款3261亿元,较上年末下降0.46%;住房按揭贷款2462亿元,较上年末下降1.32%;信用卡余额227亿元,较上年末下降21.06%。
2026年是“十五五”开局之年,也是江苏银行上市的第十一个年头。站在具有历史意义的全新起点,江苏银行管理层在业绩交流会、股东会等场合均曾表示,将继续坚守执行政策、遵从监管、市场表现“三好学生”定位。围绕三大核心方向统筹推进发展:一是强化政治引领,持续营造团结奋斗、风清气正的良好生态。二是强化标杆意识,努力实现省内金融贡献和全国综合排名的“双提升”。三是强化执行落地,以统一的方法论和管理工具赋能经营决策。不知,未来江苏银行将如何发力,才能实现这一发展愿景?真正实现规模、效益、效率、质量均衡发展?
(大众新闻·半岛新闻记者 文鸿飞)
责任编辑:文鸿飞