冰轮环境三季报净利预增最高50%,海外数据中心冷源业务成最大利润增量
公司观 | 2026-10-13 11:06:50 原创
于婉凝来源:大众新闻·经济导报
10月12日晚间,冰轮环境(000811.SZ)发布2026年前三季度业绩预告称,预计实现归属于上市公司股东的净利润5.56亿元至6.42亿元,同比增长30%—50%;扣除非经常性损益后的净利润预计为5.09亿元至5.95亿元,同比增长29%—51%。
这份预喜背后,是冰轮环境近年来押注的AI数据中心(AIDC)冷源装备业务进入业绩兑现期——控股子公司顿汉布什在海外数据中心冷源市场的放量,成为最大的利润增量来源。
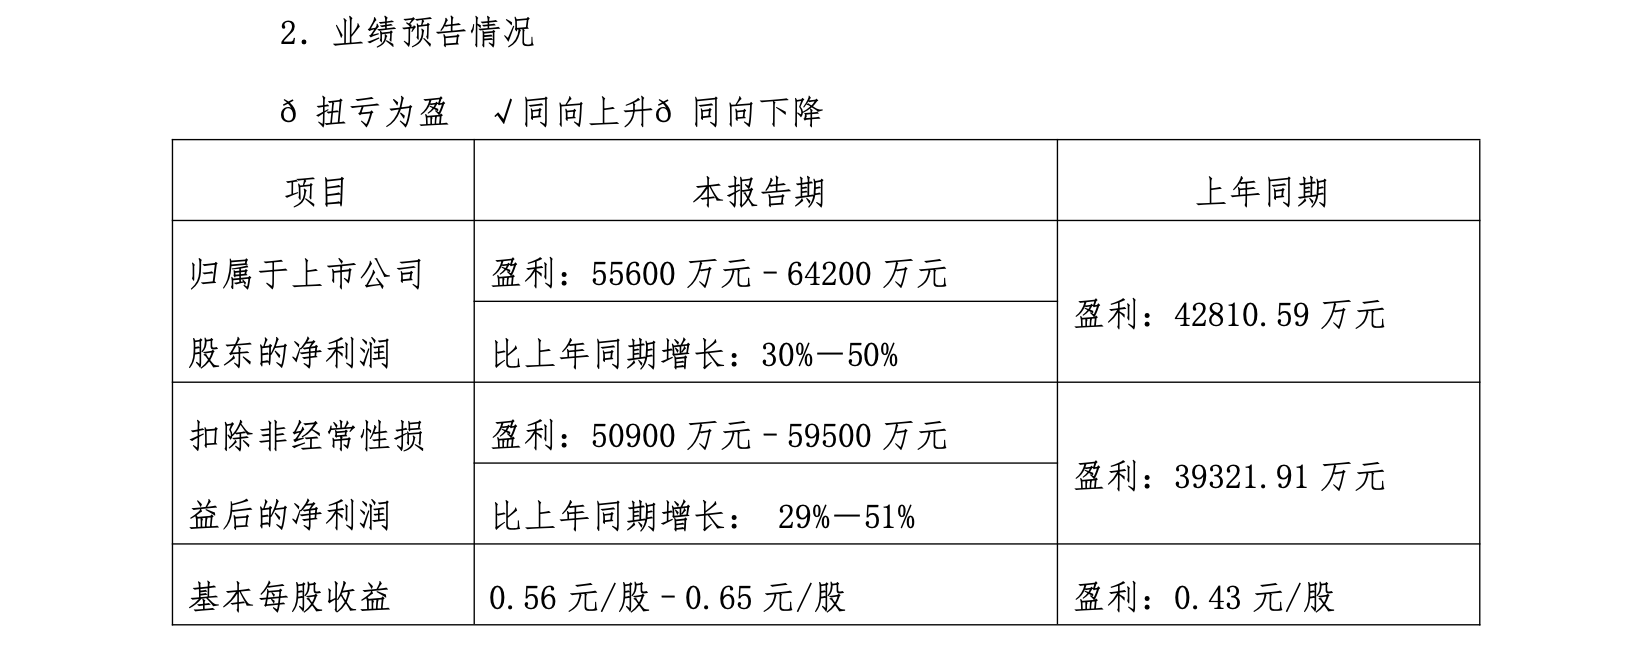
具体来看,公司预计基本每股收益为0.56元/股至0.65元/股,上年同期为0.43元/股。公司同时披露,报告期内非经常性损益金额约为4100万元至5100万元,上年同期为3489万元,主业对利润的贡献更为突出。
结合冰轮环境此前披露的半年报数据(上半年归母净利润3.11亿元)测算,公司第三季度单季归母净利润约为2.45亿元至3.31亿元,已接近上半年两个季度之和;而公司一季度归母净利润为1.17亿元,第二季度约为1.94亿元,利润逐季走高的态势明显。
在三季报业绩预告中,冰轮环境将业绩增长主要归因于控股子公司DUNHAM BUSH HOLDING BHD海外数据中心冷源装备业绩较快上升。
公司此前披露的经营数据也印证了这一增长路径:数据中心冷机业务上半年合计确认收入约8亿元,同比增长43%,在公司整体营收中的占比已提升至22%。
冰轮环境踩中的是AI算力爆发带来的数据中心制冷升级浪潮。伴随AI服务器功率密度陡增,传统风冷逼近物理极限,液冷及更高能效的磁悬浮离心式冷水机组正成为新建数据中心的主流选择。
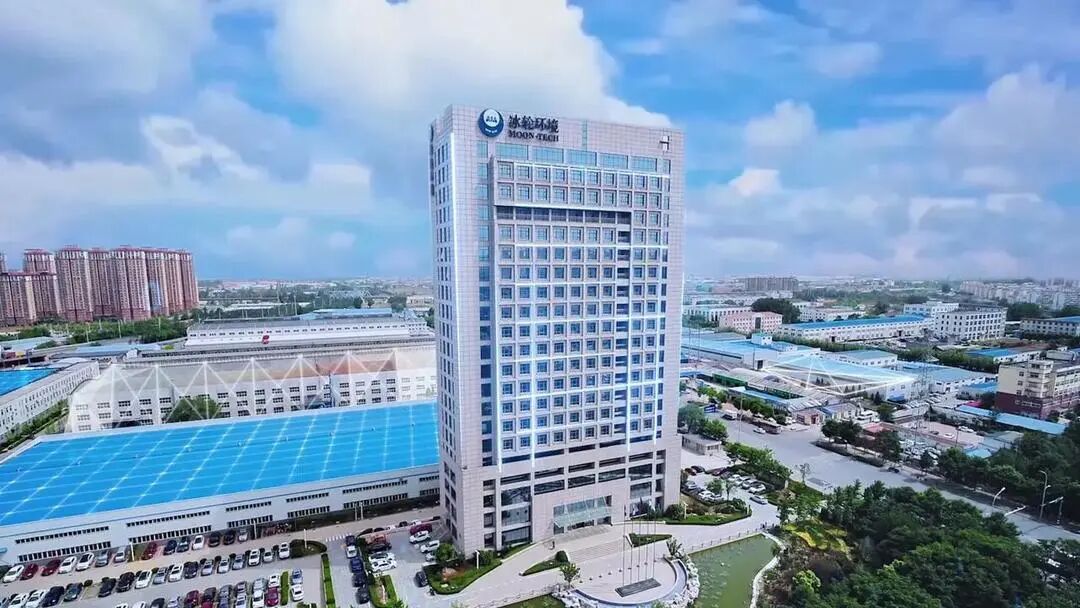
公开信息显示,冰轮环境始创于1956年,位于烟台市芝罘区,1998年5月上市,是多元化、国际化的综合性装备工业企业,主营业务涵盖低温冷冻、中央空调、环保制热、能化装备、精密铸件、智慧服务、氢能装备等产业集群。
在这轮制冷升级中,公司凭借旗下顿汉布什公司和冰轮换热技术公司,成为数据中心冷却链条中的关键“卖铲人”,为数据中心与液冷系统提供一次侧冷源装备、热交换装置等核心冷却设备。
其中,顿汉布什2024年推出的IDC专版磁悬浮系列产品和FanWall风墙已通过UL/ETL认证并开始大批量供货,国内已服务国家超级计算广州中心(天河二号)、中国移动(贵州)大数据中心、中国联通西安数据中心等项目,海外则通过本土集成商拓展北美、东南亚、中东市场。冰轮换热技术公司的“液冷系统热交换器”入选《2024年度山东省首台(套)技术装备产品生产企业及名单》,并参与起草《数据中心蒸发冷却空调技术规范》等行业标准。
为应对IDC订单交付压力,冰轮环境已启动“中国烟台+马来西亚+北美”三地产能协同的系统性扩产布局。
业绩的确定性也吸引了机构的目光。近几个月,冰轮环境一直是A股机构调研的“热门股”之一。业绩预告披露当日,百亿级私募盘京投资便通过线上方式与公司管理层进行了交流。此前,太平洋证券、华鑫证券、申万宏源、光大证券等多家券商对公司给出“买入”或“增持”评级。
(大众新闻·经济导报记者 于婉凝)
责任编辑:吴淑娟