A股冲高回落大幅下挫,两市成交不足1.5万亿元
澎湃新闻 2026-10-14 15:30:57
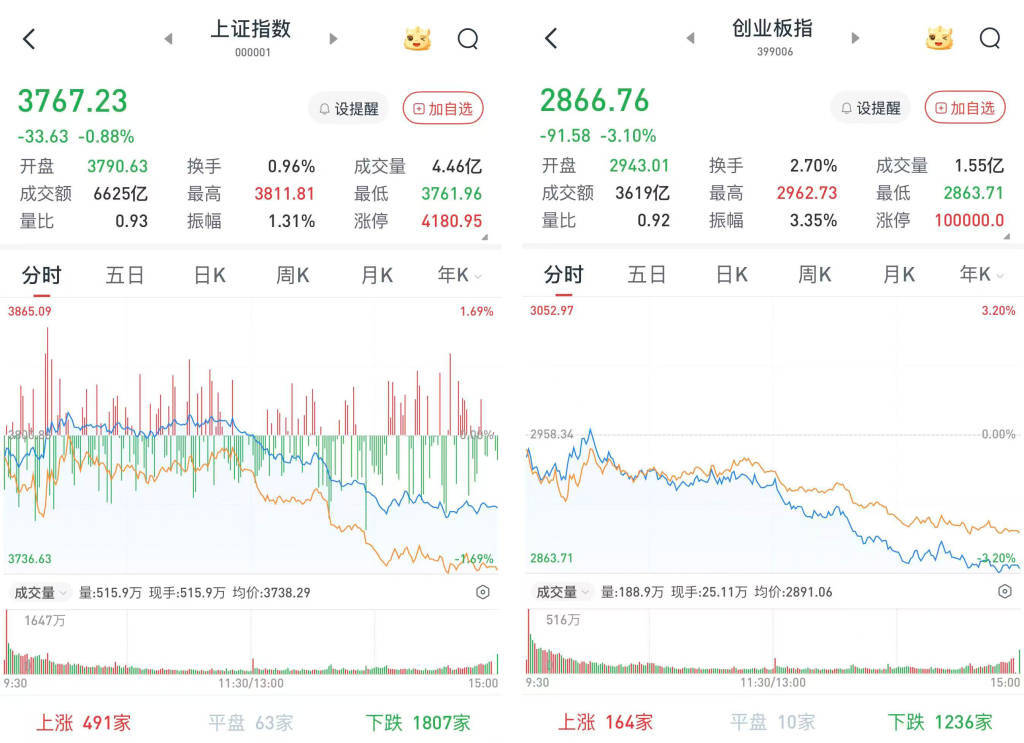
A股三大股指10月14日集体低开。早盘指数分化,沪指快速翻红后窄幅震荡,深市则表现较弱。午后两市携手下挫,创指更是很快跌超3%。
从盘面上看,AI硬件侧再遭抛售,光通信、玻纤、GPU板块领跌。石油石化、煤炭、公用事业板块全天强势,传媒股十分活跃。
至收盘,上证综指跌0.88%,报3767.23点;深证成指跌1.97%,报12110.59点;创业板指跌3.1%,报2866.76点。
Wind统计显示,两市及北交所共978家上涨,4490家下跌,平盘有99家。
两市成交14144亿元,较前一交易日的16759亿元减少2615亿元。其中,沪市成交6625亿元,比上一交易日7793亿元减少1168亿元,深市成交7519亿元。
据大智慧VIP,两市及北交所共有48只股票涨幅在9%以上,27只股票跌幅在9%以上。
石油石化全天强势,通信股领跌
在板块方面,石油石化全天强势,中海油服(601808)、博迈科(603727)、新潮能源(600777)等涨超5%,中国海油(600938)、海油工程(600583)、海油发展(600968)、中国石化(600028)等涨超3%。
漫剧概念的走强,带动传媒股涨幅靠前,富春股份(300299)、果麦文化(301052)、慈文传媒(002343)、新经典(603096)、电魂网络(603258)、掌阅科技(603533)、引力传媒(603598)等近10股涨停或涨超10%。
交通运输逆势走高,龙江交通(601188)涨停,青岛港(601298)、招商港口(001872)、皖通高速(600012)、北部湾港(000582)、粤高速A(000429)等涨超2%。华泰证券研报称,展望10月,建议聚焦航运运价上涨与快递盈利修复两条核心主线,并配置客运景气及高股息品种。航运方面,中东局势反复推升地缘风险溢价,叠加传统旺季,运价有望继续走高;快递方面,“反内卷”与旺季有望共同推动涨价,行业单票盈利和估值有望修复。配置方向上,双节错位带动客运景气分化,铁路客运国庆假期表现领先;高股息公路仍具配置价值;同时看好航空货运景气韧性及危化品物流中长期改善。此外,航空客运板块当前预期较低,后续油价回落或成为重要催化。
通信股领跌,有方科技(688159)、澄天伟业(300689)、天孚通信(300394)、华星创业(300025)、仕佳光子(688313)、中际旭创(300308)等跌超5%。
建筑材料一路走低,中材科技(002080)跌停,雄塑科技(300599)、福建水泥(600802)等跌超6%,韩建河山(603616)、中国巨石(600176)、国统股份(002205)等跌超4%。
电力设备跌幅靠前,信宇人(688573)、申昊科技(300853)、大金重工(002487)、远程股份(002692)、威力传动(300904)、贝特利(301697)、新强联(300850)等跌停或跌超10%。
上有顶,下有底,等待行情需耐心
国泰海通证券表示,上有顶,下有底,等待行情需耐心。下方支撑,更多来自资金承接与筹码结构。3750附近可以观察到较为明显的资金承接迹象,连续多轮下探后都有资金托底动作,宽基ETF在指数下探阶段也出现放量,体现了一定的维护意图。这里靠近前期长期的筹码密集区,一旦有效跌破,市场面临的压力会进一步放大,因此资金在这个区间的承接意愿相对较强。同时也要留意,筑底阶段存在短暂刺破前低、测试恐慌抛压的可能,这种行为也比较常见,目的在于震荡出部分浮动筹码。上方压力,要形成相对有效的右侧突破,通常需要两个条件配合:指数站稳该区间,同时全市场成交量持续放大。目前成交量更多体现为底部有资金承接,暂未形成明确的主动进攻信号。整体来看,市场处于底部构筑阶段,最恐慌的阶段大概率已经过去,但趋势反转的确认信号尚未全部出现。建议持续跟踪四个观察维度:前期低点能否守住、指数能否放量站稳压力位、成交量能否持续维持高位、市场能否走出持续性的主线。在这些信号确认之前,行情大概率仍会反复震荡、反复磨底。操作上,建议守住两条纪律:不恐慌割肉,也不盲目追高,波段思路可能更适配当前的震荡环境,建议不要对短期连续单边上涨抱有过高预期。
中信证券发布报告称,预计全A 2026E—2028E利润持续增长,科技仍是高增长预期集中的方向,近期预测仅小幅上修,盈利预期尚未全面转强。指数层面,科技兼具较高远期增速与较强近期上修,小盘高增长与预测下调并存,红利增长更依赖银行贡献;产业层面,TMT与制造贡献主要利润增量,但科技上修、制造和消费下修。综合增长持续性、预测修正和增量来源,建议优先关注电子、通信的盈利兑现,跟踪券商修复与煤炭预期改善。
“短期市场或迎来风险释放后的修复窗口。”光大证券首席策略分析师张宇生表示,展望四季度,市场的核心锚点将由盈利端的超预期转向政策预期的变化。国内基本面稳中向好,国庆假期消费数据较好,有望提振市场信心。同时,节后ETF资金呈现净流入,显示资金并未离场。建议关注三条均衡配置方向:一是政策链,即沿着政策发力的重点方向进行布局,涵盖基建链、地产链、消费链以及各类细分领域。二是硬科技赛道,聚焦半导体、AI、高端制造等具有核心技术壁垒的领域。三是自下而上景气的其他板块,例如农林牧渔、医药、非银金融等。
国信证券首席经济学家、经济研究所所长荀玉根此前表示,A股正在提前定价新旧动能切换:新经济的营收和利润占比虽仍低于老经济,但成交额占比已远高于老经济。他判断,随着技术落地、产能释放、盈利兑现,产业创新将持续赋能A股实现上市公司质量提升与估值修复,构筑市场长期稳健运行的根基。
财信证券表示,根据Wind数据测算,2022年开始,A股股东回报开始超过融资规模,尤其是2024年新“国九条”从严把发行上市准入关、严格上市公司持续监管、加大退市监管力度三个方面建立对上市公司全方位的严监管体制,重塑了资本市场投资生态。从2024年“924”行情迄今,市场整体呈现“投资市”“分红市”的特征,有效改善了投资者体验,筑牢了本轮行情坚实根基。市场短期是“投票机”,一定程度受情绪和投机影响,但从长期看,市场是“称重机”,最终会反映公司的内在价值。
中国银河证券首席经济学家、研究院院长章俊看来,未来有三类结构性机会:一是硬科技主线,优先选择订单、收入能够兑现的算力硬件、半导体等科技龙头;二是高分红红利资产,金融、能源、运营商、公用事业等,适合追求稳健回报的长线资金;三是内需修复方向,消费、医药板块中现金流稳定、估值充分消化的细分龙头,整体上,业绩可验证、微观筹码结构健康的公司上涨概率大。
责任编辑:王建国