河南交投营收3年连降,仅22条管理路产获批收费期限
大众报业·齐鲁壹点 2026-10-16 16:42:26
齐鲁晚报·齐鲁壹点记者于资本市场电子化信息披露平台获悉,10月14日,平台公示了河南交通投资集团有限公司(下称“河南交投”)2026年面向专业投资者公开发行可续期公司债券(第六期)信用评级报告,中诚信国际出具了AAA评级,为河南交投集团即将发行的20亿元可续期公司债券“背书”。
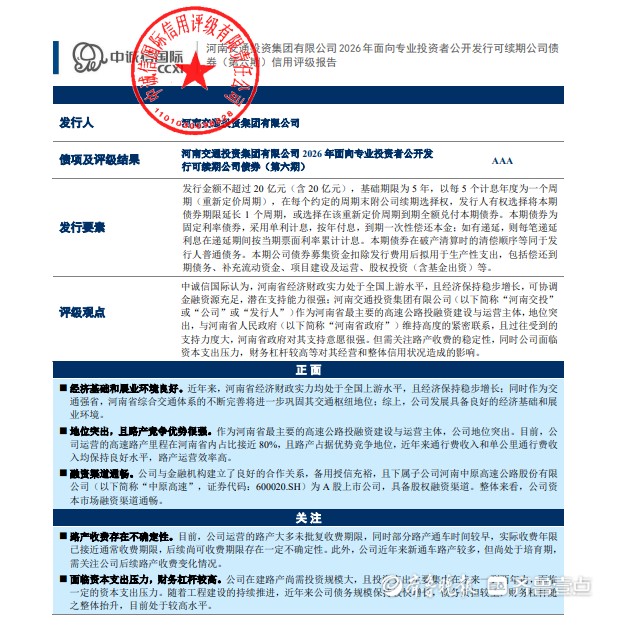
据报告内容,2023年至2025年,公司营收从1150亿元跌落至773亿元,净利润同步下滑,总债务持续攀升。同时,公司管理的127条路产中,绝大多数尚未获得收费期限批复,部分路产实际收费年限已接近通常收费期限,近年来新通车路产亦尚处于培育阶段。
物产集团出表,营收连降
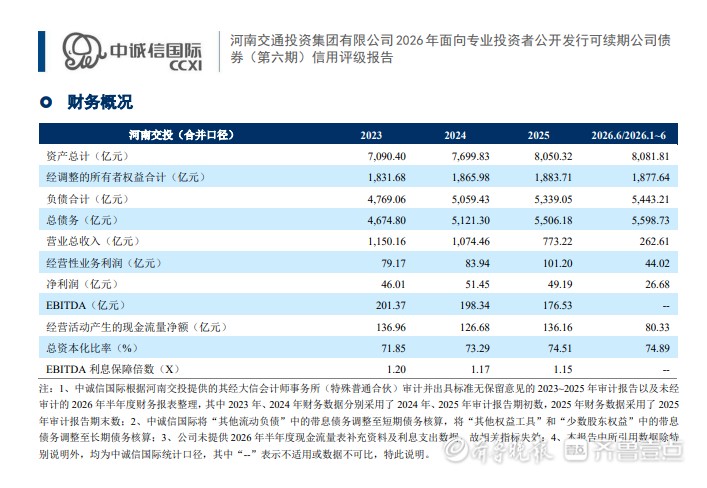
河南交投2023年至2026年上半年的财务数据显示,公司营业总收入持续下滑。2023年,公司营业总收入高达1150.16亿元,2024年小幅回落至1074.46亿元,2025年则骤降至773.22亿元,同比降幅高达28.04%。2026年上半年,公司营收262.61亿元。公司净利润则从2023年的46.01亿元升至2024年的51.45亿元,在2025年又回落到49.19亿元。
值得注意的是,2026年4月24日,河南交投发布公告,将所持子公司河南物产集团有限公司5%股权无偿划转至河南省国有资产控股运营集团有限公司,对应资产规模3.1165亿元。股权划出后,公司丧失对物产集团的控制权,不再将其纳入合并范围。
物产集团主要从事大宗商品贸易业务,曾是河南交投营收的重要来源。2025年,物产集团实现营业收入94.45亿元,占公司同期营业收入的比重达12.22%。然而,这家营收贡献可观的企业,2025年净利润却为-20.12亿元,处于严重亏损状态。
更值得关注的是,物产集团依托股东瑞茂通(600180.SH)开展大宗商品贸易,形成了对瑞茂通系较大规模的应收账款。2025年瑞茂通系发生债务暴雷,河南交投对其应收账款计提了较大规模坏账损失,截至2025年末,公司应收账款计提坏账准备约38亿元,主要系对郑州瑞茂通供应链有限公司及其关联公司的应收账款计提。
事实上,物产集团的贸易业务对河南交投的利润贡献有限。该业务毛利率始终处于较低水平,2023年大宗商品贸易毛利率仅2.68%,2024年为2.45%,2025年进一步降至2.23%。中诚信国际在报告中直言,物产集团的总资产、净资产占公司合并口径的比例低且亏损较大。但一个营收占比超过12%的板块被剥离,对河南交投的业务结构和收入规模带来的冲击不可忽视。
管理路产127条,仅有22条获批收费期限
据报告内容,截至2026年6月末,河南交投管理路产127条,总里程约8090公里,占河南省高速公路通车里程的比重接近80%。
然而,在这127条路产中,除京港澳高速驻马店至信阳段等5条路产以及2025年新增通车的17条路段被批复了收费期限外,其余路产均尚未获得收费期限批复。
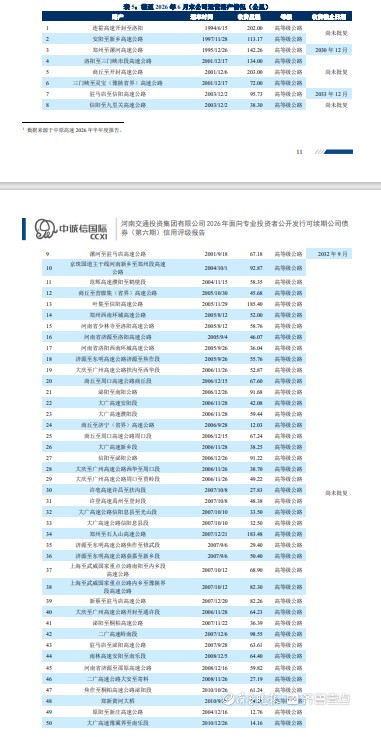
中诚信国际在报告中提示,公司部分路产通车时间较早,目前实际收费年限已接近通常收费年限,后续尚可收费年限存在一定不确定性。以连霍高速开封至洛阳段为例,该路段1994年6月通车,收费里程202公里,至今已运营超过32年,收费期限仍处于“尚未批复”状态。
通行费收入方面,2023年,公司通行费收入290.05亿元,毛利率69.29%;2024年降至278.26亿元,毛利率71.21%;2025年则回升至284.08亿元,毛利率72.39%。2026年上半年,通行费收入140.85亿元。
而2023年6月施行的《河南省高速公路条例》规定,改建、扩建高速公路的收费期限可按照国家发布的经济评价方法与参数进行评估测算,重新进行核定。这或为河南交投通过改扩建延长收费年限提供了政策依据。
房地产板块去化前景待解
房地产板块方面,河南交投的房地产业务由中原高速(600020.SH)全资子公司河南交投颐康投资发展有限公司及其子公司河南颐康怡养文旅有限公司、河南君宸置业有限公司负责运营。截至2026年6月末,公司已完工房地产项目共12个,总投资125.35亿元,累计回款130.81亿元。
但受区域房地产市场行情影响,2021年及以后建成项目如英地·运河上苑、保亭奥兰花园二期等销售进度明显偏慢,其中英地·运河上苑销售进度仅6.77%,保亭奥兰花园二期为32.95%。
此外,因对存货等资产计提较大额的减值损失,交投颐康净利润持续大幅亏损,2025年净利润为-10.03亿元。
在建及待开发项目方面,截至2026年6月末,公司在建房地产项目仅君悦华庭一个,预计总投资18.54亿元,已投资17.09亿元,目前尚未开始预售。
此外,公司还为尚未实际开发的项目摘得土地,如英地凤池桂苑(郑州中牟县)、奥兰景园(郑州中牟县),两个项目对应土地入账价值共约12亿元。在当前房地产市场行情仍未明显回暖的背景下,这些待开发项目的后续去化前景值得关注。
债务规模攀升,未来一到两年仍需较大规模投资
在营收下滑的背景下,河南交投的债务规模亦持续膨胀。财务数据显示,公司总债务从2023年的4674.8亿元增至2025年的5506.18亿元,2026年6月末进一步升至5598.73亿元。总资本化比率从71.85%持续攀升至74.89%。资产负债率在2026年6月末达到67.35%。
截至2026年6月末,公司受限资产账面价值共计6287.4亿元,占总资产的77.80%,主要系因借款质押受限的高速公路资产及其收费权。中诚信国际指出,受行业特性影响,公司受限资产规模大且占比高,需关注未来融资空间。
资本支出方面,公司仍面临一定压力。根据河南省人民政府所印发《河南省高速公路规划(2021-2035)的通知》和《关于加快高速公路建设的意见》,河南省全面启动高速公路“13445工程”建设计划,并将分批分块建设。其中,第一批项目共17个,建设里程约1063公里,总投资约1522亿元;第二批项目共18个,建设里程约1070公里,总投资约 1334亿元。作为河南省最大的高速公路投融资建设与运营主体,上述建设任务均由公司承担。
截至2026年6月末,公司在建高速公路项目9个,总里程达547.21公里,总投资962.7亿元,整体投资进度在88%左右。同期末,公司无拟建高速公路项目,整体“13445 工程”建设任务接近尾声。值得注意的是,公司未来一到两年内仍需较大规模的投资,面临一定的资本支出压力,需对其相关投融资情况保持关注。
产经新闻热线电话:0531—85193242
责任编辑:李牧青