
一家明星机器人企业倒下了,机器人泡沫开始清算了吗?
潮新闻 2026-10-19 17:28:00
一家明星机器人企业,在风口之上就这么倒了。
10月19日,深圳中院将召开盈合机器人的首次债权人会议。这家公司曾是行业明星:字节跳动、美团战投、金沙江创投都在股东名单里,地方国资也在其中,累计融资超6亿元、巅峰估值5亿美元。如今,盈合已被列为失信被执行人。
出问题的不止盈合。9月,泳池清洁机器人企业智橙动力进入预重整,法院审查仍在进行;同期,做消毒清洁机器人的深兰科技子公司深兰机器人进入破产清算,职工债权超2300万元;去年,达闼机器人被裁定受理破产清算,其母公司达闼股份高峰估值超200亿元。
这一幕似曾相识。AI四小龙估值回落,造车新势力大浪淘沙,元宇宙概念退潮,资本轮番涌入推高估值,泡沫褪去后不少明星企业陷入困境。
这一次,难道轮到了机器人?
资本相信有人接盘
盈合债务危机的导火索,是一份没能做完的合同。
2021年,盈合承接佛山照明的球泡灯智能制造车间项目,直到合同逾期两年,项目始终没有达到验收标准。最终,盈合不仅没拿到工程款,还要返还已收的2000多万元。
更惨的是报表。2025年,这家企业营收仅433万元,但净亏6700万元。2026年6月,熊猫资本创始合伙人李论发视频质疑,在没有稳定现金流的情况下,部分核心高管税后年薪超300万元,还花2800万元装修2600平方米办公室。
“破产企业的核心问题不是缺资金,而是这种资产根本没有市场。”宁波大学商学院教授、公司治理与资本市场研究中心主任刘起贵说,“本质上来讲,这不是某家企业的意外死亡,而是一个投资周期的规律性清算。”
这家企业特别有代表性:据一名接近该企业A轮融资的投资人士透露,成立仅十个月,产品尚未推出,估值就达到了5亿美元。投资的前提是评估收益和回报——这是理性投资的起点。但眼下很多机器人企业恰恰问题出在这个起点上。履历光鲜,却没有市场。
让人费解的是,为什么明知商业模型尚未成熟,资本还在挤破脑袋涌入?刘起贵给出的答案是:逐利。扎堆进入不一定是真相信市场有多大,而是相信后面有人接盘。
拆开一家整机公司的成本表:伺服电机、减速器、传感器、算力芯片......八成零部件在粤港澳大湾区“几十公里就能凑齐”,主流国产消费级及入门商用整机价格已压到二十万元以内(多款低于10 万)。
对于整机制造而言,供应链整合、工业设计、品控是真本事,但把组装包装成“颠覆性创新”,并以百亿估值为之定价,泡沫就产生了。
区别不在“机器人”与“非机器人”之间,而在产业链高度。智元机器人联合创始人彭志辉就曾指出:“关节和灵巧手决定了机器人的运动和操作能力上限,也占据整机成本的绝大部分。”
市场正在给出判断。宇树科技2026年8月19日上市,首日市值一度冲上4449亿元;到2026年10月中旬总市值约1700亿元,回撤超六成。
蓝驰创投合伙人曹巍判断,头部企业一旦上市,二级市场就有了估值对标,二三线企业将承受显著压力。
 图源:IT桔子
一场“不能错过”竞赛
这波浪潮中,国资扮演着不小的分量。
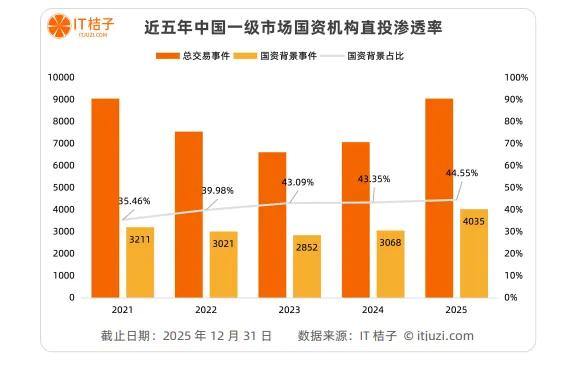
IT桔子数据显示,2025年国资在一级市场的直接参与比例已达44.55%;若计入间接LP出资,国资整体占比或达90%。另据新京报贝壳财经统计(2015 年以来),北京国管以17次出手位居人形机器人投资首位,深创投13次。
“这一轮泡沫有地方政府产业基金的推波助澜。”刘起贵把地方政府的心理机制概括为四个字——“我不能错过”:生怕错过这个产业,就错过未来十年的经济班车。
地方的发展焦虑,正催生一场史无前例的国资投资竞赛:超过20个省、市将具身智能列入产业规划优先目录,北京、上海、广东、江苏、湖北等地相继设立百亿级机器人产业基金。
但问题在于,这些投资有多少能成功,哪些又是盲目托举?
类型的情况,曾在新能源汽车行业演示过一遍。
比如,宜春国资斥资近20亿元收购哪吒汽车股权、代建厂房花约3亿元、提供十年租金减免,每卖一辆车财政奖励2万元;南宁国资以基金形式投入约24亿元。
国家发改委体制改革综合司副司长胡朝晖直斥,这种借债搞补贴竞赛的做法让招商引资陷入了“内卷式”的逐底竞争,加剧了市场分割和产业同质化问题。
更隐蔽的风险是政策套利。梅卡曼德创始人邵天兰说,部分“攒局型”企业利用“数采中心”和关联交易,制造“虚假的、不可持续的收入”。
可以这么解释,个别国资平台出资建数采中心,机器人企业卖设备确认收入,数据再卖回企业,钱在“自己人”手里转一圈。
如今,这种情况已在收紧。
过去一年多来,国家发改委多次公开表态,提醒防止盲目跟风、一哄而上,并明确要求机器人产业必须坚持因地制宜、健康有序发展,立足本地资源禀赋和产业优势。
正因如此,市场不再像过去那么盲目,资本也开始逐渐谨慎起来,市场的泡沫开始显现出来。
投资的逻辑该换了
在这些年采访中,涌金君发现,创投市场形成了一套固定的叙事模板:技术愿景——团队背景——多场景布局——高估值融资——IPO退出。
这套模板在互联网时代屡试不爽,但硬科技存在一个根本差异:互联网的边际成本趋近于零,硬科技的边际成本却不能消失。价值不取决于故事讲得多大,而取决于交付能力有多强。
投资逻辑如何纠偏?至少要更谨慎考虑三件事。
从“投赛道”转向“投节点”。峰瑞资本创始合伙人李丰提出,以机器人赛道为例,产业链投资应顺着“大脑—本体—核心零部件—芯片传感器”的链条布局,重点投资灵巧手、关节电机、端侧芯片等高壁垒关键环节;这类核心节点技术壁垒高、替代难度大,价值捕获能力远强于泛赛道整机标的。
“耐心资本,不能为了耐心而耐心,要对产业有足够了解。”一位浙江国资背景投资人对涌金君如是说。
从“看融资”转向“看交付”。盈合的债务危机证明,真正值得投的,是能把合同转化为验收、把验收转化为回款的企业。
据业内人士透露,机器人行业的估值方式,过去普遍采用“未来三年预期收入估值法”,企业只需讲好技术升级和市场扩容的故事,而如今转为 “过去12个月稳定收入估值法”,资本对营收真实性和回款能力提出了明确要求,交付和落地能力变得更为重要。
从“套政策”转向“建协同”。地方国资投资应服务于本地产业升级,而非追逐短期政策红利。
一篇《清华金融评论》的文章指出,不少地方性基金存在“各自为战”造成的资源整合上的浪费。相关专家建议,应当将资源整合协同机制的建设作为全国统一市场建设的重要内容,提升引导基金边际效应。
盈合不是第一个倒下的明星企业,也不会是最后一个。它是一个样本,再一次说明:融资本身不创造价值,交付才创造价值。当二级市场不再为“想象空间”定价,一级市场的击鼓传花也难以为继。
责任编辑:刘鑫沛