
800V快充“下探”点燃碳化硅衬底需求,天岳先进前三季净利暴增超23倍
公司观 | 2026-10-22 08:47:26 原创
一边是800V高压快充平台从高端车型向主流市场加速渗透,一边是超充基础设施在全国范围内持续扩容,碳化硅衬底龙头天岳先进(688234.SH)交出一份颇具爆发力的三季度成绩单。
10月20日晚间,天岳先进披露2026年第三季度报告。财报显示,公司前三季度实现营业收入15.59亿元,同比增长40.22%;归属于上市公司股东的净利润2721.62万元,同比增长2330.24%。其中,第三季度实现营业收入6.46亿元,同比增长102.89%;归母净利润8583.29万元,同比扭亏为盈。
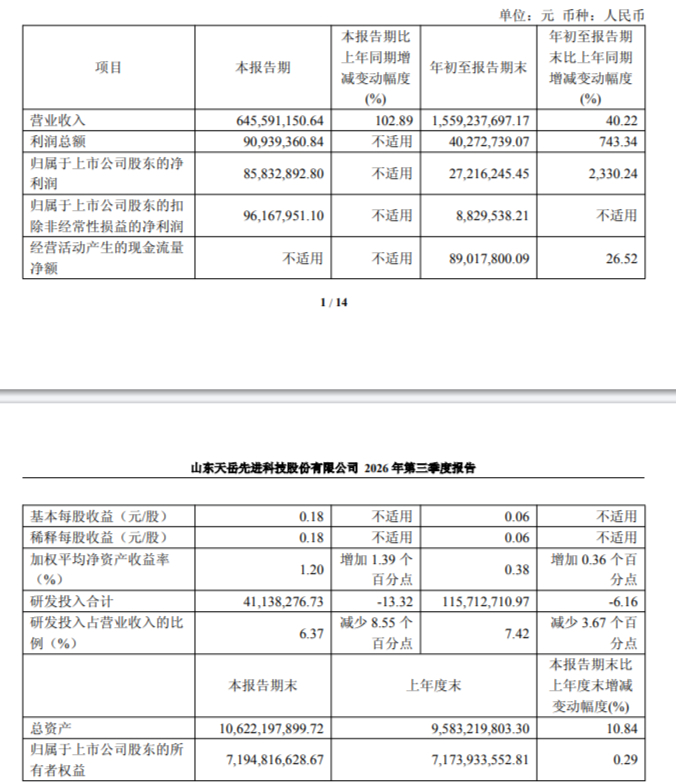
对于业绩变动,天岳先进给出的解释是:新能源汽车800V高压平台渗透率持续提升,带动车规级导电衬底稳步放量;AI服务器高压电源成为核心新增需求,叠加光储、大功率超充需求释放,多下游协同拉动衬底出货规模增长,实现营收同比提升。营收增长带动毛利额增加,同时毛利率受规模效应及产品结构优化持续提升,归母净利润同比大幅增长。
经济导报记者注意到,过去800V平台多是30万元以上车型的配置,如今已下探至更主流的价格区间。有信息显示,部分车型在12万—15万元级市场已开始搭载800V平台,而在15万—20万区间,800V的搭载率已明显提升。在车展上,也出现了“20万元内全系标配800V”的车型。800V高压平台几乎已成为中高端纯电车型的“标配”。高压平台的全面普及,对碳化硅功率器件提出全新的技术要求,也直接拉动上游衬底材料的需求。
从产品结构看,大尺寸产品的放量是本期财报的关键信息。天岳先进在三季报中披露,公司第三季度毛利率为27.46%,8英寸产品收入占比超过50%,境内、境外市场需求同步快速增长。这一数据意味着公司产品结构升级已越过重要节点,8英寸衬底在公司收入中的贡献首次占据主导地位。
此前,天岳先进董事长、总经理宗艳民在业绩说明会上表示,行业正从此前的价格快速调整阶段,逐步转向“价格趋稳、需求扩容”的新阶段,年初以来产品价格已基本企稳,市场供需格局正在持续改善。他同时透露,现阶段公司产能供给已较为紧张,随着下游新能源汽车、绿色能源光储充、AI数据中心等新兴应用领域的持续拓展,预计下半年产能将更加紧张。
天岳先进在三季报中还提及行业层面的成本变化:碳化硅衬底成本实现显著下降,碳化硅功率器件在部分应用场景逐步接近硅基器件的经济临界点,带动下游应用场景持续拓展。这一表述与800V高压平台从高端车型向主流市场渗透的产业节奏形成呼应,衬底成本的下行正是功率器件加速上车的前提条件之一。
值得注意的是,天岳先进前三季度整体净利润绝对额仍不算高,2721.62万元的归母净利润对应15.59亿元营收,净利率约1.75%。这在一定程度上反映了上半年行业价格竞争余波对利润端的压制,以及公司产能爬坡阶段固定成本分摊的影响。第三季度单季净利扭亏至8583万元,环比改善显著,但可持续性仍取决于下游需求的兑现节奏与行业供给格局的演变。
此外,公司盈利能力的持续性将取决于四季度产能释放节奏与产品价格环境的匹配程度。公司在三季报中也表示,将“持续夯实技术储备并推进产能布局,紧抓产业发展机遇”。对于这家济南碳化硅龙头而言,8英寸占比过半是一个结构性信号,但能否转化为稳定的利润输出,下一季度才是真正的检验。
(大众新闻·经济导报记者 刘勇)
责任编辑:徐松丽