
链主企业何以助力“反内卷”:莫让“以大带小”异化为“以大压小”丨理论周刊·第1落点
大众新闻·大众日报 2026-10-22 06:00:00原创
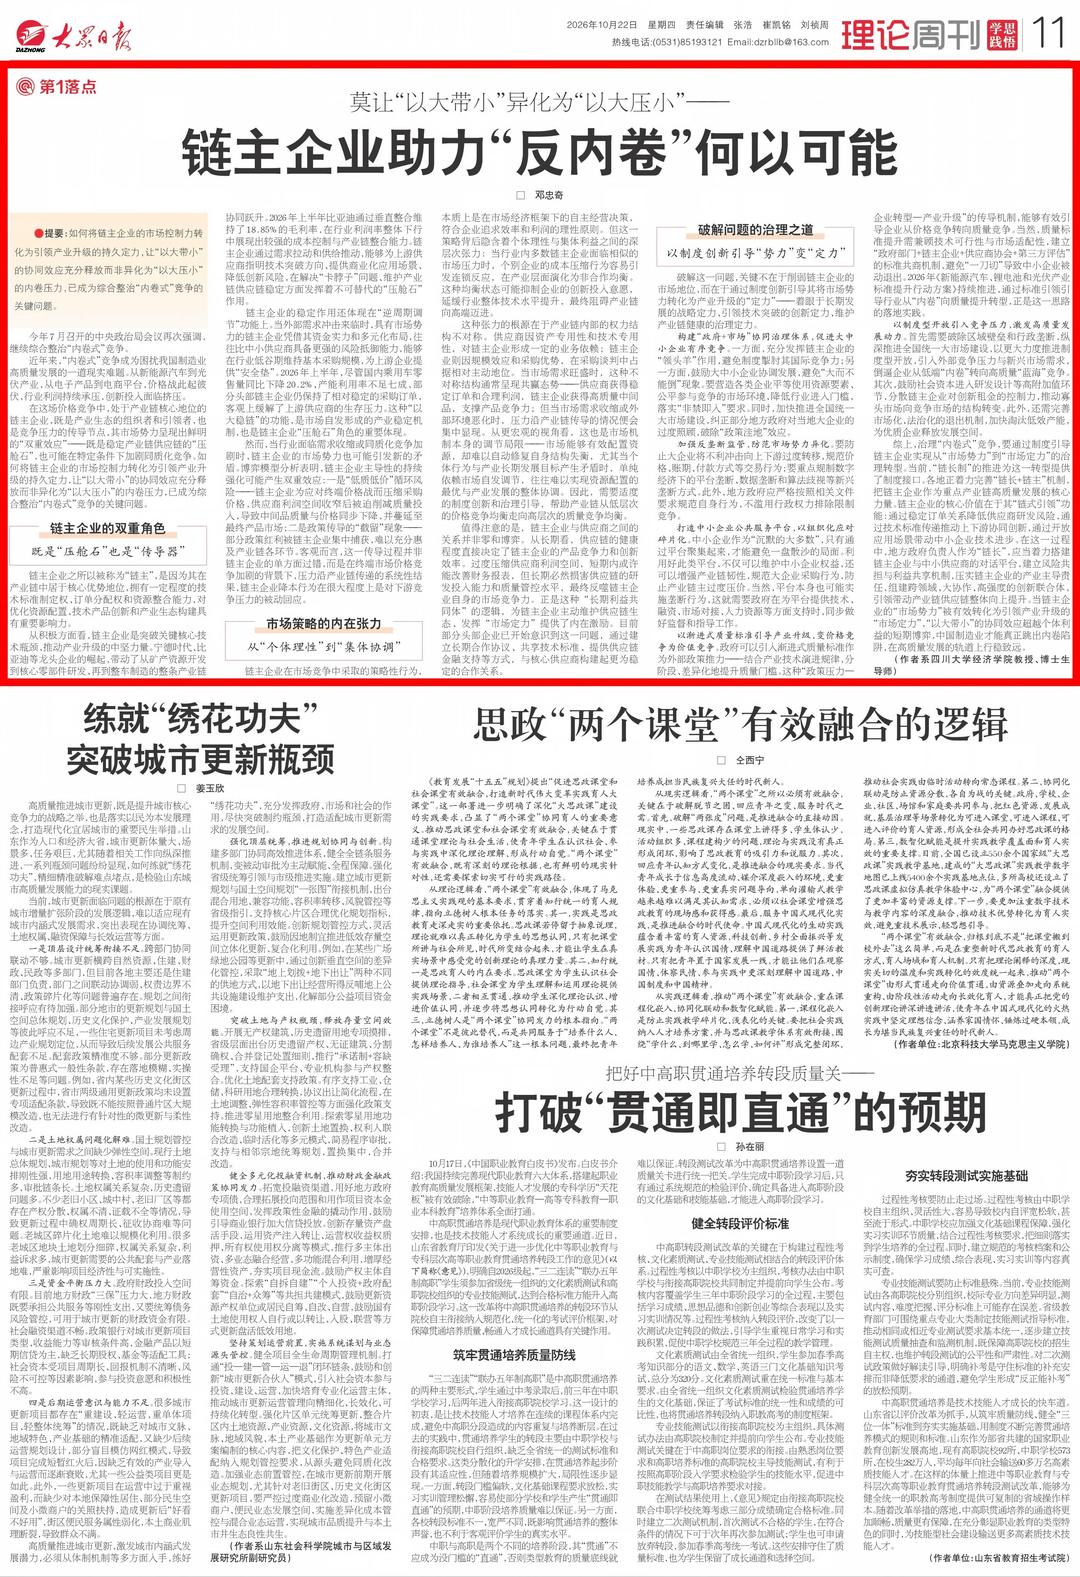
●提要:如何将链主企业的市场控制力转化为引领产业升级的持久定力,让“以大带小”的协同效应充分释放而非异化为“以大压小”的内卷压力,已成为综合整治“内卷式”竞争的关键问题。
莫让“以大带小”异化为“以大压小”——
链主企业助力“反内卷”何以可能
□ 邓忠奇
今年7月召开的中央政治局会议再次强调,继续综合整治“内卷式”竞争。
近年来,“内卷式”竞争成为困扰我国制造业高质量发展的一道现实难题。从新能源汽车到光伏产业,从电子产品到电商平台,价格战此起彼伏,行业利润持续承压,创新投入面临挤压。
在这场价格竞争中,处于产业链核心地位的链主企业,既是产业生态的组织者和引领者,也是竞争压力的传导节点,其市场势力呈现出鲜明的“双重效应”——既是稳定产业链供应链的“压舱石”,也可能在特定条件下加剧同质化竞争。如何将链主企业的市场控制力转化为引领产业升级的持久定力,让“以大带小”的协同效应充分释放而非异化为“以大压小”的内卷压力,已成为综合整治“内卷式”竞争的关键问题。
链主企业的双重角色:既是“压舱石”也是“传导器”
链主企业之所以被称为“链主”,是因为其在产业链中居于核心优势地位,拥有一定程度的技术标准制定权、订单分配权和资源整合能力,对优化资源配置、技术产品创新和产业生态构建具有重要影响力。
从积极方面看,链主企业是突破关键核心技术瓶颈、推动产业升级的中坚力量。宁德时代、比亚迪等龙头企业的崛起,带动了从矿产资源开发到核心零部件研发、再到整车制造的整条产业链协同跃升。2026年上半年比亚迪通过垂直整合维持了18.85%的毛利率,在行业利润率整体下行中展现出较强的成本控制与产业链整合能力。链主企业通过需求拉动和供给推动,能够为上游供应商指明技术突破方向、提供商业化应用场景、降低创新风险,在解决“卡脖子”问题、维护产业链供应链稳定方面发挥着不可替代的“压舱石”作用。
链主企业的稳定作用还体现在“逆周期调节”功能上。当外部需求冲击来临时,具有市场势力的链主企业凭借其资金实力和多元化布局,往往比中小供应商具备更强的风险抵御能力,能够在行业低谷期维持基本采购规模,为上游企业提供“安全垫”。2026年上半年,尽管国内乘用车零售量同比下降20.2%、产能利用率不足七成,部分头部链主企业仍保持了相对稳定的采购订单,客观上缓解了上游供应商的生存压力。这种“以大稳链”的功能,是市场自发形成的产业稳定机制,也是链主企业“压舱石”角色的重要体现。
然而,当行业面临需求收缩或同质化竞争加剧时,链主企业的市场势力也可能引发新的矛盾。博弈模型分析表明,链主企业主导性的持续强化可能产生双重效应:一是“低质低价”循环风险——链主企业为应对终端价格战而压缩采购价格,供应商利润空间收窄后被迫削减质量投入,导致中间品质量与价格同步下降,并蔓延至最终产品市场;二是政策传导的“截留”现象——部分政策红利被链主企业集中捕获,难以充分惠及产业链各环节。客观而言,这一传导过程并非链主企业的单方面过错,而是在终端市场价格竞争加剧的背景下,压力沿产业链传递的系统性结果,链主企业降本行为在很大程度上是对下游竞争压力的被动回应。
市场策略的内在张力:从“个体理性”到“集体协调”
链主企业在市场竞争中采取的策略性行为,本质上是在市场经济框架下的自主经营决策,符合企业追求效率和利润的理性原则。但这一策略背后隐含着个体理性与集体利益之间的深层次张力:当行业内多数链主企业面临相似的市场压力时,个别企业的成本压缩行为容易引发连锁反应,在产业层面演化为非合作均衡。这种均衡状态可能抑制企业的创新投入意愿,延缓行业整体技术水平提升,最终阻碍产业链向高端迈进。
这种张力的根源在于产业链内部的权力结构不对称。供应商因资产专用性和技术专用性,对链主企业形成一定的业务依赖;链主企业则因规模效应和采购优势,在采购谈判中占据相对主动地位。当市场需求旺盛时,这种不对称结构通常呈现共赢态势——供应商获得稳定订单和合理利润,链主企业获得高质量中间品,支撑产品竞争力;但当市场需求收缩或外部环境恶化时,压力沿产业链传导的情况便会集中显现。从更宏观的视角看,这也是市场机制本身的调节局限——市场能够有效配置资源,却难以自动修复自身结构失衡,尤其当个体行为与产业长期发展目标产生矛盾时,单纯依赖市场自发调节,往往难以实现资源配置的最优与产业发展的整体协调。因此,需要适度的制度创新和治理引导,帮助产业链从低层次的价格竞争均衡走向高层次的质量竞争均衡。
值得注意的是,链主企业与供应商之间的关系并非零和博弈。从长期看,供应链的健康程度直接决定了链主企业的产品竞争力和创新效率。过度压缩供应商利润空间,短期内或许能改善财务报表,但长期必然损害供应链的研发投入能力和质量管控水平,最终反噬链主企业自身的市场竞争力。正是这种“长期利益共同体”的逻辑,为链主企业主动维护供应链生态、发挥“市场定力”提供了内在激励。目前部分头部企业已开始意识到这一问题,通过建立长期合作协议、共享技术标准、提供供应链金融支持等方式,与核心供应商构建起更为稳定的合作关系。
破解问题的治理之道:以制度创新引导“势力”变“定力”
破解这一问题,关键不在于削弱链主企业的市场地位,而在于通过制度创新引导其将市场势力转化为产业升级的“定力”——着眼于长期发展的战略定力、引领技术突破的创新定力、维护产业链健康的治理定力。
构建“政府+市场”协同治理体系,促进大中小企业有序竞争。一方面,充分发挥链主企业的“领头羊”作用,避免制度掣肘其国际竞争力;另一方面,鼓励大中小企业协调发展,避免“大而不能倒”现象。要营造各类企业平等使用资源要素、公平参与竞争的市场环境,降低行业进入门槛,落实“非禁即入”要求。同时,加快推进全国统一大市场建设,纠正部分地方政府对当地大企业的过度照顾,破除“政策洼地”效应。
加强反垄断监管,防范市场势力异化。要防止大企业将不利冲击向上下游过度转移,规范价格、账期、付款方式等交易行为;要重点规制数字经济下的平台垄断、数据垄断和算法歧视等新兴垄断方式。此外,地方政府应严格按照相关文件要求规范自身行为,不滥用行政权力排除限制竞争。
打造中小企业公共服务平台,以组织化应对碎片化。中小企业作为“沉默的大多数”,只有通过平台聚集起来,才能避免一盘散沙的局面。利用好此类平台,不仅可以维护中小企业权益,还可以增强产业链韧性,规范大企业采购行为,防止产业链主过度压价。当然,平台本身也可能实施垄断行为,这就需要政府在为平台提供技术、融资、市场对接、人力资源等方面支持时,同步做好监督和指导工作。
以渐进式质量标准引导产业升级,变价格竞争为价值竞争。政府可以引入渐进式质量标准作为外部政策推力——结合产业技术演进规律,分阶段、差异化地提升质量门槛。这种“政策压力—企业转型—产业升级”的传导机制,能够有效引导企业从价格竞争转向质量竞争。当然,质量标准提升需兼顾技术可行性与市场适配性,建立“政府部门+链主企业+供应商协会+第三方评估”的标准共商机制,避免“一刀切”导致中小企业被动退出。2026年《新能源汽车、锂电池和光伏产业标准提升行动方案》持续推进,通过标准引领引导行业从“内卷”向质量提升转型,正是这一思路的落地实践。
以制度型开放引入竞争压力,激发高质量发展动力。首先需要破除区域壁垒和行政垄断,纵深推进全国统一大市场建设,以更大力度推进制度型开放,引入外部竞争压力与新兴市场需求,倒逼企业从低端“内卷”转向高质量“蓝海”竞争。其次,鼓励社会资本进入研发设计等高附加值环节,分散链主企业对创新租金的控制力,推动寡头市场向竞争市场的结构转变。此外,还需完善市场化、法治化的退出机制,加快淘汰低效产能,为优质企业释放发展空间。
综上,治理“内卷式”竞争,要通过制度引导链主企业实现从“市场势力”到“市场定力”的治理转型。当前,“链长制”的推进为这一转型提供了制度接口。各地正着力完善“链长+链主”机制,把链主企业作为重点产业链高质量发展的核心力量。链主企业的核心价值在于其“链式引领”功能:通过稳定订单关系降低供应商研发风险,通过技术标准传递推动上下游协同创新,通过开放应用场景带动中小企业技术进步。在这一过程中,地方政府负责人作为“链长”,应当着力搭建链主企业与中小供应商的对话平台,建立风险共担与利益共享机制,压实链主企业的产业主导责任,组建跨领域、大协作、高强度的创新联合体,引领带动产业链供应链整体向上提升。当链主企业的“市场势力”被有效转化为引领产业升级的“市场定力”,“以大带小”的协同效应超越个体利益的短期博弈,中国制造业才能真正跳出内卷陷阱,在高质量发展的轨道上行稳致远。
(作者系四川大学经济学院教授、博士生导师)
责任编辑:刘祯周 张浩 崔凯铭