
“明明是赠品,却悄悄收费?”来伊份“赠品”套路曝光,0元加盟狂飙,直营半年间砍超七成
消费洞察 | 2026-10-22 11:39:00
近日,浙江省消费者权益保护委员会通报杭州量贩零食店称重计量专项调查结果,22家被查门店中,仅来伊份杭州益乐路店存在缺斤短两问题。三款散装商品实际重量均少于小票标注,累计多收约3.75元。
事件曝光后,来伊份迅速发布致歉声明称,已启动全国门店计量设备专项复核排查,对所有称重设备逐一校验。消费者凡在门店遇到计量偏差问题,一经核实,将按称错商品差价的十倍赔付。
实际上,这仅是来伊份近年来门店乱象的缩影。有多位消费者反映称,除了缺斤短两问题外,来伊份门店还存在收费套路,涉嫌强买强卖。“结账时,店员将蛋黄酥、奶枣几样商品打称后放入购物袋,明确表示是送的,但是实际上都计入了账单收费”,在社交媒体上,上述类似的案例众多。
值得注意的是,来伊份的消费纠纷绝大多数指向加盟门店。当下,来伊份正以惊人速度“抛弃”直营,拥抱加盟。2026年上半年,来伊份直营门店从1044家骤降至318家,半年缩减超七成;加盟门店则飙升至2650家,在门店总数中占比达89%。
然而,来伊份加盟业务的毛利率却远低于直营业务,致使公司业绩承压,陷入亏损困局。2026年上半年,公司营收同比下降6.6%,净亏损扩大至9213万元。
赠送变收费?律师指或涉欺诈
在黑猫投诉上,关于来伊份的投诉累计超过千条,投诉内容涵盖赠品收费、售后推诿、食品质量等多个方面。值得注意的是,不少消费者指出来伊份门店存在收费套路,涉嫌强买强卖。
消费者小圈(化名)是来伊份的老客户,“门店离得近,我去得挺频繁的,有时候一个月买一两次,每次消费几十元甚至过百元。”不过,在近日一次日常购物中,小圈却遭遇了令她意想不到的情况。
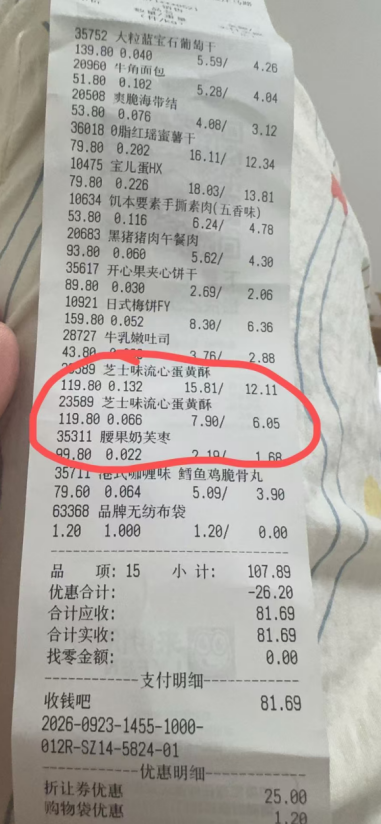
小圈向《BUG》栏目反映,其在苏州一家来伊份门店购物结账时,店员将蛋黄酥、奶枣几件商品称重后放入购物袋,店员明确表示“这是送的”,但回到家后,小圈在核对小票时却发现,实际上所谓赠送的商品都计入了账单收费。
她指出,该笔消费总额约100元,涉事商品合计约20元,恰好用于抵扣其会员账户中的100减25元的满减优惠券,店员事后解释称是个人失误。小圈还提到,“赠送”的部分商品保质期仅剩约一个月。
“我当时要求按照相关法律规范进行赔偿,但是店员说上班不容易,最后出了一个比较折中的方案,他个人自费给我免单了。”小圈称,“在市场同类型的零食店中,来伊份应该属于头部高价的定位,但是门店还有这样的行为,我觉得很失望。”
北京中银(广州)律师事务所韩斌律师表示,前述店员行为涉嫌欺诈,相当于虚构优惠,隐瞒价格,使顾客作出错误的购买决定。根据《消费者权益保护法》相关规定,经营者提供商品或者服务有欺诈行为的,应当按照消费者的要求增加赔偿其受到的损失,增加赔偿的金额为消费者购买商品的价款或者接受服务的费用的三倍,增加赔偿的金额不足五百元的,为五百元。
《BUG》栏目注意到,小圈的遭遇并非个例。在黑猫投诉上,南京、上海、无锡等地多名来伊份消费者均反映遇到过类似情况。一位来伊份黑金会员在黑猫投诉上表示,店员在未告知更未经同意的情况下,擅自使用账户内15元优惠券,为“赠送”的零食进行支付抵扣,且店员擅自装入的零食均为临期食品。
针对消费者反映的问题,《BUG》栏目向来伊份方面咨询,截至发稿未获官方回应。
一位来伊份内部人士表示,对于门店滞销的临期食品,总部没有退换货政策,门店可以借助促销活动进行灵活处理。一位来伊份店员则解释称,赠送商品需通过券核销出库,“具体送什么商品由各门店自行决定,使用优惠券后消费者实付金额减少,差额部分由总部承担。”
0元加盟,暴露管控短板
值得注意的是,上述消费纠纷极少发生在直营门店,绝大多数投诉案例均指向加盟门店。
1999年,来伊份在上海开出首店,长期以直营模式为核心,依托标准化门店和自有品牌体系在华东零食市场形成区域优势。2017年,公司启动“万家灯火”计划,拉开从直营向加盟转型的序幕。
最初,来伊份的目标是到2023年门店规模达到1万家。但截至2023年底,门店总数仅3685家,距万店目标相去甚远。2024年起,来伊份加速推进渠道结构调整,通过大规模关停直营门店、快速孵化加盟门店向轻资产模式切换。
财报数据显示,截至2025年末,来伊份总门店数量为2818家,其中直营门店1044家,加盟门店1774家,加盟门店占比达到63%,首次超过直营门店。
进入2026年,来伊份渠道转型节奏进一步加快。截至2026年6月末,公司门店总数增至2968家,但直营门店数量大幅缩减至318家,半年内减少726家,缩减比例超七成,加盟门店数量则大幅增至2650家,半年净增876家,占比升至89%。
《BUG》栏目了解到,今年开始,加盟来伊份可免收3.9万元的加盟费,相当于0元加盟,以50至60平方米的普通店为例,不算房租整体预算投入约25万元,其中包含装修、设备、进货等费用以及1万元履约保证金。
一位来伊份招商人士表示,公司目前直营店主要位于华东区域,外地不再新开直营店,原有外地的直营店正逐步转为加盟店。“现在公司面向全国开放加盟,但会优先布局省会城市、地级市或消费力较强的县级市。”
来伊份加盟业务的收入增长显著。2026年上半年,加盟业务收入9.83亿元,同比增长36.14%,营收占比达到54%,已成为来伊份第一大收入来源。
不过,与此同时,加盟业务的毛利率远低于直营业务。2026年上半年,来伊份直营业务毛利率为43.5%,加盟业务毛利率仅11.6 %。
而门店缺斤短两等服务乱象,一定程度上暴露出来伊份对加盟终端的管控短板。前述来伊份招商人士则解释称,公司对加盟门店有统一的运营标准和管理要求。对于售卖假冒伪劣商品、售卖非公司商品以及缺斤少两、多算价钱等行为,公司都会有相应的惩罚措施。
持续亏损,“输血”加盟商
来伊份不惜收缩核心直营业务、激进推进加盟扩张,直接原因在于在行业竞争加剧背景下经营业绩的承压。
近年来,赵一鸣、好想来等新兴量贩零食品牌凭借高性价比、密集下沉布局快速抢占市场,与此同时线上电商、直播零食渠道持续分流客流,导致传统线下零食连锁品牌生存空间持续收缩。
前述来伊份内部人士表示,公司计划在全国开上万家门店,因此目前已投入更多资源用于赋能加盟商开店,与赵一鸣、零食很忙等品牌竞争抢占市场。“来伊份以中高端定位为主,走的是品质路线,而赵一鸣、好想来、零食很忙等品牌定位偏中低端,受众群体不同。此外,来伊份基本做自有品牌,店内所有零食都是来伊份自有商标和logo。”
但从实际业绩表现来看,激进的加盟转型并未扭转来伊份的经营颓势。2025年,来伊份实现营收38.19亿元,同比增长13.31%,但归母净亏损达到1.61亿元,继2024年后再次陷入亏损。
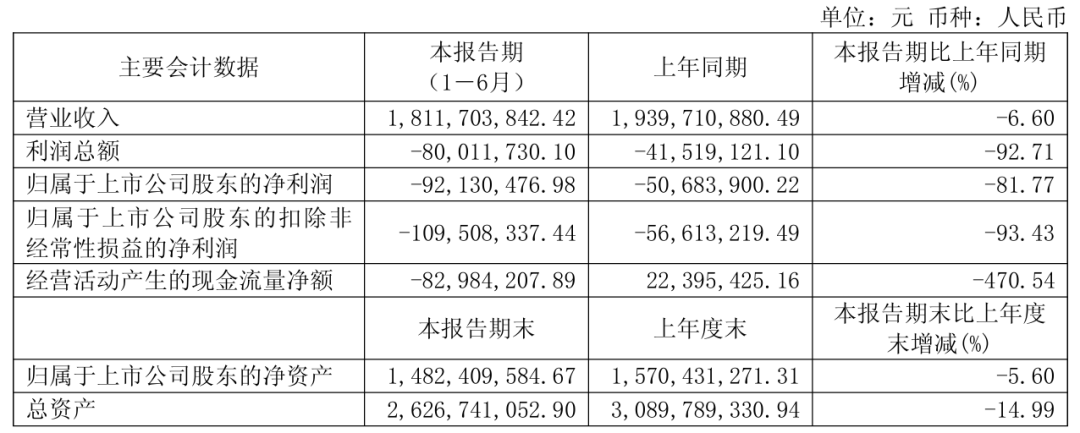
进入2026年,来伊份经营形势进一步恶化。2026年上半年,公司实现营收18.12亿元,同比下降6.6%,归母净亏损9213.05万元,较上年同期亏损5068万元扩大81.77%,经营现金流净额为-8298万元,同比下降470.5%。
低毛利业务的扩张导致来伊份毛利率快速下滑,成为公司利润恶化的核心原因。2026年上半年,公司毛利率降至23.66%,较2025年同期的32.6%下降约8.94个百分点。与此同时,公司推进直营门店转加盟,由此产生的非流动资产处置损失达1545.52万元,进一步拖累当期利润。
值得注意的是,为维持加盟网络的运转,来伊份正在持续向加盟商“输血”,导致公司应收账款显著激增。2026年上半年,公司应收账款为6573.38万元,较2025年末的4341.66万元增长51.4%。来伊份在财报中明确将增长原因指向公司对加盟商授信的增加。
9月下旬,来伊份发布公告称,公司及下属子公司拟向加盟商、联营商提供总额不超过8000万元的财务资助,资金专项用于门店经营,单家门店资助上限为100万元,同一加盟商及其关联方累计资助上限不超过500万元。在零食行业竞争持续白热化的背景下,上市公司直接借钱给加盟商维持运营,引发市场对加盟渠道生存现状、品牌自身盈利压力的广泛讨论。
在近日举行的2026年半年度业绩说明会上,被问及“加盟业务增量何时能够覆盖直营门店收缩带来的营收损失”,来伊份管理层未给出明确的时间节点,仅表示公司正持续优化门店结构,深化加盟转型,通过降本增效、数字化运营赋能、精细化管理等多重举措改善经营业绩。
国海证券研报预计,来伊份2026年全年营收约36.2亿元,归母净亏损约为1.7亿元,仍将处于亏损状态。从“零食第一股”到如今营收利润双降、现金流告急,来伊份的转型阵痛仍在持续。
(《BUG》栏目 徐苑蕾)
责任编辑:王子睿