
澄清“腱绳尚未量产”仍难阻上涨!大业股份5连板,上半年业绩亏损承压
公司观 | 2026-10-23 07:46:34 原创
于婉凝来源:大众新闻·经济导报
人形机器人概念持续升温,一家主营钢丝骨架材料的传统企业被推上风口。
10月22日,尽管前一晚刚发布澄清公告称“机器人腱绳产品尚未批量生产”,大业股份(603278.SH)仍再度封上涨停,收出5连板,创下14.51元/股的阶段新高。而与之形成反差的是,公司上半年归母净利润由盈转亏,同比降幅超过250%。
5连板背后
10月22日早盘,此前已4连板的大业股份再次拉升涨停,截至当日收盘封涨停。
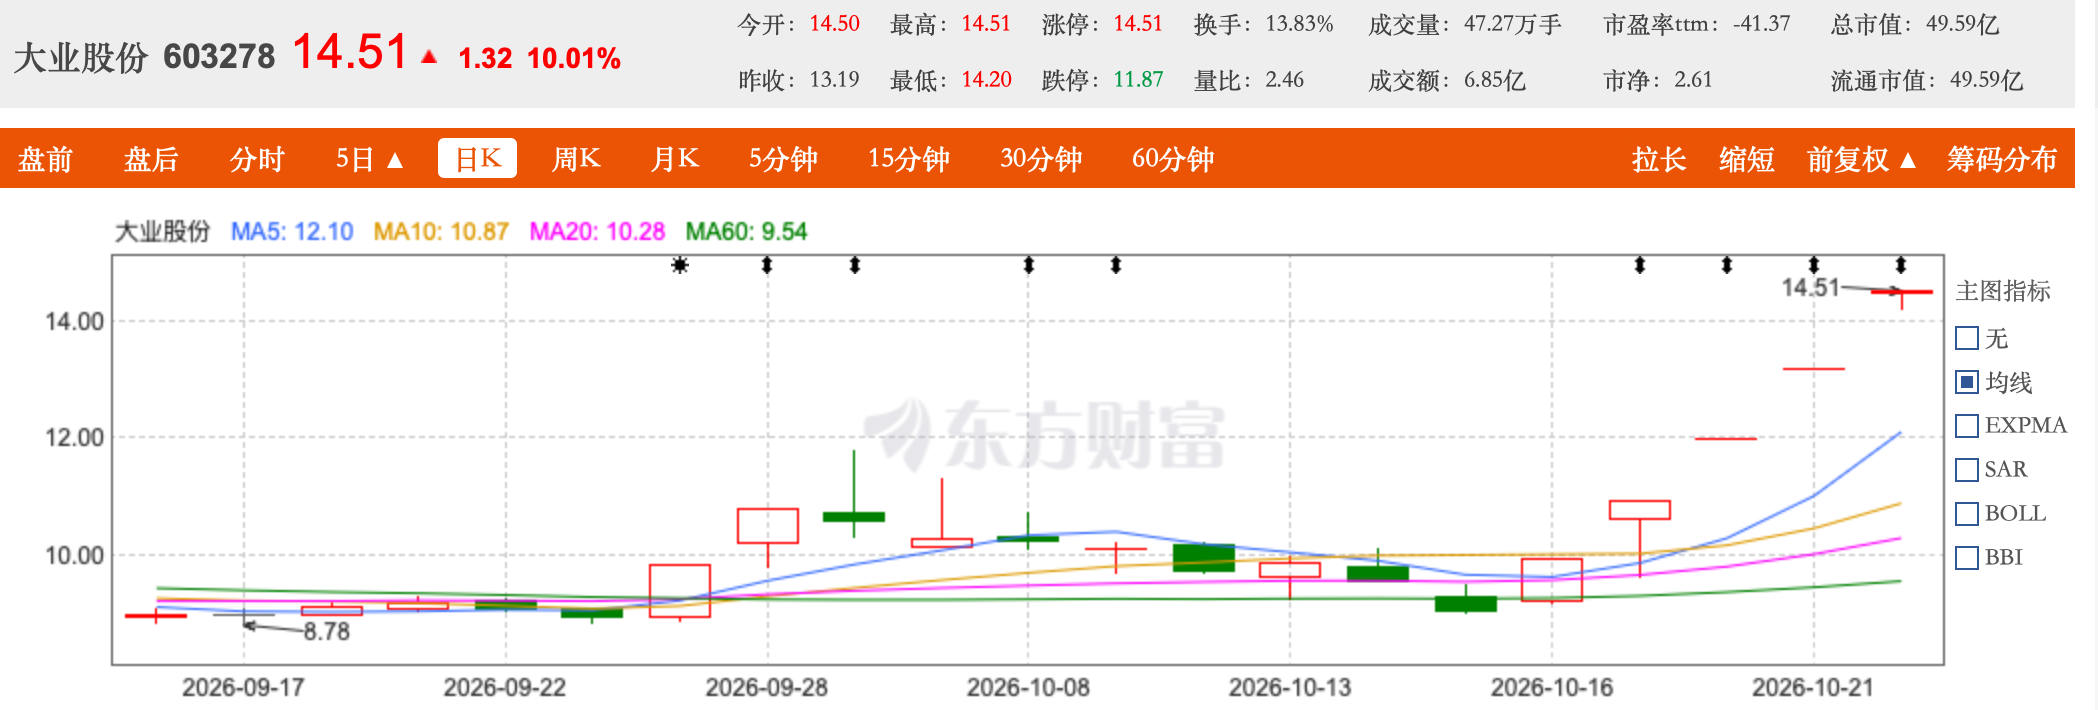
综合公开行情数据,其本轮连板节奏为:10月19日二连板,报收10.90元,单日上涨9.99%;10月20日3连板,报11.99元;10月21日4连板,“一字涨停”报13.19元;10月22日5连板,冲至14.51元/股的涨停价位,创阶段新高。
大业股份股价持续异动,源于市场将其归入近期炙手可热的“人形机器人概念股”阵营。这一概念的核心逻辑,指向大业股份所生产的钢丝类产品可延伸用于机器人“灵巧手”的腱绳(传动)材料。
面对市场的热情,大业股份选择主动“降温”。在10月21日晚间发布的《股票交易异常波动公告》中,公司作出明确澄清:“公司现有主营业务仍以胎圈钢丝、钢帘线以及胶管钢丝的研发、生产和销售为主,公司机器人腱绳产品目前尚未批量生产,未产生实质性收益,且公司相关业务未来在技术研发、产品竞争能力、盈利能力等方面存在重大不确定性。”
这并非大业股份首次提示风险。10月19日、10月20日,大业股份已先后披露股价异动及风险提示公告。估值风险层面,10月20日、10月21日,公司滚动市盈率分别为-34倍、-37倍。由于最近12个月归母净利润为亏损,滚动市盈率为负值,与所属申万行业(通用设备)平均滚动市盈率不具有可比性,公司当前市盈率水平与行业平均水平存在显著差异。
毛利率层面,受橡胶骨架材料行业竞争加剧、产品价格下行、海运费上涨等因素影响,公司产品毛利率处于低位:2023年为8.25%,2024年降至2.90%,2025年为6.33%。
上半年归母净利由盈转亏
股价连板的热度,与业绩表现形成鲜明反差。根据大业股份2026年8月披露的半年报,上半年公司实现营业收入24.63亿元,同比下降2.31%;归母净利润为-6399.14万元,同比下降250.93%,由盈转亏;扣非净利润为-7007.77万元,同比下降373.49%。
对于业绩下滑,公司在半年报中解释称,上半年国际宏观环境复杂严峻、国内行业竞争持续加剧,主营产品销售价格承压下行;虽然公司积极拓展海外市场、出口销量同比增长,但受汇率波动影响汇兑损失同比增加,叠加国际海运费上涨推升外销成本,综合因素导致上半年出现亏损。
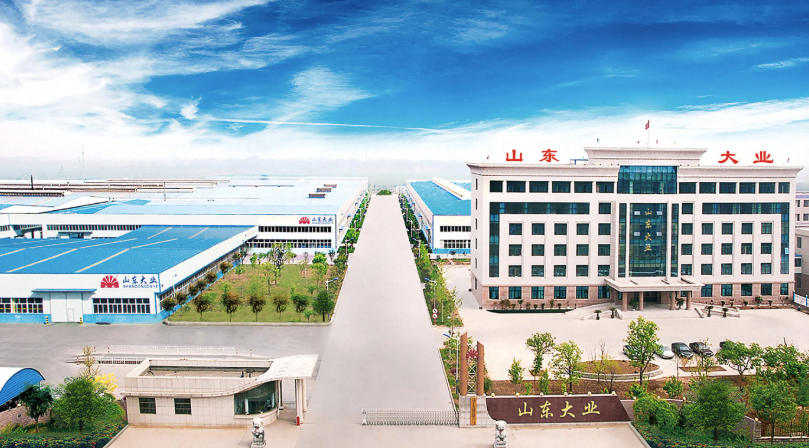
大业股份地处潍坊市诸城市,主营业务为胎圈钢丝、钢帘线以及胶管钢丝的研发、生产和销售,产品主要应用于乘用车轮胎、载重轮胎、工程轮胎以及航空轮胎等各种轮胎制品。
公开资料显示,大业股份是目前国内规模最大的胎圈钢丝制造企业,2023年至2025年胎圈钢丝产量分别为42.80万吨、43.60万吨、44.67万吨,国内市场占有率分别为38.27%、37.53%、36.23%。钢帘线方面,公司于2020年以约17亿元收购胜通钢帘线,实现产能扩张。目前钢帘线与胎圈钢丝共同构成公司营收的主要来源。
值得一提的是,大业股份正加速海外产能落地。半年报披露,公司稳步推进全球化发展战略,加快海外生产基地建设,重点推进摩洛哥生产基地落地投产,目前项目设计和钢构厂房招标工作已经完成,开工前的手续正按程序稳步往前推进,项目建成后,将搭建具备全球核心竞争力的产销一体化运营体系。
(大众新闻·经济导报记者 于婉凝)
责任编辑:徐松丽