
直击金融街论坛|中意财保袁颖晖:保险不能只在事故发生后才登场
大众新闻 苏月鹏 董婉婉 2026-10-23 14:35:24现场
一座储能电站建成投产,设计使用寿命可能长达十几年。可如果运行三五年后,电池衰减超过预期,原本测算的投资回报还能兑现吗?
这个问题,不只是能源企业需要考虑,也正在成为保险行业的新课题。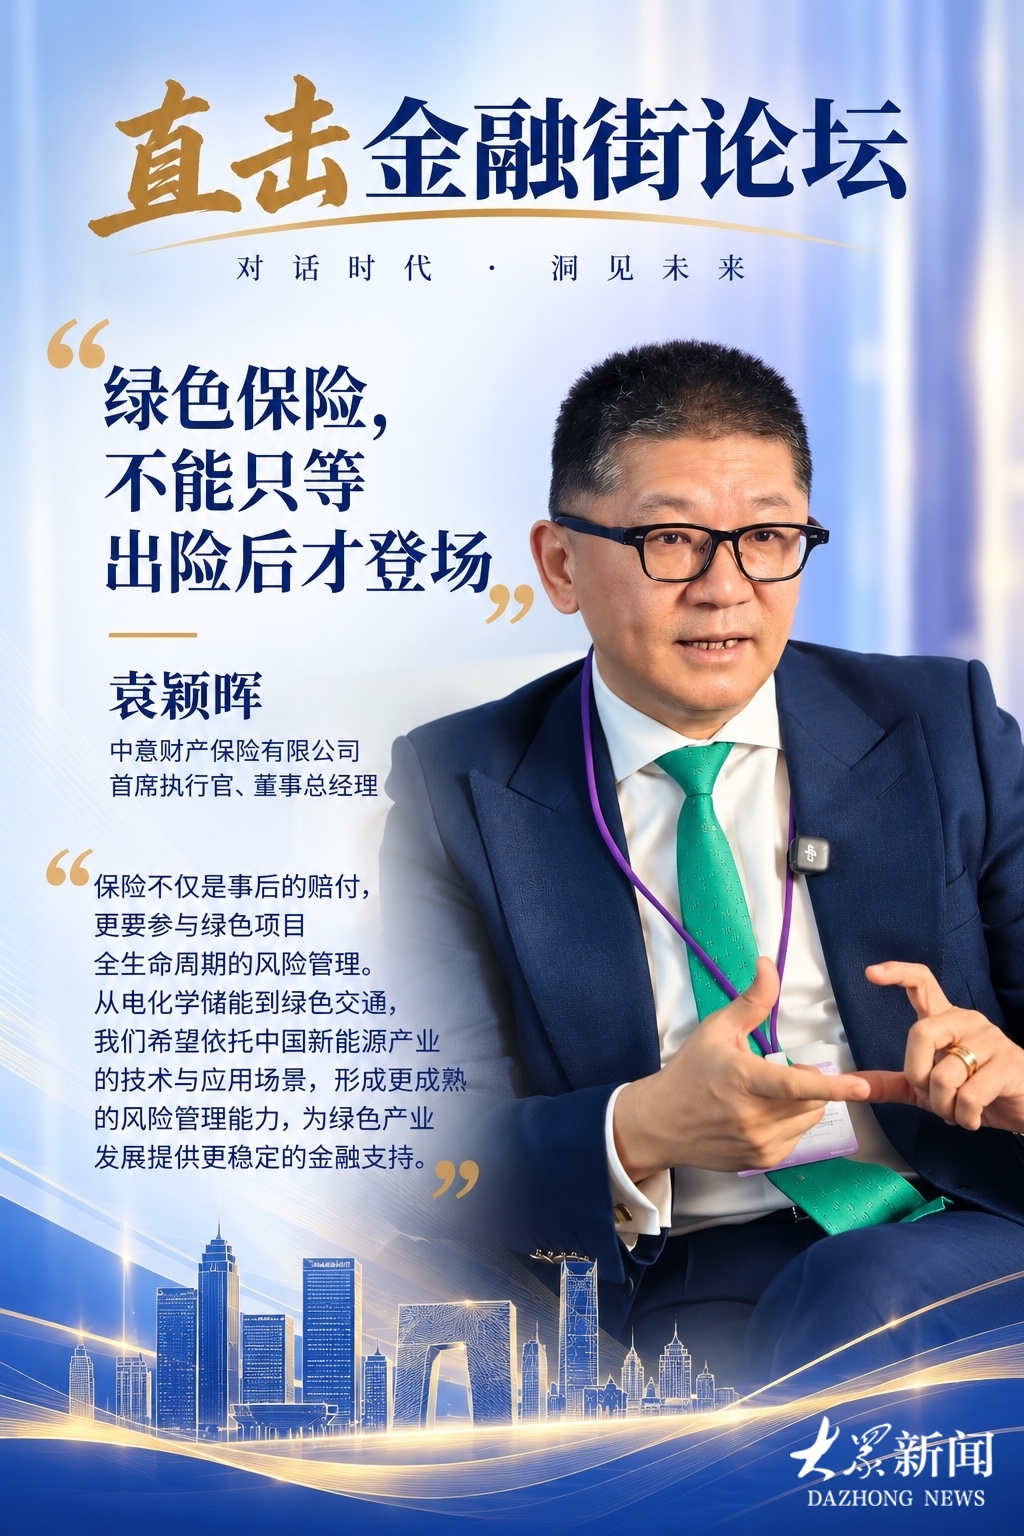
2026金融街论坛年会期间,中意财产保险有限公司首席执行官、董事总经理袁颖晖接受大众新闻记者采访时表示,绿色保险不能只停留在发生事故后的赔付,而应向新能源项目全生命周期的风险管理延伸。
一张保单,能不能影响一个项目的融资?
袁颖晖首先谈到了保险的双重作用。一方面,保险机构拥有长期资金,可以通过资产端投资支持绿色产业;另一方面,保险的主业是风险保障,通过产品创新和风险减量服务,为绿色项目提供更加稳定的发展环境。
以电化学储能为例,一套储能系统从上游矿产、电芯制造,到系统集成、项目建设、运营维护,直至电池回收,每个环节都存在不同风险。
过去,保险公司最担心的是电池热失控引发火灾、爆炸等事故,可能造成财产损失和人员伤害。
但对项目投资者而言,除了安全风险,还有一道经济账。储能系统建成后,业主需要通过长期运营收回投资。如果电池衰减过快,或者系统集成、能源管理出现问题,实际收益就可能低于预期。
“我买一堆电池,最终还是要给我带来收益。”袁颖晖解释道,假设一座储能电站原本预计五年收回投资,但由于设备性能下降,回收周期被迫延长,投资收益就会受到影响。
设备制造商通常会提供质保承诺,但金融机构还需要考虑,若干年后企业是否仍具备履约能力。
这时,保险便有了新的作用。如果保险公司能够准确识别项目风险,设计相应保障,银行就可以获得更多风险判断依据。优质项目可能因此获得更适当的保险费率和融资条件。
“优质优价”,是袁颖晖反复强调的一个概念。
电芯制造质量好、系统集成可靠、运营管理规范,保险公司就可能愿意提供更充分的保障,并给予更合理的价格。相应的风险评估结果,也可能影响银行对项目的授信判断。
这意味着,保险不仅能够分担损失,还可能通过风险识别和定价,引导企业提高产品质量和管理水平。
不过,要真正做到这一点,保险公司也得看懂新能源。
传统保险定价很大程度上依赖历史损失数据,而储能等新兴产业技术更新迅速,历史数据未必能够完整反映未来风险。
袁颖晖认为,保险机构需要从静态风险判断走向动态风险管理。
同一座储能电站,随着运营策略调整、设备维护改善、人员技能提升,风险状况也会发生变化。如果能够持续掌握这些变化,保险公司就有机会及时提出改进建议,探索更精细的保障和定价方式。
据介绍,中意财险近年来围绕储能保险开展研究,发布相关白皮书,并与科技企业合作,探索利用人工智能技术分析储能电站运行风险。
相关技术目前主要用于风险评估和改善建议,尚未直接应用于保险定价,但为今后的动态风险管理提供了基础。
技术问题之外,还有人才问题。保险公司既要懂金融,又要懂电池、储能、能源管理,是否意味着必须建立一支覆盖所有技术领域的专家团队?
袁颖晖认为,没有必要,也不现实。
新能源企业未必懂保险,保险公司也不可能掌握所有产业技术。更可行的方式,是保险机构建立必要的行业认知,同时与科研机构、科技公司、第三方专业服务机构合作。
其中,跨行业数据如何依法合规地流通使用,行业标准如何衔接,都是需要解决的问题。
绿色保险的市场空间,还将随着新能源产业发展而扩大。
从新能源汽车到风电、光伏、储能,再到绿色交通基础设施,新的应用场景不断出现,对风险保障提出了新的要求。
袁颖晖认为,绿色保险的发展不能简单依靠增加保单数量,而需要在产品设计、技术评估、风险管理等方面形成系统能力。
特别是随着中国新能源企业拓展国际市场,保险服务也需要更好适应不同国家的技术标准、法律制度和风险环境。
一项新能源技术从实验室走向市场,除了要证明技术可行、经济上划算,还必须回答风险能否被有效管理。
从事后赔付走向事前预防、事中管理,保险行业正在寻找自己的新位置。
当绿色产业不断向前,保险也不能只在事故发生后才登场。
(大众新闻记者 董婉婉 苏月鹏 北京报道)
责任编辑:于春晖