
前三季度净利大增近七成 宏桥控股借绿电筑牢“护城河”
区域风 | 2026-10-23 15:14:07
10月22日晚间,铝业巨头宏桥控股(002379.SZ)披露2026年三季度报告。前三季度,公司实现营业收入1316.61亿元,同比增长13.67%;实现归属于上市公司股东净利润232.94亿元,同比大增69.86%;实现扣非净利润231.09亿元。
单看第三季度,公司录得营收448.76亿元、归属于上市公司股东净利润77.02亿元,同比分别增长16.54%、55.60%。
三重杠杆打开盈利空间
在电解铝这个强周期行业里,近70%的利润增速显著跑赢铝价涨幅。
2026年前三季度,国内电解铝市场延续供需紧平衡格局,价格整体呈现震荡上行、中枢抬升态势。据SMM数据,前三季度国内电解铝平均价格约为23986元/吨,同比上涨约17.25%。三季度铝价虽较二季度均价略有回落,整体仍维持在较高区间运行。
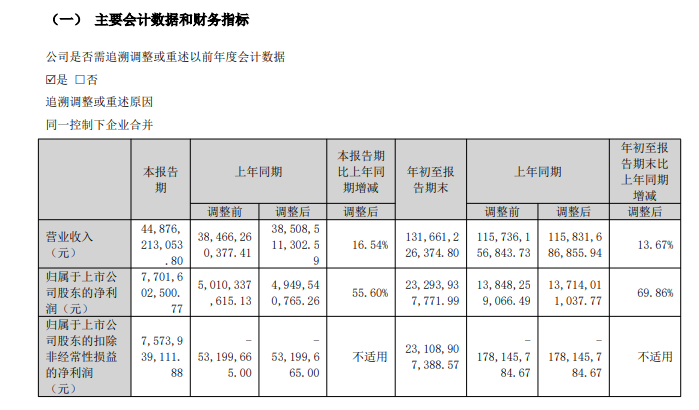
通过数据不难看出,产品售价端只涨了不到20%,而企业净利润却涨了近70%,利润弹性明显放大。
放大盈利弹性的第一重杠杆来自成本端的管控。
财报显示,前三季度公司营业成本989.63亿元,同比仅增长5.94%,远低于13.67%的营收增速。经测算,一升一降之间,综合毛利率被推高至24.84%,同比提升5.48个百分点;净利率达到17.69%,同比提高5.26个百分点。
这得益于宏桥控股搭建的“氧化铝—电解铝—铝深加工—再生铝”全产业链闭环:氧化铝自给能力充足,叠加邹平基地并网自备机组、云南市场化水电形成差异化成本优势。半年报数据显示,上半年电解铝相关产品营收602.62亿元,毛利率30.7%,是支撑公司利润的核心引擎。
第二重杠杆来自费用端优化。前三季度,公司销售费用同比下降20.30%,管理费用下降2.01%;财务费用仅6.62亿元,同比大幅减少51.88%。截至三季度末,公司资产负债率降至44%,短期借款更是同比大降97.73%——在行业景气高点逆势压降有息负债,利息支出的缩减直接增厚利润。
第三重杠杆来自高质量的资本回报。前三季度,公司加权平均净资产收益率(ROE)高达43.41%,同比跳升15.97个百分点,在重资产有色行业中十分亮眼。同期经营活动产生的现金流净额为263.57亿元,同比增长43.26%,利润的“含金量”有现金流托底,并非纸面收益。
布局绿电新赛道,构筑长期成本护城河
比亮眼数据更值得细读的,是宏桥控股在三季度密集落子的绿色产业布局。
今年9月,公司公告拟出资约20.50亿元,收购云南宏桥新能源、云南魏桥新创科技产业园发展有限公司100%股权,对应标的包含云南地区合计2527.82MW已并网光伏发电资产。此举有助于强化电力自主供应能力,提升电解铝用电供给稳定性,完善构建从能源到铝加工产品的绿色产业链。
在此之前,公司还披露拟向特定对象发行股票,募资总额不超过120亿元,重点投向云南和山东的风电、光伏清洁能源项目,云南绿电产业基地铝深加工配套,以及偿还银行贷款与补充流动资金。
业内人士分析认为,电解铝是典型“电老虎”,电费占生产成本三至四成。宏桥控股此前将部分产能转移至云南,依托水电获取低成本电力;此番收购光伏资产、加码风光项目,意在构建“水电+光伏+风电”的多能互补,进一步打通“绿电—绿铝—深加工”一体化产业链。
当前,在全国电解铝4500万吨产能“天花板”刚性锁定的背景下,行业增量空间受限,低成本清洁能源,将成为决定企业未来利润分配格局的关键筹码。宏桥控股持续加大资本投入,意在把阶段性电价红利,转化为长期可持续的竞争护城河。
(朱明)
责任编辑:李元春