
直击金融街论坛|中央财经大学顾炜宇:银行支持硬科技,不能只靠“看报表”这一招
大众新闻 苏月鹏 董婉婉 2026-10-23 16:41:42现场
一边是银行主动寻找优质科技企业,一边是部分初创企业仍在为融资发愁。
同样是科技企业,为什么获得金融支持的难易程度如此不同?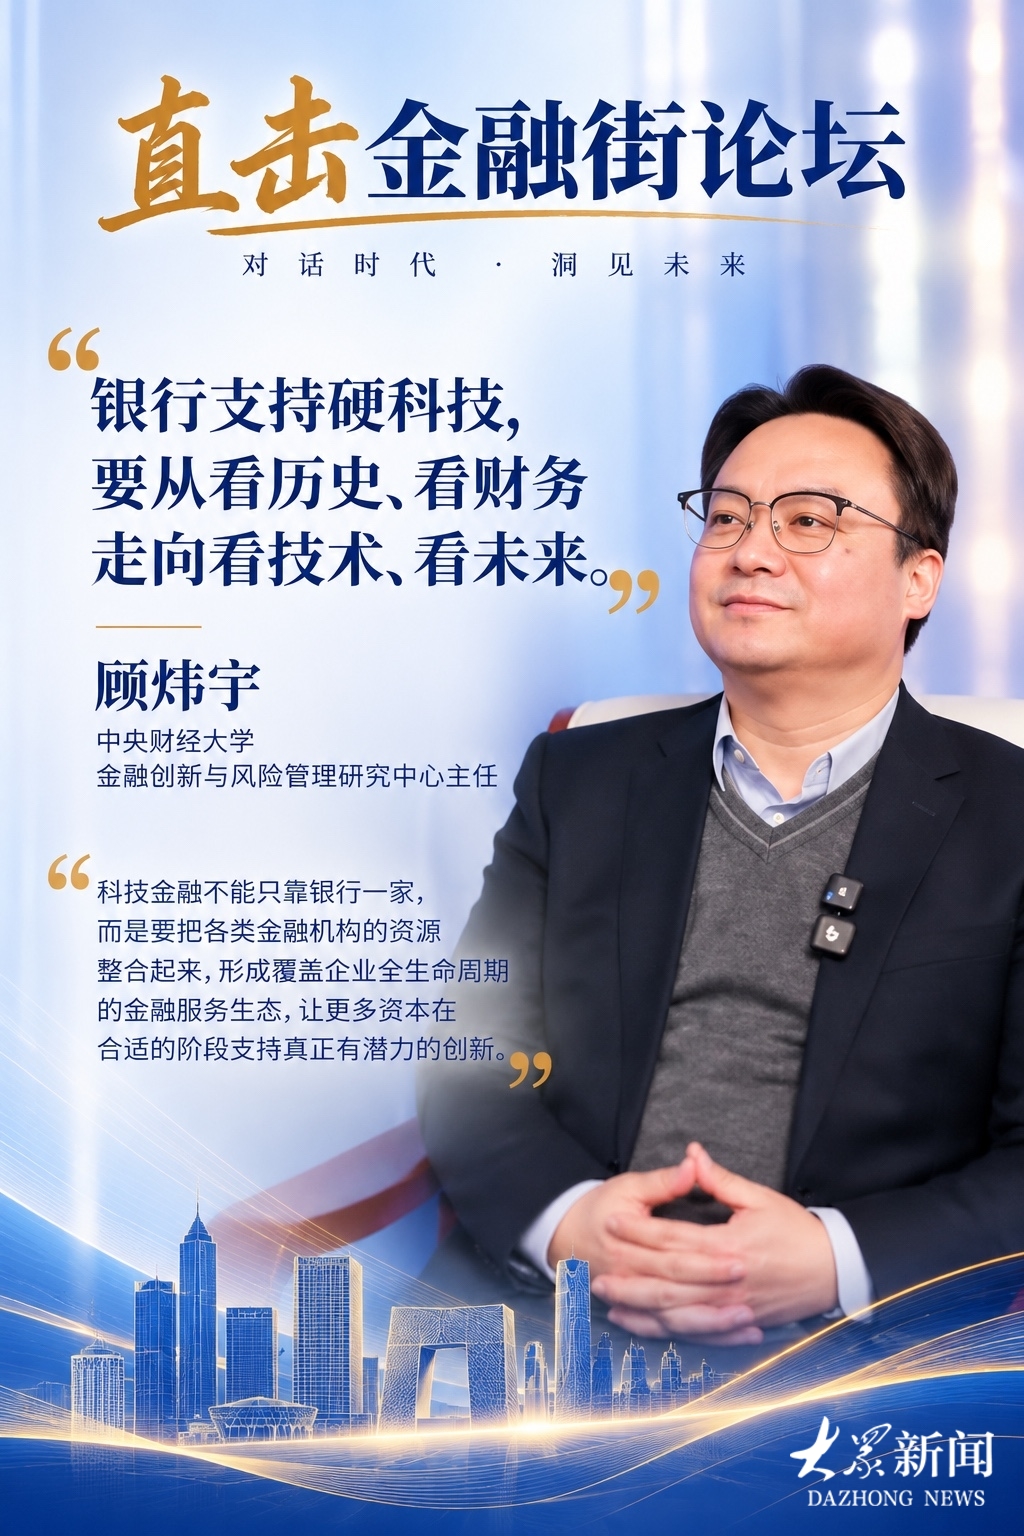
2026金融街论坛年会期间,中央财经大学金融创新与风险管理研究中心主任顾炜宇接受大众新闻记者采访时表示,随着人工智能等技术加速应用,金融机构的风险识别和信贷决策方式正在发生变化,但要真正解决科技企业融资难题,还需要建立覆盖企业全生命周期的金融服务生态。
“从原来的看历史、看财务数据走向了看技术、看未来,这是一个重大变化。”顾炜宇说。
过去,银行发放贷款,主要依靠企业的历史经营数据、财务状况和抵押资产判断风险。但科技企业尤其是初创企业,最有价值的资产往往是技术、人才和未来的成长空间。
这些价值,传统信贷模型未必能够准确识别。但如今,人工智能的应用,正在为改变这一状况提供新的可能。
顾炜宇认为,AI不仅能够综合技术文献、行业发展趋势等信息,辅助金融机构判断企业的技术前景,还可以推动风险评估从过去阶段性、静态的判断,转向更加动态、及时的跟踪。
“看技术、看未来”,也意味着银行不能只依靠过去熟悉的信贷思维。不过,一个现实问题随之而来:既然科技金融越来越受到重视,银行是否应该全面参与“投早、投小、投硬科技”?
对于此,顾炜宇给出了不同的思考。他认为,商业银行在金融体系中承担着重要的信用中介功能,需要保持审慎经营。早期科技项目风险较高,如果要求银行承担过多股权投资式风险,可能与其自身功能定位发生冲突。
“要看银行追的是哪些科技企业。”顾炜宇指出,成熟科技企业拥有较好的盈利能力和现金流,自然容易获得银行青睐,但处于研发和产业化初期的企业,情况完全不同。
因此,科技金融不能只靠银行一家机构。在他看来,更合理的方式,是让不同风险偏好的金融机构接续发力:创业投资支持早期研发,私募股权投资和产业基金参与企业成长,银行、证券等机构在适当阶段提供信贷、融资和资本市场服务。
“要把整个金融各种金融机构的资源综合起来,把这个生态运用好。”顾炜宇将其概括为“一体化集聚式的全生命周期金融服务生态”。金融服务不仅要解决有没有钱的问题,还要解决资金能否在企业最需要的时候到位。
对不少科技企业而言,没有足够的厂房、土地等抵押资产,却拥有专利和核心技术。如何将这些创新成果转化为银行认可的信用依据,仍是一道难题。
难点并不只是给一项专利估价。“不是看你专利数量的多少,而是看将来专利的转化能力。”顾炜宇认为,真正影响知识产权价值的,是技术能否转化为产品、形成产业并创造收益。
但金融机构往往缺乏足够的数据,难以准确判断技术成果未来的转化概率和经济价值。对此,他建议,由知识产权管理部门、相关交易机构等共同推动建立公共数据库,积累不同类型知识产权的交易、转化和应用信息,为金融机构开展价值评估提供支撑。
这也说明,科技金融创新不能仅靠金融机构内部改革,还需要公共数据和专业服务体系共同完善。
面对当前火热的人工智能投资,顾炜宇还提出了一个值得关注的风险。人工智能能够帮助金融机构更快地识别机会,但也可能带来判断趋同。
如果不同金融机构使用相似的大模型,依靠类似的信息和分析方法作出投资决策,就可能同时将资金集中投向少数热门领域。
“很可能他们提供的结论趋同。”顾炜宇提醒,这种情况可能放大资金扎堆、风险集中甚至风险传染的问题。因此,AI应该成为辅助决策的工具,而不能替代金融机构独立的专业判断。
真正看懂硬科技,不仅需要算法,还需要具有技术识别能力、产业研究能力和投资思维的专业人才。
对于未来的科技金融发展,顾炜宇认为,一方面要完善风险分担机制,引导更多适合承担相应风险的资本参与科技创新;另一方面,也要加强投资者保护、信息披露和金融监管,让创新始终建立在规范运行的基础之上。
科技创新需要敢于承担风险的资本,但不是所有风险都应该由同一种资金承担。
从实验室到生产线,从技术突破到产业化应用,企业需要走过漫长的成长周期。
金融真正要做的,不是让所有资金都去追逐同一个风口,而是让不同类型的资本,在恰当的时候找到真正需要它们的企业。
(大众新闻记者 董婉婉 苏月鹏 北京报道)
责任编辑:金雪