
直击金融街论坛|重磅发布!中国银行业务软件市场将全面迈向“三原生时代”
大众新闻 董婉婉 2026-10-23 16:34:55现场
10月22日,在北京金融科技中心举行的2026金融街论坛年会金融科技大会“智领金融·数创未来——AI赋能金融高质量发展论坛”成果发布环节上,中关村互联网金融研究院院长、中关村金融科技产业发展联盟秘书长刘勇代表研究院发布《中国银行业务软件市场竞争与预测分析研究报告》,该报告一套两本,包括《2025-2026年中国银行业务软件市场竞争分析研究报告》和《2026-2030年中国银行业务软件市场预测分析研究报告》两部分内容。报告认为:2025年中国银行业务软件市场正在步入“低增长、高质量”发展的新时期。
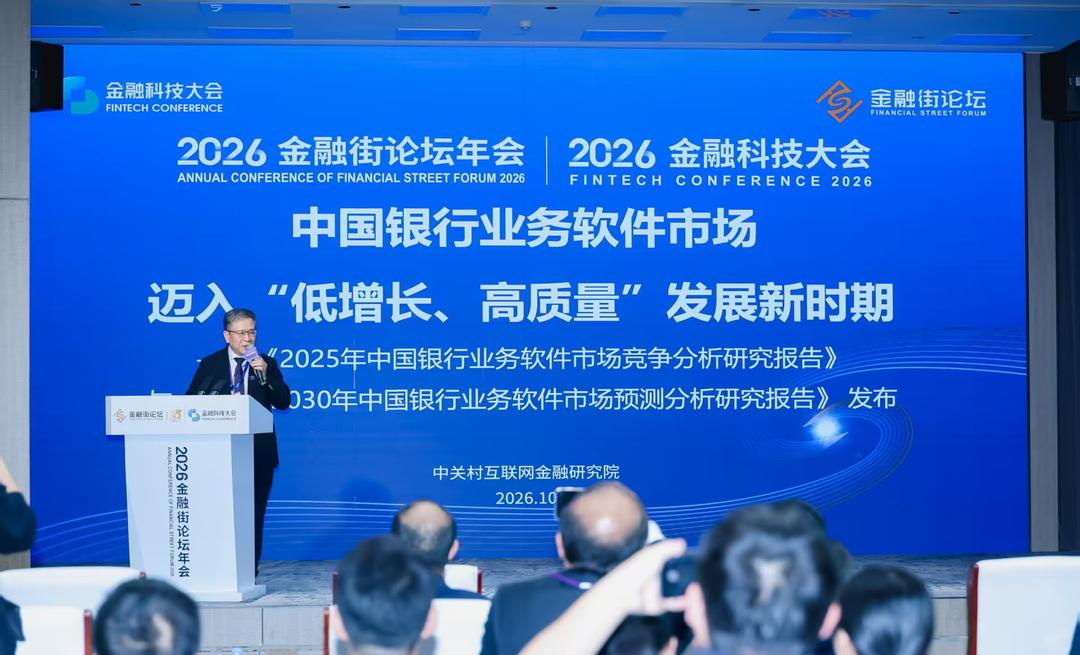
报告指出,2026年是“十五五”规划的开局之年,“金融强国”首次写入五年规划建议,9月10日《金融强国建设“十五五”规划》正式出台,银行业的发展基调已经从“规模扩张”转向“高质量发展”,未来银行业的竞争将是服务实体经济深度、精细化风险管理能力和金融科技应用水平的综合较量。报告同时指出,行业面临的第二重背景是强监管、防风险,银行业普遍把金融“五篇大文章”作为经营重心,数字金融成为推动金融高质量发展、服务实体经济的核心驱动力,《金融法(草案)》公布推动金融法治从“分业立法”迈入“统领立法”,《银行业监督管理法》二十年来首次大修,牢牢守住不发生系统性金融风险的底线;第三重背景是人工智能应用步入规范治理的新时期,2026年银行AI应用从“点状探索”迈入“体系化建设、规模化应用”,业务智能体布局明显加速,6月《银行业保险业人工智能安全开发应用的指导意见》发布,以治理、能力、风控为三大核心支柱。
报告表示,中国银行业务软件市场正处于“三期叠加”阶段——分布式架构转型的分化期、信创加速的攻坚期、智能化升级的铺垫期,市场已进入以价值交付为核心的存量博弈阶段,重构与重组将成为发展的主旋律。
报告显示,2025年中国银行业务软件市场规模为568.66亿元,同比增长2.67%。报告从四个方面概括了市场的现状与特点:一是市场集中度越来越高,中电金信、宇信科技、神州信息位列前三甲,前三大厂商收入占整体市场20.95%,前十大厂商合计占40.70%,银行压缩外包、抬高招标门槛,“国有大行总行项目经验”“CMMI5级认证”把大量中小厂商挡在门外;二是信创是首要推动力,银行信创投入从被动合规转变为主动的核心战略投入,由外围系统直插核心领域,2025年成为分布式核心系统改造的“大年”,11月7日工商银行全面完成向“云原生+分布式”架构转型,承载近四十年金融使命的主机核心系统正式退出历史舞台;三是智能化改造成为市场最重要的关注,AI已贯穿信贷、风控、客户交互全流程,建设银行在授信审批等环节处理量增长两倍、平均时间下降30%,整体上AI应用仍处在变革之前的酝酿期;四是出海成为企业实现业务拓展的重要途径,出海不再是简单的软件出口,而是技术、商业模式乃至行业标准的系统化输出,东南亚是主战场。
报告预计,未来五年市场将全面步入“三原生时代”——云原生、信创原生、AI原生,其中AI原生是重中之重,业务流程从起点就被AI重新设计;到2030年,中国银行业务软件市场规模将达到670.05亿元,2026到2030年年均复合增长率为3.46%,市场低增长将持续,而软件类型将步入增量时代。
报告提出若干意见。一是抓住AI接续信创成为推动市场发展最重要推动力的时间窗口,推动业务流程从起点就被AI重新设计,把能否在信创底座上实现业务智能化重构作为市场竞争的焦点。二是顺应软件工程范式AI化的趋势,把软件开发从“手工作坊”式编码升级为“人机协同”的工业化生产,开发人员也将从“码农”变为需求定义者和质量把关人。三是把运用AI改造与重构传统业务软件的能力作为厂商的核心竞争力,厂商之间比拼的是人效的提升,而不是人员规模。四是以效益为导向重塑评价标准,从关注“建了什么”转向关注“带来了什么效益”,在市场低增长延续的同时推动软件类型步入增量时代。报告为金融机构与科技厂商把握行业演进节奏、调整投入方向提供了可量化的参考依据。
(大众新闻记者 董婉婉)
责任编辑:金雪