
数据炼出新信用 山东这些企业靠啥融来真金白银?
大众新闻 贺辉 2026-10-23 19:06:20原创
来自山东东营的威飞海洋装备,是一家从事水下油气设备生产的海洋科技公司,上游客户挤占预付款且下游企业回款不及时,融资需求强烈。山东投融资担保集团向其推荐了供应链金融产品。目前,该企业已累计签发超过1亿元全额增信的供应链票据,在银行端贴现利率最低可降至1.5%,较担保贷款降低1.5-3.5个百分点,融资成本降低了50%以上。
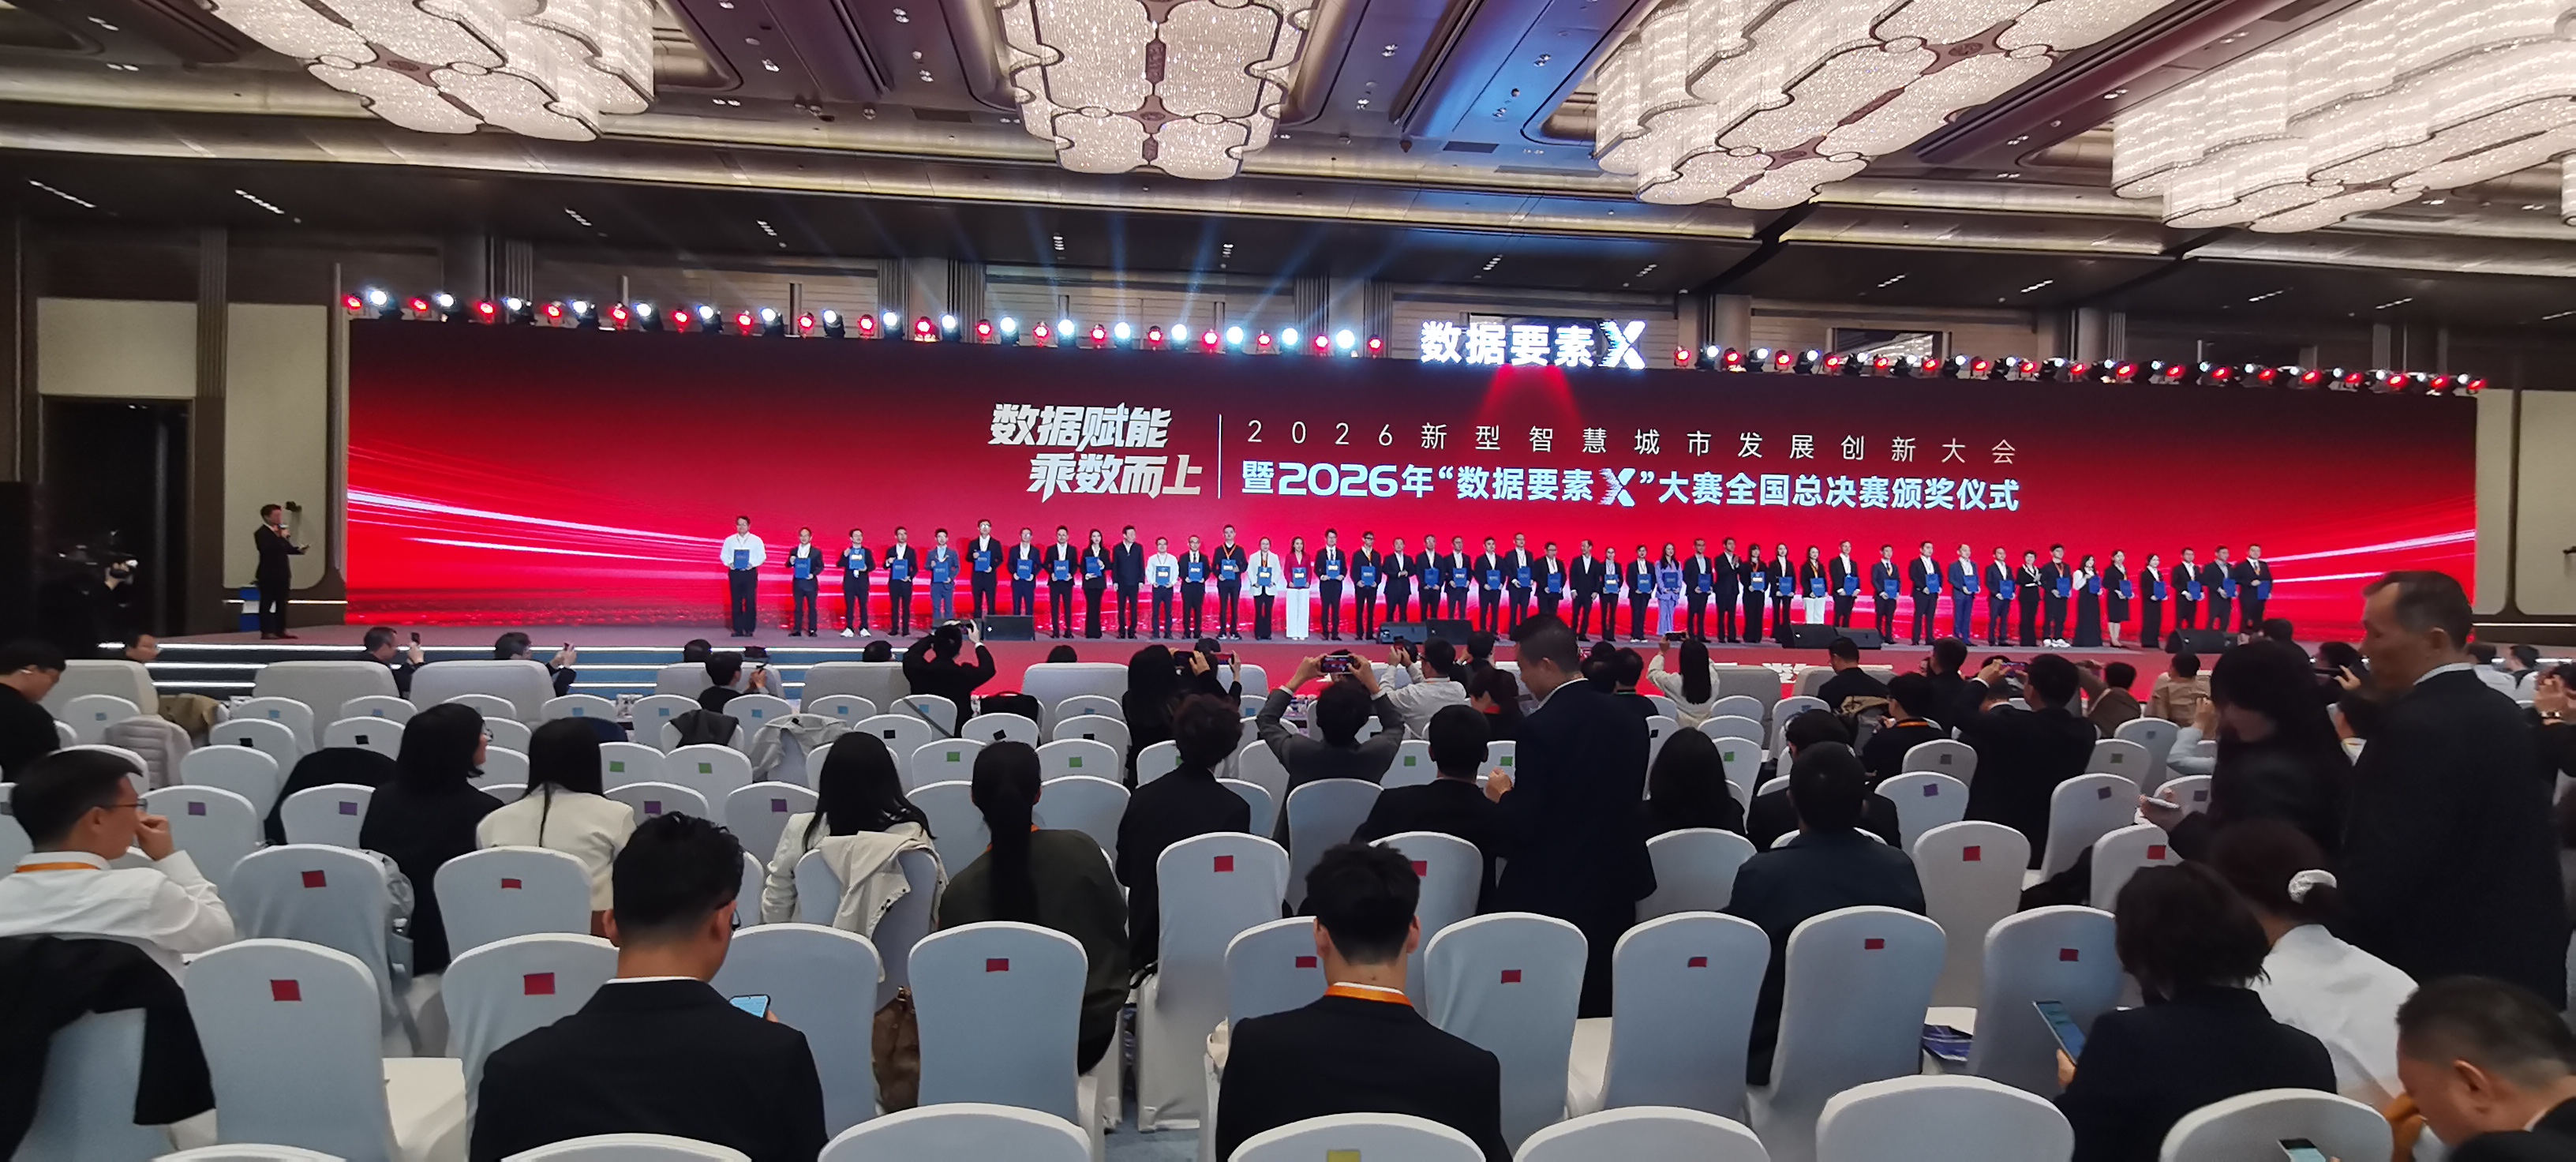 2026“数据要素×”大赛全国总决赛一等奖颁奖现场
2026“数据要素×”大赛全国总决赛上,山东投融资担保集团负责人分享了这个案例。该集团牵头的《数智担保·普惠中国:央地协同、以数据要素乘数效应重塑担保行业服务模式》项目获得大赛金融服务赛道一等奖。
该项目以数增信,利用“横向联通、纵向贯通、内外融通”的政府性担保体系数据互联互通机制,打造数据+技术+场景的一体化服务的新路子。
数据“原油”炼成要素“燃油”
几年前,一份融资担保接单全靠纸质材料来回邮寄,业务审核全靠老员工的经验把关,保后全靠工作人员翻账本、跑厂房,做一单担保,仅线下尽职调查就要花费几千元。这是不少政府性融资担保机构的真实工作场景。
2019年山东投融资担保集团成立时,直面这种状况。全国有大量政府性融资担保机构因为看不清企业真实经营状况,手握政策工具却不敢轻易伸出援手,陷入“不敢担、不能担、不愿担”的困境。
传统靠人跑、靠经验的老路走不通了。问题的根子出在数据缺位——数据少、没标准、风控弱、效益低。
“原始数据就像地下的原油,本身不能直接烧,只有经过开采、冶炼、加工,才能变成驱动发展的汽油。”山东投融资担保集团总经理杨士祥打了个比方。
分散在各个部门、银行平台里的政务、金融、产业、担保数据,只有在企业授权前提下汇聚、清洗、建模,形成企业信用画像,才能变成可以换取贷款的“真信用”。
但把“原油”炼成“汽油”,绝非搭建一套系统那么简单,跨部门、跨银行的协调,处处是坎。
项目团队刚开始推进银担直联时就碰了钉子:有的银行觉得线下办业务挺好,没必要折腾线上改造;银行业务部门热情高涨,技术端却积极性不高。有的合作银行对接工作断断续续折腾了将近一年,中间几度停滞,经过多方协调、共同推动,系统终于打通。
银行心里还有一层顾虑:客户数据共享出去,安全谁来兜底?
对此,项目设计的“授权模板+出域脱敏+联控预案”机制,把人脸识别嵌入客户授权环节,严格限定数据仅用于风控和监管。数据可用不可见,每一次调用全程留痕可追溯。
顾虑被一点点打消,如今,省内已有118家银行实现系统互联互通。
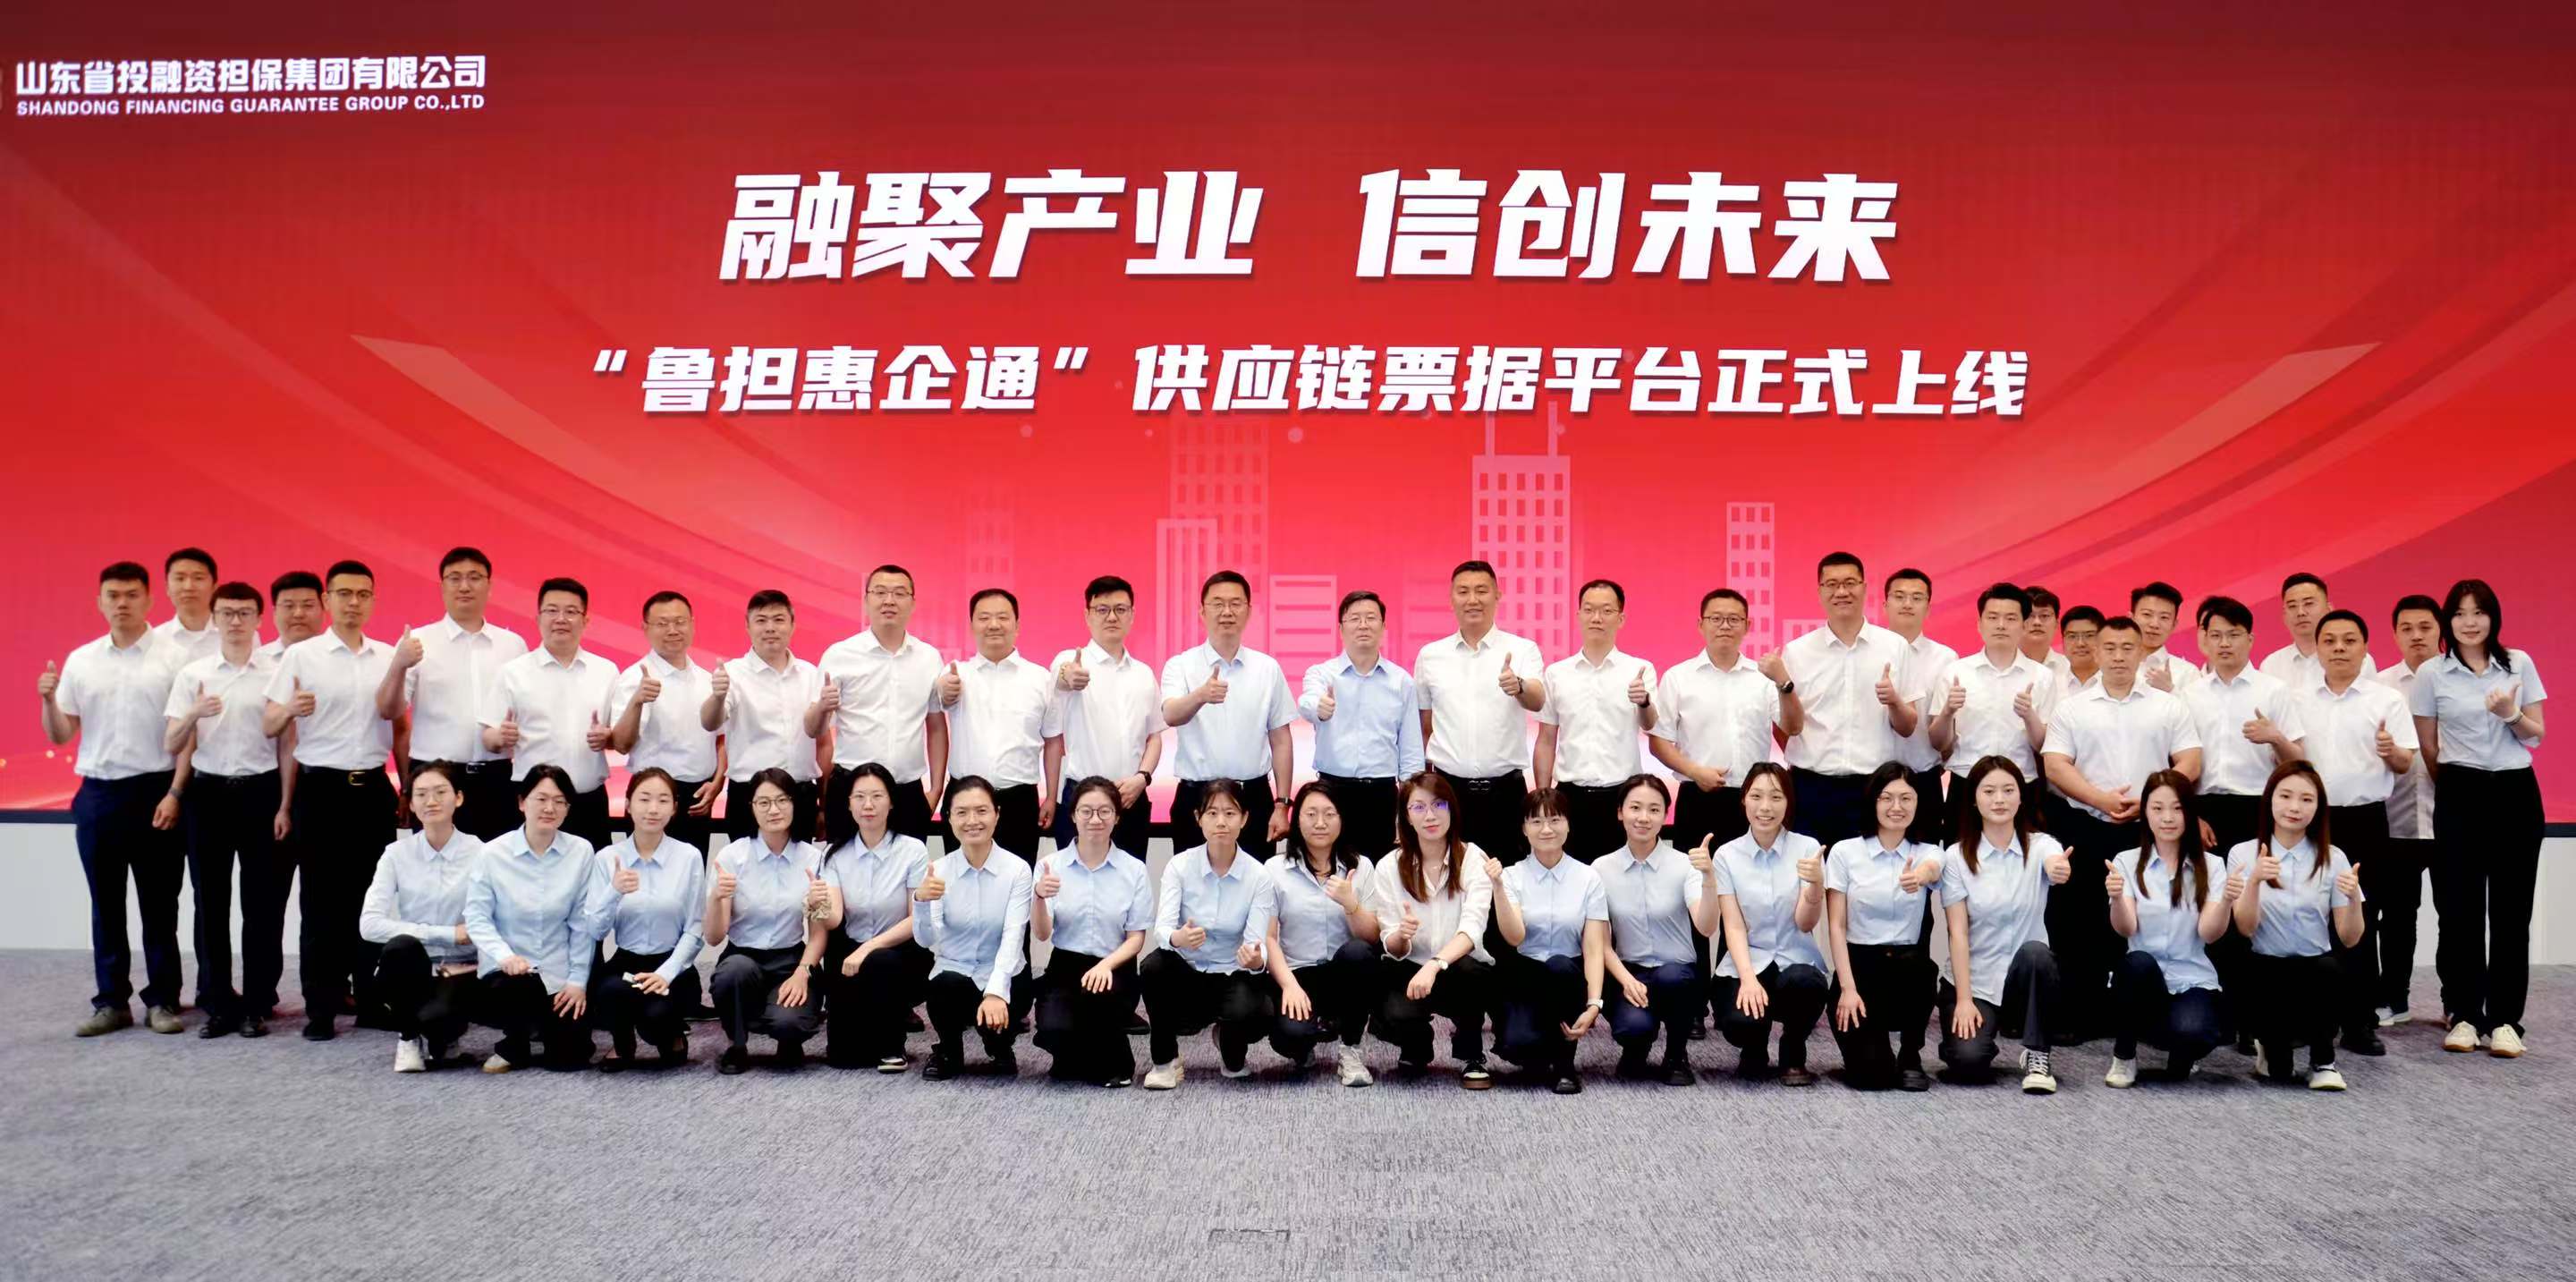
山东投融资担保集团开发“鲁担惠企通”平台,打通链上中小微企业数据融资的“最后一公里”
数据要素×落地企业换来真金白银
数据要素释放的乘数效应,实实在在落在一家家企业身上。
青岛普菲特智能科技有限公司手握15项自主专利,订单接连找上门,流动资金却捉襟见肘。作为典型科创轻资产企业,厂房、土地这类传统抵押物几乎没有,拿什么向银行证明自己的实力?
借助上海技术交易所的知产确价能力,系统快速完成专利价值评估,把看不见摸不着的专利,量化成看得见的信用依据。2026年9月,依托这套数据画像,350万元担保贷款顺利落地。企业没有拿厂房抵押,仅凭知识产权,就拿到了扩大生产的“弹药”。
在东营,上文提到的专精特新“小巨人”企业威飞海洋装备借助“供应链票据+担保”新模式,依托真实交易数据增信,不再单纯依靠核心大企业确权,实现“脱核融资”。企业不用再被高息贷款绑架,整条产业链上下游的资金链条也稳了下来。
不止科创企业、链主配套企业,景区、县域产业集群里千千万万的小微企业,同样分到数字担保的红利。
沂南竹泉村,这座获评“中国十大最美乡村”的网红乡村景区,计划升级智慧旅游系统、扩建非遗体验区、联动红石寨拓展业态,改造需要真金白银。2023年5月,鲁担文旅贷及时送上1200万元担保贷款。硬件升级完成后,景区年接待游客突破百万人次,年利润突破亿元。
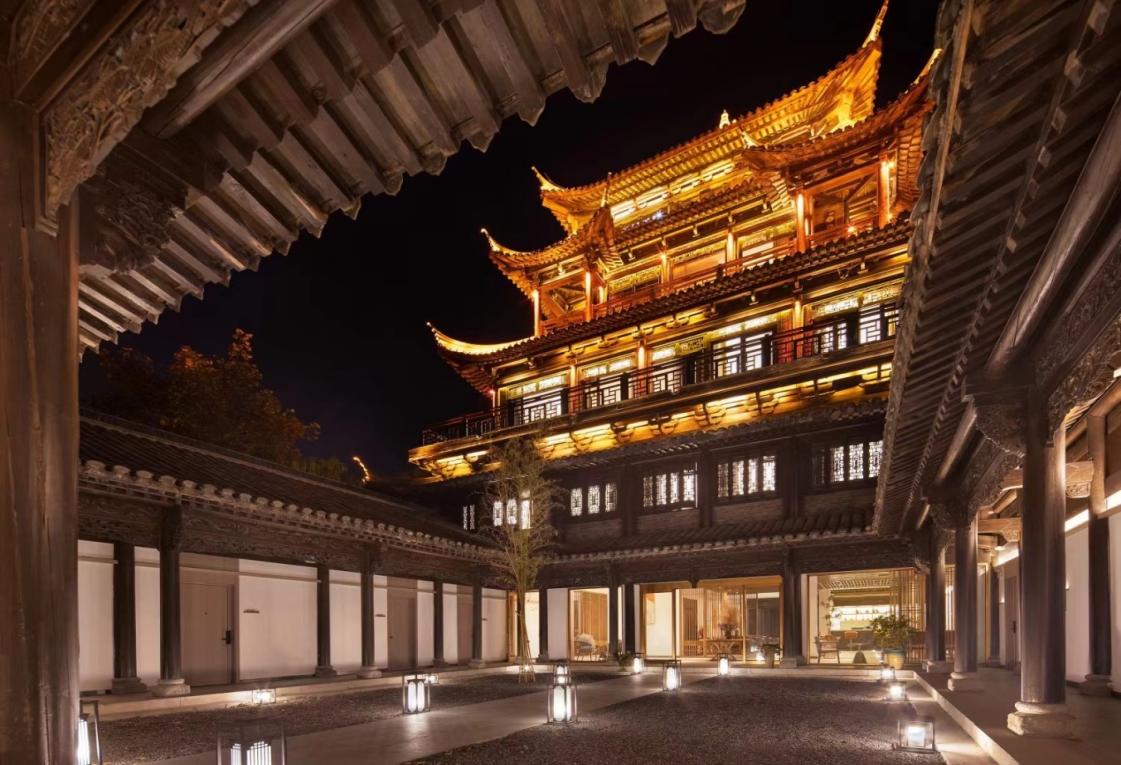 台儿庄古城天空之镜酒店
台儿庄古城周边,大大小小的酒店民宿熬过疫情之后,亟待恢复活力。2023年5月,省投融资担保集团联合文旅部门实地摸排,为包括天空之镜酒店在内的100户文旅经营主体,批量授信2亿元。其中天空之镜酒店获得600万元担保贷款,用于客房改造和客流接待能力提升。
放眼县域产业带,滨州邹平铝业、阳信肉牛、临沂沂水休闲食品,一大批扎根乡镇的产业集群告别“一户一审”的繁琐流程。通过集群共性数据批量授信,不用反复上门尽调,大批中小商户快速拿到担保支持。仅滨州三大特色产业,就撬动银行信贷超40亿元。
数据通、产业兴 政府性融资担保护航实体经济
数据赋能,最终实现了扩面、降价、稳风险三者兼得。
风险预审模型拦截准确率达到95%以上,保后预警系统能够在代偿风险来临前44.91天发出警报,AI智能体专门揪出隐蔽的关联担保风险,识别能力提升八成。单户尽调成本从几千元压降到几百元,人工审核工作量下降60%。体系平均担保费率降至0.68%,大幅低于政策基准线;整体代偿率0.9%,不足全国行业平均水平一半。再叠加中央财政奖补、国家再担保分险、省级担保增信、合作银行放贷的四级分险机制,为业务放量兜牢风险底线。
采访中我们也看到,改革仍有不少山头等待翻越。
例如,有些地区正在探索利用海关、退税等外贸数据给出口导向企业授信,但外贸数据散落不同部门,存在数据孤岛;报关、外汇数据解读门槛高,风控链条较为复杂。对海关、外汇等高价值政务数据的深度应用,依旧是接下来要啃下的硬骨头。
“数据通,则信用通;信用通,则资金通;资金通,则产业兴。”山东投融资担保集团总经理杨士祥表示,未来将持续打通更多高价值数据资源,让那些缺厂房、少土地,但经营扎实的小微企业、科创企业、外贸企业,都能把自己的经营履历,变成实实在在的融资信用,让政府性融资担保真正成为实体经济的倍增器。
(大众新闻记者 贺辉)
责任编辑:金雪