
冲刺上市关键期,湖北银行被5罚!营收增速跑不过规模扩张,补血76亿元后资本充足率仍承压
金观察 | 2026-10-27 12:08:13 原创
9月30日,2026年第三季度的最后一天,湖北银行迎来其前三季度的第五罚。因监管标准化数据报送不合规等,湖北银行被罚款285万元,7名相关责任人同时被追责。监管罚单密集落地的同时,记者注意到,今年2月份定增补血76亿元后,湖北银行仍面临资本补充压力,营收增速跟不上总资产增速,A股IPO十年仍在排队……
年内5罚
合计被罚625.65万元
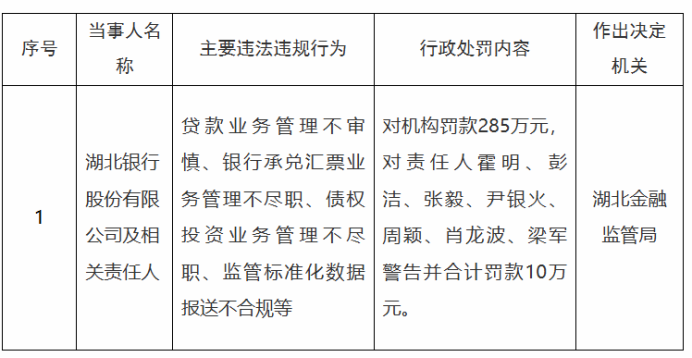
9月30日,国家金融监督管理总局湖北监管局披露行政处罚信息,因贷款业务管理不审慎、银行承兑汇票业务管理不尽职、债权投资业务管理不尽职、监管标准化数据报送不合规等,湖北银行股份有限公司及相关责任人被罚,其中机构被罚款285万元;相关责任人霍明、彭洁、张毅、尹银火、周颖、肖龙波、梁军被警告并合计罚款10万元。
就此次被罚,湖北银行回应媒体称:诚恳接受监管处罚,坚决落实监管意见。本次处罚源于监管部门2024年10月至12月开展的现场检查,检查发现的问题已按监管要求完成整改,对银行日常经营和业务开展无实质性影响。
据不完全统计,截至10月23日,湖北银行及分支机构今年至少收到5次机构处罚,合计被罚625.65万元。5笔罚款中涉及其总行的有3笔,涉及其分行的有2笔。
3月20日,湖北银行鄂州分行因六项违规被中国人民银行鄂州市分行开出罚单,被罚48.75万元。这六项违规包括:违反金融统计相关规定,违反人民币银行结算账户管理规定,违反数据安全管理规定,违反人民币流通管理规定,违反信用信息采集、提供、查询及相关管理规定,未按照规定开展客户尽职调查。
3月27日,因违反金融统计相关规定,未履行对异常账户、可疑交易的风险监测和相关处置义务,违反数据安全管理规定等十项违法行为,中国人民银行湖北省分行对湖北银行处以警告并罚款249.9万元。
4月30日,湖北银行宜昌分行因未按服务价格公示目录标准收取费用,被罚款32万元;两名相关责任人薛昌炯、闫星羽被警告。
5月29日,因服务收费管理不规范,湖北金融监管局对湖北银行罚款10万元。
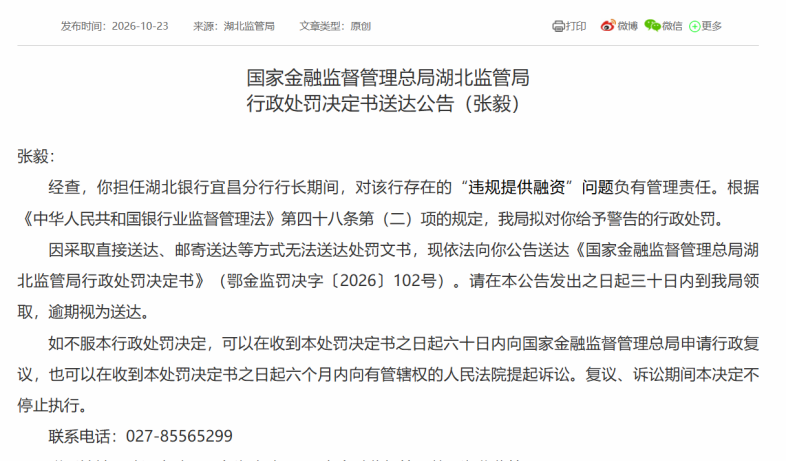
值得注意的是,10月23日,湖北银行迎来一则追责处罚。国家金融监督管理总局公开信息显示,张毅,担任湖北银行宜昌分行行长期间,因对该行存在的“违规提供融资”问题负有管理责任被警告。但因采取直接送达、邮寄送达等方式无法送达处罚文书,现依法向其公告送达《国家金融监督管理总局湖北监管局行政处罚决定书》(鄂金监罚决字〔2026〕102号)。
若拉长时间线会发现,湖北银行的合规漏洞并非今年才出现。2024年4月,湖北银行因8项违规行为,被国家金融监督管理总局湖北监管局开出290万元罚单;时任武汉沌口支行行长冷松被取消高管任职资格5年。同年8月,湖北银行恩施分行因贷款管理不到位、员工行为管理不到位,被罚款90万元。
梳理发现,上述处罚涉及的违规行为中有多项重合,涵盖金融统计、风险监测、客户尽调、网络安全等多个关键领域。暴露出湖北银行在内控合规方面的短板,以及在整改过程中存在的敷衍,为其IPO进程带来新的合规考验。
定增补血
三项指标仍低于行业均值
2月10日,湖北银行通过官网披露定向发行情况报告书,宣告完成18亿股股份定向增发,募集资金总额达76.14亿元,注册资本同步增加至94.12亿元,增幅近24%。据悉,资本承压是湖北银行此次增资最直接的动因。数据显示,近年来湖北银行资本充足率持续承压。2025年三季度末,该行核心一级资本充足率更一度降至7.74%,接近7.5%的监管红线,面临一定的监管达标压力。
湖北银行定向发行情况报告书显示,此次募集的76.14亿元资金全部用于补充该行核心一级资本,提高资本充足率,以增强该行资本实力,提高抗风险能力。本次定增资金全额计入核心一级资本后,该指标大幅提升至8.96%。
但记者注意到,此次增资带来的资本改善,并未维持太久,且仍面临资本充足率仍承压的问题。据湖北银行2025年年度报告,截至2025年末,该行一级资本充足率为10.47%、核心一级资本充足率为8.96%,分别比发行前的2024年末提升0.77、1.02个百分点。不过,国家金融监督管理总局数据显示,截至2025年四季度末,我国商业银行核心一级资本充足率为10.92%,一级资本充足率为12.37%。以此标准衡量,湖北银行资本充足率仍然承压。
另据湖北银行发布的2026年二季度信息披露报告,截至2026年6月末,湖北银行资本充足率11.70%,一级资本充足率10.01%,核心一级资本充足率8.64%。而据国家金融监督管理总局公开信息,2026年二季度末,商业银行(不含外国银行分行)资本充足率为15.26%,一级资本充足率为12.12%,核心一级资本充足率为10.72%。由此可见,定增补血四个月后,湖北银行三项指标均满足监管要求(核心一级资本充足率≥7.5%、一级资本充足率≥8.5%、资本充足率≥10.5%),但仍低于行业平均水平,仍面临资本补充压力。
经营业绩
压缩信用减值损失换利润
业内人士认为,湖北银行长期资本承压的背后,是其资产规模的快速扩张。而其资产规模增长较快,则源于其对规模的渴求。2025年5月,新任董事长赵红兵更是提出“2027年资产规模破万亿”的目标。
Wind数据显示,近年来,湖北银行总资产一直保持两位数增长。2023年至2025年,湖北银行总资产分别实现4608.49亿元、5231.11亿元以及6214.56亿元,同比分别增长14.2%、13.51%和18.8%。湖北银行2026年半年报显示,截至2026年6月末,湖北银行资产总额7045.56亿元,较年初增长13.4%。
但是湖北银行经营业绩不及其资产规模扩张速度。统计数据显示,湖北银行2023年至2025年,营收分别为97.21亿元、101.61亿元和102.71亿元,增速分别为8.77%、4.53%和1.08%。
净利润方面,2023年至2025年其净利润分别为24.68亿元、26.58亿元及32.13亿元,同比分别增长14.48%、7.72%和20.86%。
如上,2025年,湖北银行净利润同比增长20.86%,但营收仅同比增长1.08%。在营收增长近乎停滞的情况下,湖北银行净利润为何能逆势增长超20%?答案是信用减值损失的“压缩”。湖北银行2024年的信用减值损失为43.82亿元,而2025年该数值降至34.71亿元,下滑20.78%。
从营收构成来看,湖北银行营收高度依赖利息收入。2023年、2024年、2025年湖北银行利息净收入分别为76.93亿元、75.02亿元、83.34亿元,占营收的比重分别达79.14%、73.83%、81.1%。这意味着其抵御息差波动的能力较弱。近年来,市场利率持续下行,商业银行净利差不断收窄。2022年至2025年,湖北银行的净息差也呈现下滑趋势,分别为2.24%、1.76%、1.60%、1.56%。
十年长跑
A股IPO仍然在排队
官网显示,湖北银行成立于2011年2月,由原湖北省内宜昌、襄阳、荆州等五家城市商业银行采取新设合并方式组建,总部设在湖北省武汉市,是湖北省内唯一一家省级法人城商行,已实现湖北17个市州、59个县域网点全覆盖。
虽然湖北银行已连续三年站上千亿级新台阶,但至今仍未叩开资本市场的大门。而湖北银行的上市之路,堪称中国城商行IPO的“马拉松样本”。
公开资料显示,湖北银行的IPO筹备始于2015年,2018年喊出“五年上市成功”的口号,2020年10月正式递交上市申请,2023年3月转入注册制审核通道。截至目前,该行A股IPO正处于等待上交所“已受理”问询阶段,各项工作正按照注册制审核要求推进,已完成7期IPO申报材料更新工作,并在2026年3月底完成新一轮IPO更新申报。
目前,湖北银行正处于冲刺A股IPO的进程中。作为经济大省,湖北省目前还没有上市银行,因此作为省内资产总额排名靠前的城商行,湖北银行被寄予希望。
(大众新闻·半岛新闻记者 文鸿飞 )
责任编辑:文鸿飞