
科技股回调之后,A股新主线在哪里?
商业观察 | 2026-10-28 08:48:12 原创
都亚男 来源:大众新闻
自7月以来,随着科技板块走弱,A股行情持续低位震荡,市场风险偏好也悄然转向,资金开始寻找能“撑场”的新选手。
Wind显示,31个申万一级行业里,煤炭、石油石化、银行、农林牧渔、食品饮料、美容护理、医药生物、交通运输、传媒九大板块,近4个月已走出独立上涨行情。
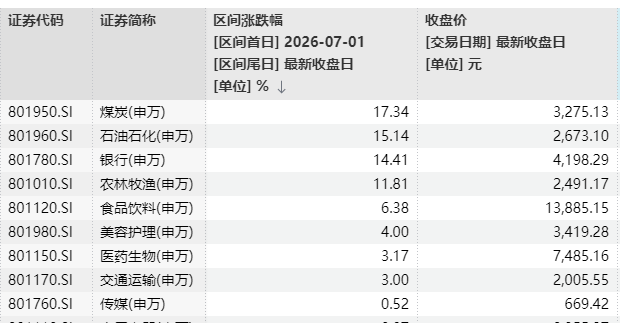
尽管上述板块涨幅各有高低,但背后的资金逻辑高度一致:A股正在从高弹性成长叙事,切向确定性业绩回报。

红利股领涨
科技成长股持续承压,高股息红利板块成为率先上涨的方向。
煤炭、银行、石油石化,正是这轮红利行情的“压舱石”。截至10月23日,年内涨幅最高的行业板块已被煤炭拿下,涨幅遥遥领先与电子和通信板块。而自7月以来,煤炭、银行、石油石化三大红利资产板块分别上涨17.34%、15.14%、14.41%,包揽申万一级行业前三甲,涨幅均超10%。
这显然不是简单的避险资金“抱团取暖”,而是三条独立的基本面逻辑在同步兑现。
煤炭的底气,来自实打实的景气度上行。
市场风险偏好降低时,红利避险价值凸显,而煤炭是传统行业中少数景气度确定性向上的板块。国庆假期后,煤价强势上行,动力煤价格一举突破千元大关。业内分析,5月随着山西沁源煤矿安全事故的影响,山西产量大幅回落,供应持续处于低位,导致煤炭价格持续走强。
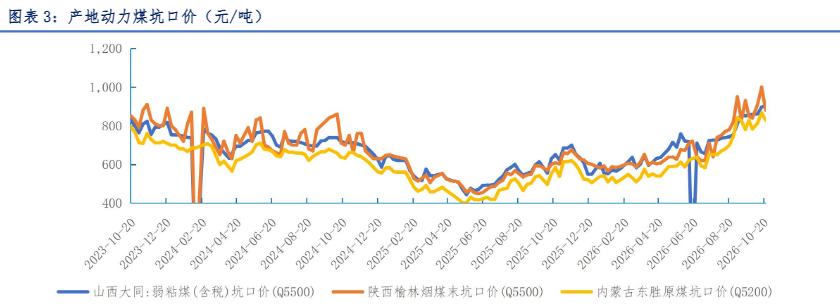 数据来源:Wind、大同证券
石油石化的行情,靠的是溢价与高分红的叠加。
年初以来,中东地缘局势动荡不断,市场对霍尔木兹海峡通行的担忧推高油价。尽管6月起油价重心回落,但高位区间已让油气企业落袋可观利润。上半年“三桶油”业绩齐增,也使得其抛出大手笔分红。以截至6月30日股本计算,中石油、中石化、中海油拟派发现金红利合计约990.80亿元,整体派息率超过45%。
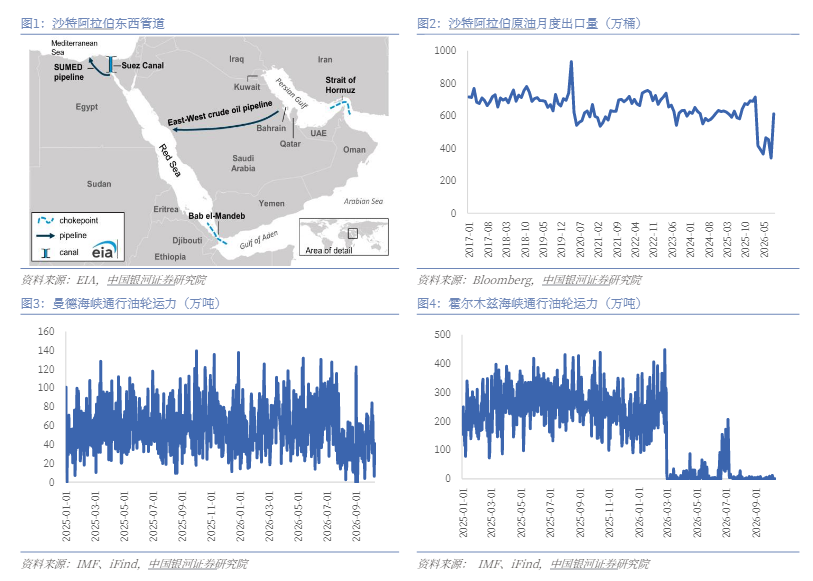 来源:中国银河证券
银行板块,则是长线资金布局的核心中枢。
A股调整之下,工商银行、建设银行、中国银行、交通银行、中信银行等股价接连刷新历史新高。与此同时,近期政策面利好频出,又恰逢三季度业绩披露窗口临近,四季度银行股的走向愈发牵动市场目光。
拉长时间维度看,这轮银行股行情早在2022年底就已启动。Wind数据显示,2023年初至今,A股银行板块累计涨幅超32%,大幅跑赢同期上证综指与深证成指,且在多数年份都实现超额收益。
申万宏源证券表示,银行股具备盈利稳定、经营稳健、股息率高的稀缺属性,高股息优势持续凸显,是险资等中长期资金青睐的优质红利资产。基于银行报表改善的持续性、部分银行中期分红落地、耐心资本布局再催化,预计四季度A股银行板块有望再迎估值修复,维持板块估值中枢再上移的判断。
红利的底层逻辑很清楚,成长股的故事暂时讲不动时,资金回到最朴素的赛道——稳定现金流、可预期分红、低估值。

厄尔尼诺催化农业板块
红利资产之外,极端天气催化下的农业板块,也走出了一波独立行情。
自7月以来,农林牧渔板块逆势涨11.81%,涨幅居申万一级行业第四。这轮涨势的核心驱动力,正是愈演愈烈的极端天气。近期,国家气候中心确认一次“东部型超强厄尔尼诺事件”正式形成,并预计11月至12月前后达到峰值强度有望超过1982至1983年、1997至1998年和2015至2016年3次超强事件,成为有观测记录以来最强的一次。
东吴证券复盘上一轮超强厄尔尼诺周期发现,该先现象自2014年下半年萌芽,2015年底达到峰值,2016年逐渐回落。我国长江中下游出现严重汛情,26个省出现城市内涝,夏季全国平均气温创历史新高,夏粮减产,带动电力、有色、食品、家电等板块相继爆发。
开元证券认为,极端天气有望提升高产稳产、多抗广适品种的价值,叠加转基因商业化推进,具备研发、品种储备和渠道优势的种业龙头关注度将明显提升。
除此之外,产能加速去化也让生猪板块收获了不小涨幅。
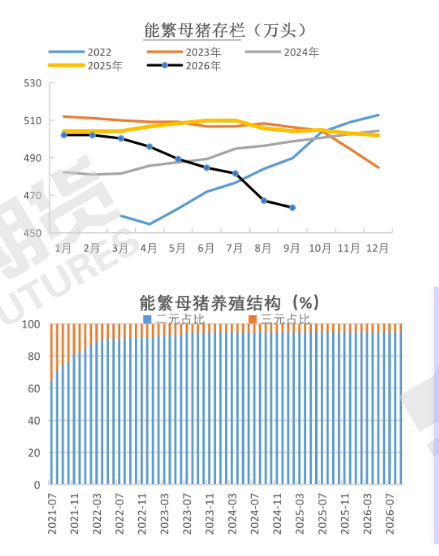 来源:新湖期货
三季度末,全国能繁母猪存栏降至3602万头,首度跌破3750万头调控目标,同比降10.7%。叠加猪价跌破10元/公斤,行业持续亏损,市场预期产能去化将为明年猪价反转埋下伏笔,养殖股提前反应。截至10月23日,猪概念股近4个月累计涨幅达9.13%。
国金证券认为,目前生猪价格环比回落,整体来看供给端压力依然较大,价格仍有下跌空间。政策端主动去产能或持续推进,同时板块的持续亏损利好板块去产能逻辑和明年猪价上涨。目前板块景气度底部企稳。中长期来看,生猪养殖行业依旧有较为优秀的中枢利润,头部企业有充足的超额利润释放,建议优选低成本优质企业。
消费股的低估值修复
消费股,也是本轮资金的承接方向之一。消费这条线,一端是低估值、高股息的防御修复,一端是AI内容新业态的进攻弹性。其中,食品饮料、交通运输、美容护理的上涨,逻辑更贴近消费基本面的价值重估。
2026年国庆假期后,食品饮料指数连续多日飘红,一度出现“三连涨”“五连涨”。
商务部数据显示,前三季度社会消费品零售总额有所回升,消费主引擎作用持续巩固。10月19日,国家统计局数据显示,1-9月社会消费品零售总额370,001亿元,同比增长1.1%。
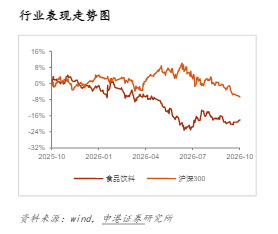
开源证券认为,当前市场资金正经历再平衡,资金寻求确定性避风港,食品饮料凭借低估值与强现金流属性防御性凸显,近期明显跑赢大盘并取得显著超额收益。后续若市场风险偏好维持低位,食品饮料的配置吸引力将进一步增强。
交运则呈现盈利分化。华泰证券指出,2026年三季度,航运受益地缘风险溢价与旺季需求,油运、集运、干散运价同环比上行,盈利弹性有望释放;电商快递虽处淡季,但“反内卷”推动量价改善向利润传导。航空受燃油成本与票价弹性不足拖累,公路受客货景气回落影响,盈利小幅承压;高铁比较优势突出,机场表现分化,物流细分龙头仍有亮点。
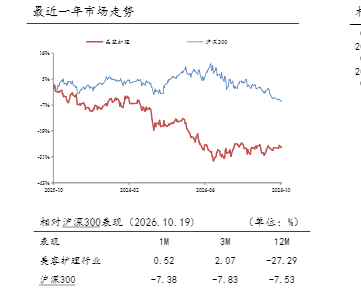
美容护理,韧性增长。1—9月,化妆品类零售额累计3491亿元,同比增长6.1%,高出整体社零增速5.0个百分点。东方证券表示,9月化妆品社零继续跑赢大盘,线上渠道与品牌表现分化,可聚焦三条线:核心产品力强、新品持续贡献增量的品牌;受益高端化与功效护肤的结构性标的;多平台经营、兼顾增长与费用效率的公司。
 来源:华龙证券
最特别的还是传媒,AI短剧概念撑起了传媒板块的弹性。
截至10月23日,Wind短剧游戏指数近3个月涨幅达22.68%。金融街证券认为,AI全链路降本正在驱动供给爆发,单剧制作周期从周/月级压缩到天级,成本大幅下降。2026年前5个月,国内AI短剧(含漫剧)市场规模突破220亿元,同比增长约138%,全年有望冲击400亿元;国内微短剧(真人+AI)合计规模预计突破1210亿元。产业链价值向上游IP与下游渠道集中,上市公司沿“IP储备+AI生产+海外发行”布局。
(以上内容仅供参考,不构成投资建议。股市有风险,投资需谨慎。)
(大众新闻记者 都亚男)
责任编辑:李文