
滨化股份:前三季度扣非净利大增168.62% 双线突围穿越产业周期
区域风 | 2026-10-28 09:23:46
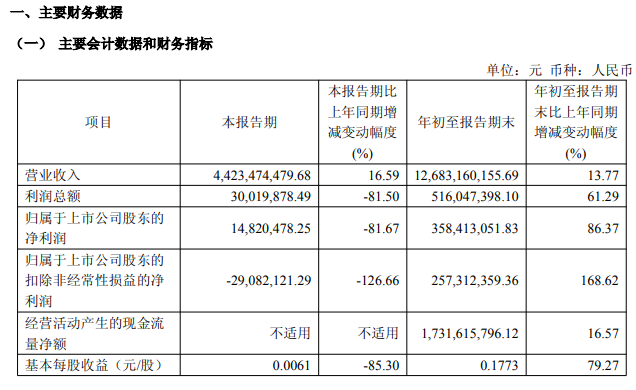
10月26日晚间,滨化股份(601678.SH)发布2026年第三季度报告。前三季度,公司实现营收126.83亿元,同比增长13.77%;实现归属于上市公司股东的净利润3.58亿元,同比增幅达86.37%;实现扣非净利润2.57亿元,同比大幅攀升168.62%;经营活动产生的现金流量净额17.32亿元,同比增长16.57%,主业盈利质量、造血能力实现显著提升。
主业韧性凸显 筑牢长期成本壁垒
在资本市场的传统认知里,化工企业的业绩高增大多绑定于产品涨价带来的周期红利,但滨化股份前三季度的业绩结构,展现出比“周期红利”更扎实的经营改善。
前三季度,公司扣非净利润增速(168.62%)远高于归母净利润增速(86.37%)。通俗来讲:扣非净利润是剔除政府补贴、资产处置等一次性收益后,公司主业真正赚到的钱——这意味着滨化的利润增长并非靠“非经常性收益”粉饰,而是核心生产板块的盈利能力在实打实提升。
公司表示,前三季度盈利增厚,一方面得益于环氧丙烷、氯丙烯、丙烯等核心产品均价同比上行,另一方面依托一体化产业链形成成本优势。
作为国内环氧丙烷龙头企业,公司产品价格与行业行情高度联动。今年前三季度,国内环氧丙烷市场均价较去年同期上涨27.18%,有效拓宽了公司产品盈利空间。
从经营数据来看,公司两大传统板块均保持满产满销:前三季度氯碱化学品实现外销量107.83万吨,销售额49.96亿元;碳三碳四化学品实现外销量100.14万吨,销售额62.90亿元。2025年全面投产的碳三碳四综合利用项目持续放量,成为营收增长的核心支撑。
单从第三季度来看,公司实现营收44.23亿元,同比增长16.59%;但利润总额为3001.99万元,同比下降81.50%;归属于上市公司股东的净利润仅1482.05万元,同比下滑81.67%。市场分析指出,三季度氯碱化工行业普遍面临“产品价格环比回落、能源成本上行”的双重压力,公司单季表现与行业走势基本同步。
放眼四季度,卓创资讯预测,四季度国内环氧丙烷行情呈先强后弱走势,山东地区价格预计分别落在11450元/吨、11200元/吨、11000元/吨区间,整体较第三季度均价实现明显环比修复。依托龙头供给地位,滨化股份四季度盈利端仍具备较大修复弹性。
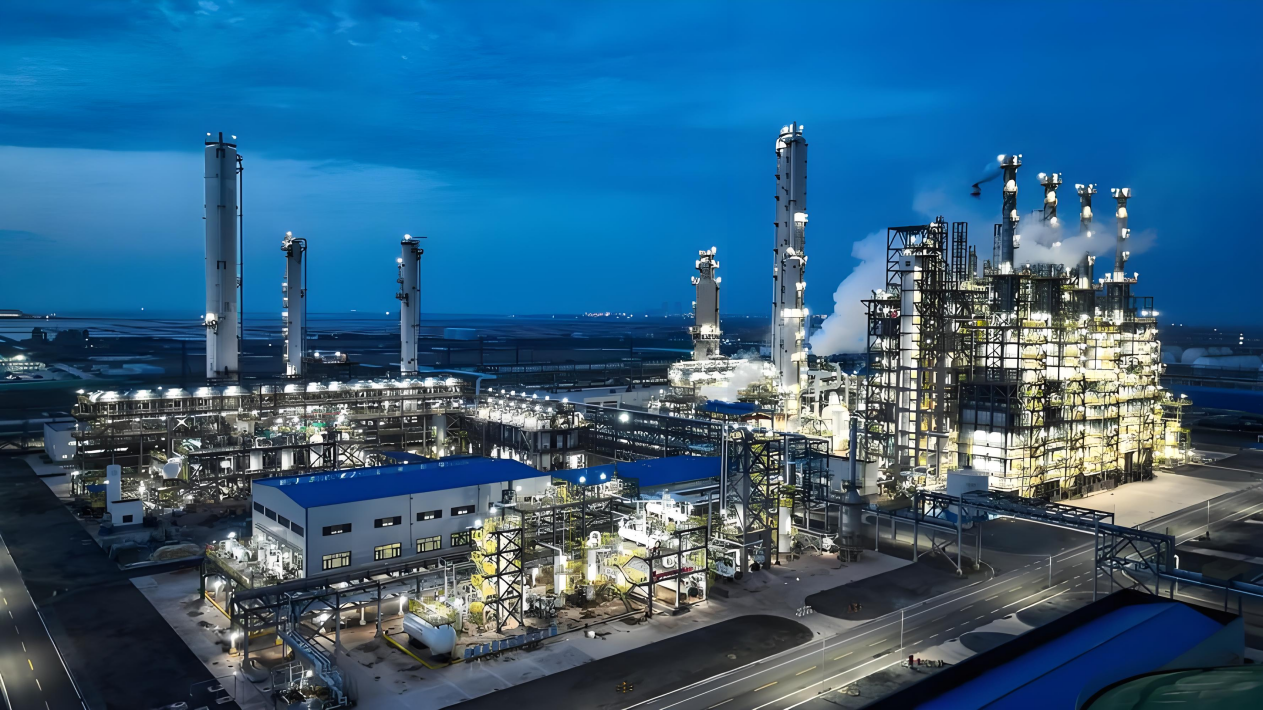
在能源转型上,公司积极探索新能源+化工产业的耦合发展,在滨州北海园区推进260兆瓦源网荷储一体化示范项目,依托鲁北地区丰富的风光资源,构建“绿电+储能+智能调度”的新型用能体系。项目全部建成后,北海园区生产用能中绿电占比将提升至60%,不仅能对冲煤价波动带来的成本压力,更能在全国碳交易市场扩容后,获得额外的碳收益空间。
除此之外,滨化的产能布局也在持续向成本洼地倾斜:阳信高端化工项目、北海园区延伸产业链,这些项目紧邻原盐等核心原料产地,进一步压缩了物流成本和采购成本。这种“向资源端要效益”的布局,让公司在产品价格波动时,能通过成本端的缓冲,避免利润出现大起大落。
深耕科创材料 抢抓国产替代机遇
如果说传统氯碱、碳三碳四业务是滨化的“基本盘”,那么电子化学品板块,就是这家老牌化工企业试图打破周期宿命的“第二增长曲线”。
在半导体国产替代的浪潮下,湿电子化学品是芯片制造过程中不可或缺的关键材料。行业资料显示,按集成电路、半导体显示和太阳能电池三大应用领域统计,2024年国内湿电子化学品市场规模约223.6亿元,需求量约450.97万吨;预计到2028年,需求量将增至594.64万吨,四年增长超三成。
滨化是国内最早布局电子级氢氟酸的企业之一:其生产的电子级氢氟酸已通过SEMI G5级国际最高等级认证,金属杂质含量控制在万亿分之一(ppt)级别,可满足12英寸先进制程芯片的清洗与蚀刻需求,目前已批量进入中芯国际等国内头部晶圆厂供应链。
为了满足市场需求,公司正在加速推进3万吨/年电子级氢氟酸扩产项目,位于阳信的高端湿电子化学品基地预计2027年一季度投产,届时公司的电子化学品产能将翻番;电子特气方面,6N级电子级高纯氟化氢已实现稳定量产,纯度达到99.9999%,打破了海外企业在干法刻蚀材料领域的长期垄断。
此外,今年7月,滨化股份完成H股上市,形成“A+H”双资本平台。公司在业绩说明中提到,高端电子化学品、新能源材料是未来重点投入方向,深圳研究院、苏州研究院的先后揭牌,也在对接长三角、珠三角的半导体产业资源,打通“研发—中试—产业化”的完整链条。
业内人士分析认为,短期来看,随着核心产品价格企稳修复,公司四季度盈利空间有望持续打开;长期而言,依托电子化学品国产替代风口与绿电一体化布局,公司正实现从传统周期化工企业向高端新材料科技企业的稳步跃迁,成长价值持续释放。
(朱明)
责任编辑:李元春