
代工占比超93%、自有品牌营收大跌近两成!威海保健品龙头结构失衡困局咋解?
公司观 | 2026-10-29 08:15:51 原创
于婉凝来源:大众新闻·经济导报
10月27日晚间,百合股份(603102.SH)披露2026年第三季度报告及第三季度主要经营数据公告。数据显示,公司前三季度实现营业收入7.23亿元,同比增长12.10%;归属于上市公司股东的净利润8388.30万元,同比下降15.26%。
作为营养保健食品行业“主板上市第一股”,这家总部位于山东威海荣成的企业,正面临代工规模扩张难抵自主品牌收缩的盈利压力。
分季度看,第三季度,百合股份实现营业收入2.20亿元,同比下降2.29%;归属于上市公司股东的净利润2181.03万元,同比下降19.55%。
现金流方面,公司前三季度经营活动产生的现金流量净额为8396.24万元,同比大幅下降41.47%。公司解释,主要系“购买商品、接受劳务支付的现金支出增加及收到其他与经营活动有关的现金减少所致”。
与三季报同步披露的经营数据,更清晰地揭示了公司的业务结构。
百合股份的主营业务按销售模式分为“合同生产”与“自主品牌”两大类。2026年第三季度,公司合同生产实现销售收入2.05亿元,同比仅微增0.40%;自主品牌销售收入1486.56万元,同比下降18.77%。合同生产占当季主营业务收入的比重高达约93.2%,自主品牌占比不足7%。
而这并非单季波动。以半年报为参照,2026年上半年,公司自主品牌业务实现营业收入3072.95万元,较上年同期的5228.60万元下滑41.23%;同期合同生产收入则由3.66亿元增至4.67亿元,增长超27%。


盈利能力的差异更为关键。2025年年报显示,公司合同生产业务毛利率为34.25%,而自主品牌毛利率达42.00%,后者高出前者7.75个百分点。

按区域看,第三季度境内销售收入1.97亿元,同比增长3.38%;境外销售收入2244.63万元,同比下降28.73%。
按产品类别看,第三季度各品类涨跌分化明显:软胶囊销售收入达7963.55万元,同比增长15.74%;硬胶囊收入1888.36万元,同比增长32.35%;粉剂收入3916.47万元,同比增长10.83%。但功能饮品销售收入5541.09万元,同比下降16.56%;片剂收入1621.00万元,同比下降25.90%;软糖销售收入731.98万元,同比骤降51.48%,几近腰斩。
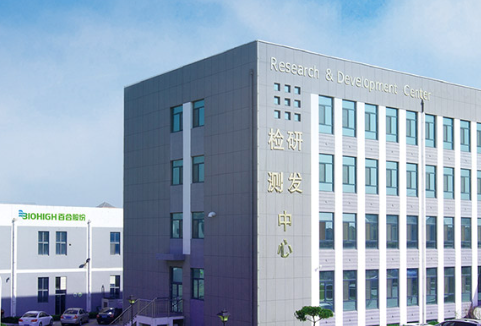
公开资料显示,百合股份成立于2005年11月,注册地位于山东省威海市荣成市天鹅湖经济技术开发区,2022年1月在上海证券交易所主板上市,是营养保健食品行业“主板上市第一股”。
公司专业从事营养保健食品及特膳食品的研发、生产和销售,拥有“百合康”“福仔”等自主品牌,在持续为国内外营养保健食品品牌运营商提供合同生产服务的同时,积极拓展自主品牌业务。
然而,近年来保健品代工行业整体呈现“蓝帽子”(保健食品注册)产品占比下降、功能食品占比提升的趋势,后者毛利率相对更低,叠加行业价格内卷,代工企业普遍面临盈利压力。
对百合股份而言,自主品牌本应承担起对冲代工毛利下滑、打开第二增长曲线的使命,但从当前数据看,高毛利的自主品牌反而成为公司营收中最先收缩的部分。
(大众新闻·经济导报记者 于婉凝)
责任编辑:吴淑娟