
单季毛利率仅2.97%+亏超4000万+股东持续减持,安凯客车如何突围?
车势力 | 2026-10-30 08:37:03 原创
10月28日晚间,安凯客车(000868.SZ)交出的2026年三季度成绩单显示,公司前三季度营收同比增长1.45%;但归母净利润却亏损4045.16万元,同比下降367.22%。
种种迹象表明,这家老牌客车企业在行业整体承压的背景下,正经历盈利能力的严峻考验。
毛利率断崖式下滑
三季报数据显示,安凯客车前三季度实现营业收入24.81亿元,同比增长1.45%;但归属于上市公司股东的净利润亏损4045.16万元,较上年同期865.8万元的亏损额大幅扩大,同比下降367.22%。
更能反映主营业务真实盈利状况的扣非净利润亏损5499.54万元,同比降幅达90.71%。
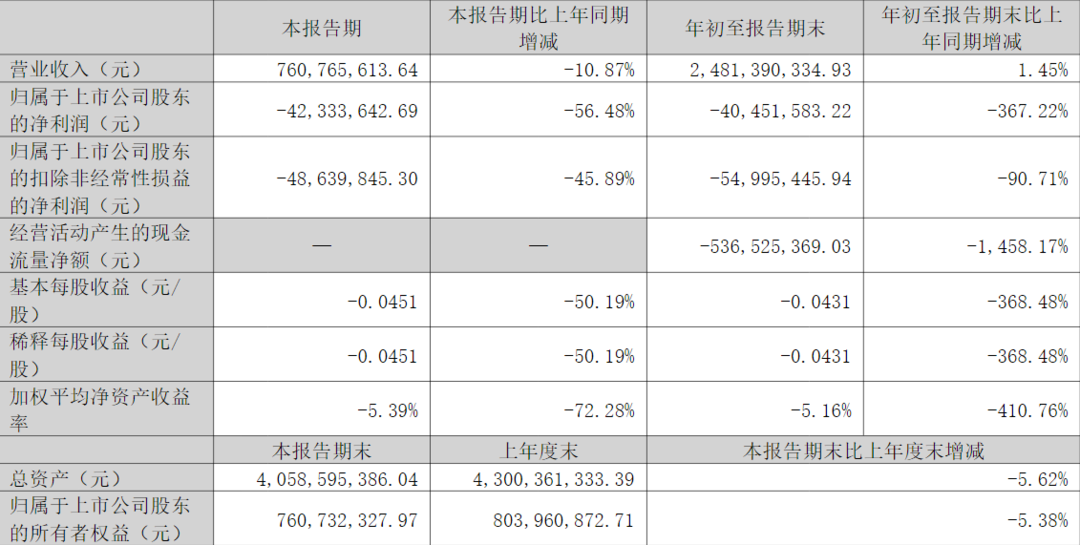
单看第三季度,形势更为严峻。安凯客车当季营收7.61亿元,同比下降10.87%,环比下降26.74%;归母净利润亏损4233.36万元,单季亏损额已超过前三季度累计亏损的一半以上。
这意味着,安凯客车在第三季度不仅未能“止血”,反而出现了加速“失血”的迹象。
亏损扩大的直接推手,是毛利率的急剧收缩。报告显示,前三季度公司整体毛利率为6.52%,同比下降1.49个百分点;第三季度单季毛利率仅为2.97%,同比下滑4.3个百分点,环比下降4.7个百分点。
对于一家制造型企业而言,不足3%的单季毛利率意味着,主营业务已逼近盈亏平衡的临界点,任何原材料波动或费用抬升都足以将其推入亏损区间。
与毛利率下滑相伴的,是现金流的显著恶化。前三季度,安凯客车经营活动产生的现金流量净额为-5.37亿元,而上年同期为-3443.31万元,同比多流出约5.03亿元。
资产负债表的变化印证了这一判断。截至三季度末,公司应收账款较上年末增加47.64%,存货较上年末增加40.27%,两者合计占用了大量营运资金。与此同时,货币资金较上年末减少47.24%,短期借款则较上年末激增90.61%。
四季度能否“止血”成悬念
安凯客车发布的9月份产销快报显示,2026年9月,安凯客车产量为831辆,销量为946辆,同比增长4.1%;不含轻型客车的销量为653辆,同比下降14.4%。今年前9个月,安凯客车总产量为6479辆,同比下降0.6%;总销量为6193辆;同比增长1.66%。
从行业大盘来看,2026年前9个月,国内6米以上客车累计销售87076辆,同比微降2.18%。市场总量趋于饱和,头部效应愈发明显:宇通客车同期累计销量近2.5万辆,市场份额接近29%,而安凯客车的累计份额仅为6.49%。
在新能源客车渗透率持续提升、海外出口成为增量关键的竞争格局下,安凯客车既要应对国内头部企业的规模压制,又需在海外市场寻找突破,两头承压的境地并不轻松。
值得留意的是,安凯客车股东安徽省投资集团控股有限公司近一年来连续减持公司股票。其中,2025年3季度减持939.51万股;2025年11月至2026年2月间减持219.71万股;今年3季度减持137.05万股。
9月18日,安凯客车发布公告称,安徽省投资集团控股有限公司计划再减持802.46万股。
安凯客车前三季度累计亏损超4000万元,意味着四季度若其不能实现显著的单季盈利,全年亏损几成定局。
从积极的一面看,安凯客车9月销量的环比大幅回升,以及客车行业四季度通常存在的年末交付与政策驱动效应,为其提供了一定的喘息窗口。
但问题的核心不在于能否卖出更多车,而在于卖出的车能否带来正向毛利。当单季毛利率已滑落至3%以下,即便销量回升,对利润的拉动效应也相当有限。除非安凯客车在产品结构上做出有效调整,或在成本端实现实质性压降,否则“增收不增利、增量不增利”的困局仍将延续。
(大众新闻·经济导报记者 刘勇)
责任编辑:吴淑娟