
不压货的代价与回报——"适度销售"背后的经营取舍
大众报业·齐鲁壹点 2026-10-29 09:49:46
在白酒行业的经营语汇里,"压货"是一个不陌生的词。厂家把产品发给经销商,就能在报表上确认收入;至于这些货能否真正卖到消费者手中,则是之后的事。需求旺盛时,这种模式尚可运转;一旦需求转弱,库存积压、价格下行、经销商资金紧张等问题便会接踵而至。
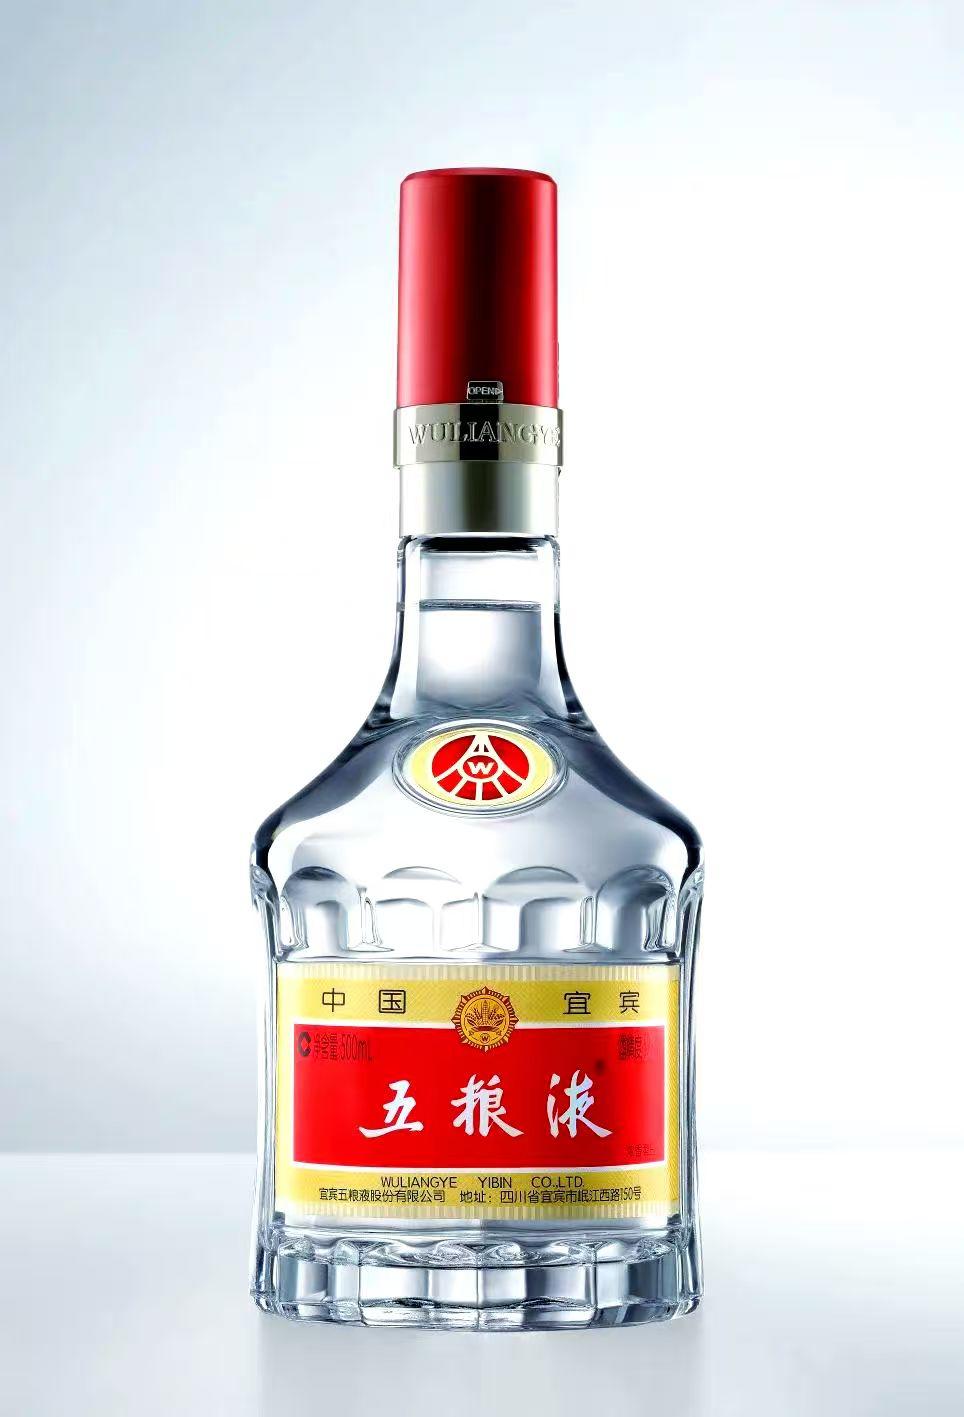
五粮液2026年三季报,可以视为在需求偏弱时不靠压货支撑报表的一个样本。
报表上的代价
第三季度,公司营业收入44.42亿元,同比下降37.68%;归母净利润9.58亿元,同比下降48.25%。公司解释为市场需求偏弱,相关产品销量减少。
据21世纪经济报道,多家机构认为五粮液等大部分头部、腰部酒企三季度仍处于出清阶段,因为双节动销下行,酒企不具备恢复压货的条件,只能根据渠道实际承受能力适度销售。
"根据渠道实际承受能力适度销售",意味着发货量向终端真实需求靠拢。终端卖得少,厂家就发得少,报表上的收入自然随之下降。这是不压货的直接代价,在三季度单季数据中体现得相当清楚。
同期,据公开报道,公司继续加大市场投入,销售费用同比增加。收入下降的同时费用上升,对单季利润构成了进一步的压力。
渠道上的回报
不压货的回报,不会体现在当季报表上,而是体现在渠道的健康程度上。
首先是库存。有市场调研显示,河南、江苏、浙江等市场终端库存已处于相对低位(公开报道引述行业研究人士)。库存低位意味着渠道没有沉重的消化包袱,一旦需求回暖,补货动作可以较快传导至厂家。
其次是价格。库存与价格高度相关。渠道库存过高时,经销商为回笼资金往往低价抛售,进而冲击整个价格体系。8月初,公司向经销商发出通知,第八代五粮液出货价不得低于800元/瓶;据公开报道,郑州百荣市场第八代五粮液批价由8月初730元/瓶升至8月13日775元/瓶。价格的稳定,离不开库存的合理控制。
再次是经销商的经营状况。经销商是厂家与市场之间的纽带,其资金压力过大,最终会反过来影响厂家。控制发货节奏,实际上是在为经销商减负。
现金流作为旁证
不压货是否对应着更好的回款质量,可以从现金流中寻找旁证。据上证报报道,第三季度经营活动现金流量净额约22亿元,较2025年同期实现回正;上半年经营现金流为-21.54亿元,三季度回正后,前三季度累计由负转正。
在收入同比下降的季度,经营现金流却实现回正,说明销售与回款之间的匹配度有所改善。当然,现金流受收款政策、票据到期等多种因素影响,不能简单归因于某一项举措。
短期与长期的平衡
这一取舍,短期内让报表承压。前三季度累计营收同比增长7.25%、归母净利润同比增长49.98%,主要系上年同期基数较低;剔除基数因素后,三季度单季的下滑才是更真实的经营读数。
长期看,渠道的健康是品牌价值的基础。公司在三季报披露时表示,五粮液主动顺应周期,其产区、古窖池群、品质、品牌、消费群体共同构成的不可复制的核心竞争力保持不变。核心竞争力能否转化为持续的市场表现,很大程度上取决于渠道能否在调整期中保持稳定。
不压货不是没有代价的选择,三季度的数字就是代价的体现。但在出清阶段,用报表的短期回落换取渠道的轻装上阵,是一种着眼长期的经营逻辑。这一逻辑的成效,将在需求企稳后的补库周期中得到检验。
责任编辑:王丛