
净利润增速三倍于营收,潍柴动力的增长越来越“值钱”了
公司观 | 2026-10-30 11:11:13 原创
于婉凝来源:大众新闻·经济导报
10月29日晚间,潍柴动力(000338.SZ,02338.HK)披露2026年三季报:前三季度实现营业收入1811.7亿元,同比增长6.2%;归母净利润106.6亿元,同比增长20.1%。三季度单季,公司实现营业收入580.1亿元,扣非净利润32.2亿元,同比增长13.9%、环比增长2.8%,刷新单季历史最好水平。
把这两组数字放在一起,一个清晰的反差浮现出来:营收增长 6.2%,净利润增长20.1%——净利润增速是营收增速的三倍多。对一家年营收超过2300亿的制造巨头而言,这道“剪刀差”,才是这份三季报里最值得读的成色。
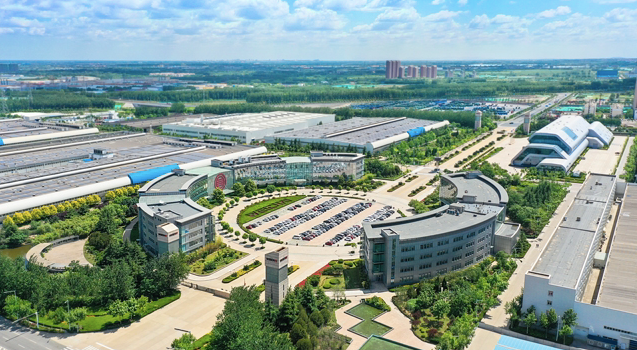
增长,靠的不是“多卖”,而是“卖得更值钱”。
三季报显示,潍柴动力前三季度加权平均净资产收益率达11.39%,同比提升1.57个百分点,盈利能力中枢持续上移。据公司披露,三季度毛利率接近23%,同比、环比均明显提升。当每一元收入所贡献的利润在变厚,利润增速自然跑在了营收前面——这是产品结构优化、高附加值业务占比上升的直接结果。
成色从何而来?业务结构的深层变化给出了答案。
在传统动力底盘之上,高附加值业务正成为利润增厚的主力。以发电为核心应用场景的M系列大缸径发动机,前三季度销量超1.1万台,已超过去年全年规模,同比增长40%以上;其中,数据中心发电产品销量超2700台,同比增长近200%,仅三季度单季就销售约1300台。
国际能源署(IEA)测算,到2030年全球AI数据中心用电量将达到2025年的三倍,电网建设周期长、服务器部署快的结构性错配,正把数据中心自备电源推向刚需,高价值发电产品由此站上了景气上行通道。
新能源动力板块同样在放量。前三季度公司动力电池销量9.3GWh,同比增长超140%,实现营业收入48.5 亿元;在新能源重卡三季度行业渗透率已接近50%的背景下,公司的多技术路线布局正加速转化为规模与利润。此外,SOFC固体氧化物燃料电池等前沿能源方案也已有多个示范项目落地投运,为更长期的能源业务埋下伏笔。
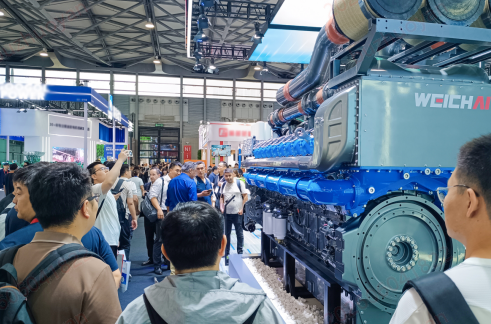
多引擎的协同,最终体现为盈利质量的全线抬升。中信证券指出,潍柴动力当前兼具传统主业的利润底座、电力能源的成长潜力及较高的分红回报,估值吸引力进一步提升。
盈利的“含金量”,也在向股东回报实实在在传导。
潍柴动力上市以来累计现金分红达464亿元,2026年中期分红约45亿元刷新单次纪录,股息支付率提升至58%,股息率稳定维持在4%以上,并建立起中期、年度双分红常态化机制。
三季报同时显示,控股股东潍柴集团的增持计划持续推进,截至10月21日已累计增持约2亿元;中国人寿、太平洋人寿等长期险资位列前十大股东。摩根大通最新研报上调潍柴动力A股、H股目标价,维持“增持”评级。产业资本、长期资金与外资投行的同步看多,是对这份增长成色的多重确认。
从“规模驱动”到“价值驱动”,是潍柴动力这份三季报传递出的最清晰信号。当一家两千亿体量的公司,净利润增速还能数倍于营收,说明它的增长引擎已经悄然切换——不是靠卖得更多,而是卖得更好、更值钱。这才是这份三季报最硬的成色。
(大众新闻·经济导报记者 于婉凝)
责任编辑:吴淑娟