
燃油车会成为电动时代的机械表吗?
界面新闻 2026-10-30 21:43:25
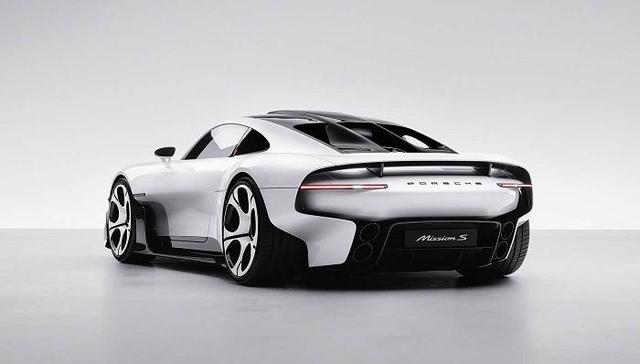 图片来源:保时捷
传统豪华汽车公司的产品经营,正在呈现出越来越鲜明的两极分化:主流车型的购买门槛不断降低,产品线顶端却在通过限量、定制和手工制造强化稀缺性。
在中国市场,宝马3系和奔驰C级的部分车型进入20万元左右的价格区间,奥迪A4L部分车型已低于20万元,与主流品牌中型轿车逐渐形成价格重叠。今年第三季度,宝马集团在中国市场的交付量同比下降24.8%,奔驰乘用车在华销量下降31%。
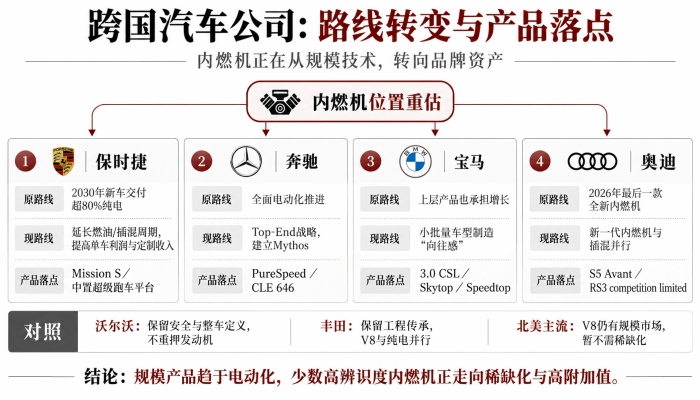
而在另一端的产品品类,三家汽车公司越来越熟练地经营产量只有几十辆、数百辆的限量高性能燃油车型。手工制造、专属定制、经典设计与机械体验被不断强化,部分特殊车型甚至在正式发布前就已售罄。
2022年,奔驰在名为“欲望经济学”的战略中提出,将更多资源投入顶级豪华与核心豪华市场,并通过Mythos系列扩大限量车型和专属定制业务。该系列首款车型限量250辆,在全球发布前售罄。
宝马也持续通过限量高性能车型经营品牌历史。在2025年投资者日材料中,公司明确将严格限量的小批量车型定义为提升品牌认知、在鉴赏家群体中创造“向往感”的工具。限量50辆的Skytop和限量70辆的Speedtop均搭载宝马当前动力最强的V8发动机,配额已经全部售出。
奥迪同样在收紧并提纯其内燃机资产。在保留常规燃油产品的同时,奥迪围绕2.5T直列五缸涡轮增压发动机推出RS 3 competition limited,全球限量750辆。
类似的经营思路过去通常出现在宾利及法拉利等超豪华品牌的产品规划中,如今却已扩展到规模更大的豪华品牌。内燃机的稀缺化塑造从单款车型延伸至品牌战略层面的运营。
面对电动化的冲击,传统豪华汽车品牌正试图把旗舰内燃机推向半个世纪前瑞士机械表走过的路径。当旧有核心技术失去实用层面的排他性优势,便将其从工业标准品中剥离,重新包装为按稀缺性计价的机械奢侈品。
 制图:界面新闻记者 刘泽然
这种战略调整受到价格压力和技术变化的共同推动,动力技术的演进正在改写豪华汽车的定价基础。
过去,大扭矩、快速响应、安静和平顺需要复杂的发动机和变速箱共同实现,但现在已成为电动汽车可以提供的基础体验。随着智能座舱、辅助驾驶和舒适配置下放至价格更低的产品,常规豪华燃油车依靠排量和性能参数建立差异变得更加困难。
然而,发动机的点火节奏、转速变化、换挡过程、机械振动和声音,依然能提供直接的感官体验;赛车成绩、经典设计和制造经验也保留着品牌辨识度。汽车公司开始把这些内容拆解并组合成独立商品,通过数量控制和个性化服务重新计价。
超豪华品牌的财报已经展示了这种做法的商业回报。2024年,70%的宾利客户至少选择了一项Mulliner定制内容,平均单车收入在两年内提高10%并创下纪录。公司当年实现26.48亿欧元收入和3.73亿欧元营业利润,销售回报率达到14.1%。
法拉利去年交付1.36万辆汽车,同比微降0.8%,但收入增长7%至71.46亿欧元,营业利润增长11.8%至21.1亿欧元,营业利润率高达29.5%。法拉利将增长归因于更有利的产品组合、更高的个性化收入,以及赛车和品牌业务的贡献。
这些数据给规模承压的豪华汽车公司提供了一种选择,它们可以通过更高规格、定制服务和限量供应提高单车价值。内燃机在其中承担了可以被重新定价的品牌资产角色,同时延长既有研发、工厂和供应链的财务回报周期。
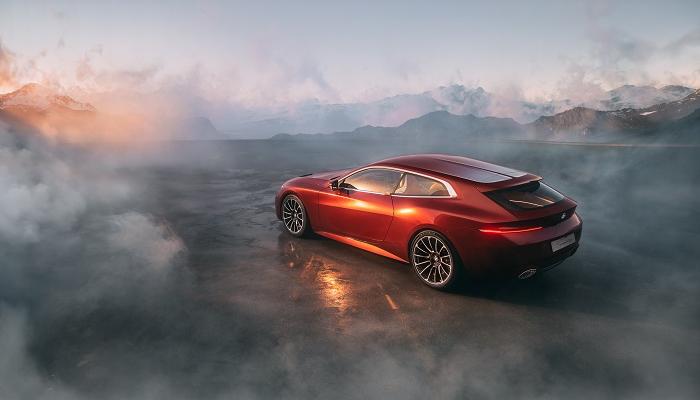 限量70辆,宝马通过经典设计、手工制造和稀缺性维持品牌吸引力 图片来源:宝马
几十年前,钟表产业曾经经历过类似的技术价值变化。
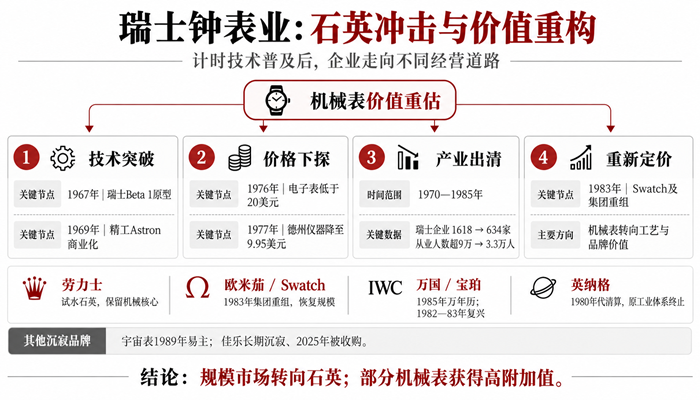
1969年12月25日,日本精工推出首款商业化石英腕表Quartz Astron,走时误差仅为每月约5秒,精度远高于当时的机械表。但这项先进技术最初售价达到45万日元,与当时一辆普通汽车的价格相近。
石英和电子技术的规模化生产随后迅速改变了市场。上世纪70年代中后期,德州仪器等半导体企业加入竞争,将电子腕表价格压低至20美元以下。原本需要复杂机械结构实现的精确计时,逐渐成为廉价消费品也能提供的基本功能。
瑞士钟表产业随之经历大规模收缩。相关统计显示,1970年至1985年,瑞士制表企业数量从1618家减少至634家,从业人数从超过9万人下降至约3.3万人。瑞士法郎升值、生产成本上涨和原有产业组织方式等问题,也加剧了这一轮调整。
为求生存,瑞士钟表产业重组随后走向两条路径。尼古拉·海耶克推动SSIH和ASUAG合并重组,并在1983年借助仅有51个零件、自动化生产的Swatch石英表,重新夺回规模市场。
另一方面,劳力士、IWC万国表和宝珀等品牌继续经营机械制表,把复杂结构、制造工艺和品牌历史转化为新的购买理由。它们的目标消费者购买高级机械表,已经很少单纯为了获得更加准确的时间。
从2000年至2025年,瑞士腕表出口数量从约2966万只降至约1460万只,减少超过一半;名义出口额从约92.8亿瑞郎增加至244.1亿瑞郎,平均单只出口价值提高至原来的约5.3倍。
 制图:界面新闻记者 刘泽然
要注意的是,钟表产业历史可以作为参照,汽车动力技术的演进却有不同的条件。
石英与机械表在计时功能上存在直接竞争,内燃机与电驱动则同时存在竞争与互补。插电式混合动力和增程式电动车已经证明了这种关系,不同市场的能源条件、法规和使用需求,也使汽车动力技术难以遵循单一路径。
燃油车更现实的命运走向,首先是缺少机械辨识度的主流车型收缩。在日常通勤和家庭代步场景下,普通中小排量四缸发动机既无法提供令人着迷的机械声浪,又在能耗成本、平顺性和智能化体验上难以和同价位电动车正面竞争。
正如当年被廉价电子表迅速清洗的普通机械表一样,当内燃机只剩下单纯的代步工具属性,它的溢价空间和生存价值会被迅速击穿。
另一部分内燃机则凭借不可替代的功能价值继续留在主流市场。北美三大汽车公司则仍然拥有庞大的传统动力市场。通用继续开发新一代V8发动机,福特保留大型皮卡、SUV和Mustang的传统动力,斯泰兰蒂斯又为Ram 1500重新引入HEMI V8。这些产品仍能依靠刚性的实用需求和规模生产创造稳定收益。
此外,混合动力技术正在延长内燃机在部分高性能产品中的生命周期。丰田新近公布的GR GT采用了V8混动系统,既满足排放法规,又保留大排量多缸发动机的机械魅力,延续了丰田长期积累的工程经验与驾驶文化。
而在产品线最顶端,少数极具代表性的内燃机将彻底走向更小的市场。独特的机械结构、声浪和换挡体验,叠加品牌历史、手工制造和限量供应,支撑起高昂售价。这类产品接近于体验型奢侈品,销量占比很低,单车收入和客户黏性更高。
不过,它们能够保留发动机的感官价值和品牌记忆,承担不了规模市场留下的产能与收入。全球汽车市场的电动化仍在持续推进。
国际能源署7月公布的报告显示,今年上半年全球汽车销量同比下降约5%,纯电和插电式混合动力汽车占全球销量的比例达到24%,较去年同期略有提高。
一线豪华品牌的电动化业务同样在加速扩张。今年第三季度,奔驰乘用车全球纯电销量达到6.84万辆,同比增长61%,创下季度新高;宝马集团同期纯电车型全球交付量超过11万辆,其中欧洲市场的纯电交付占比已达34.7%。
对于奔驰、宝马和奥迪而言,未来的市场份额仍将由电动车、混动车和核心走量车型决定。几十辆或几百辆限量燃油车可以在展厅的追光灯下维持“向往感”,但庞大的工厂、经销网络和研发体系仍需要百万辆级的规模业务支撑。
瑞士钟表产业的历史表明,原有技术获得新的商业价值,并不意味着整个产业能够完整保留下来。部分企业通过重组和重新定位延续经营,也有大量企业和生产能力退出市场。今天的汽车公司同样需要决定,哪些积累仍然值得投入,以及如何将它们转化为未来的竞争力。
内燃机本身没有必须活下来的理由。即使具有悠久历史,过去付出的巨额研发投入,也无法自动成为继续投资的依据。决定一项技术能否留下的,是汽车公司是否认为它仍有价值,以及消费者愿不愿意为这种价值付费。
机械表式的命运,最终只会落在内燃机金字塔尖最有辨识度的那一小部分产品上。
责任编辑:张晨