江淮汽车前三季度净亏损11.41亿元,尊界冲高之后,自主乘用车仍承压
车势力 | 2026-11-03 08:05:16 原创
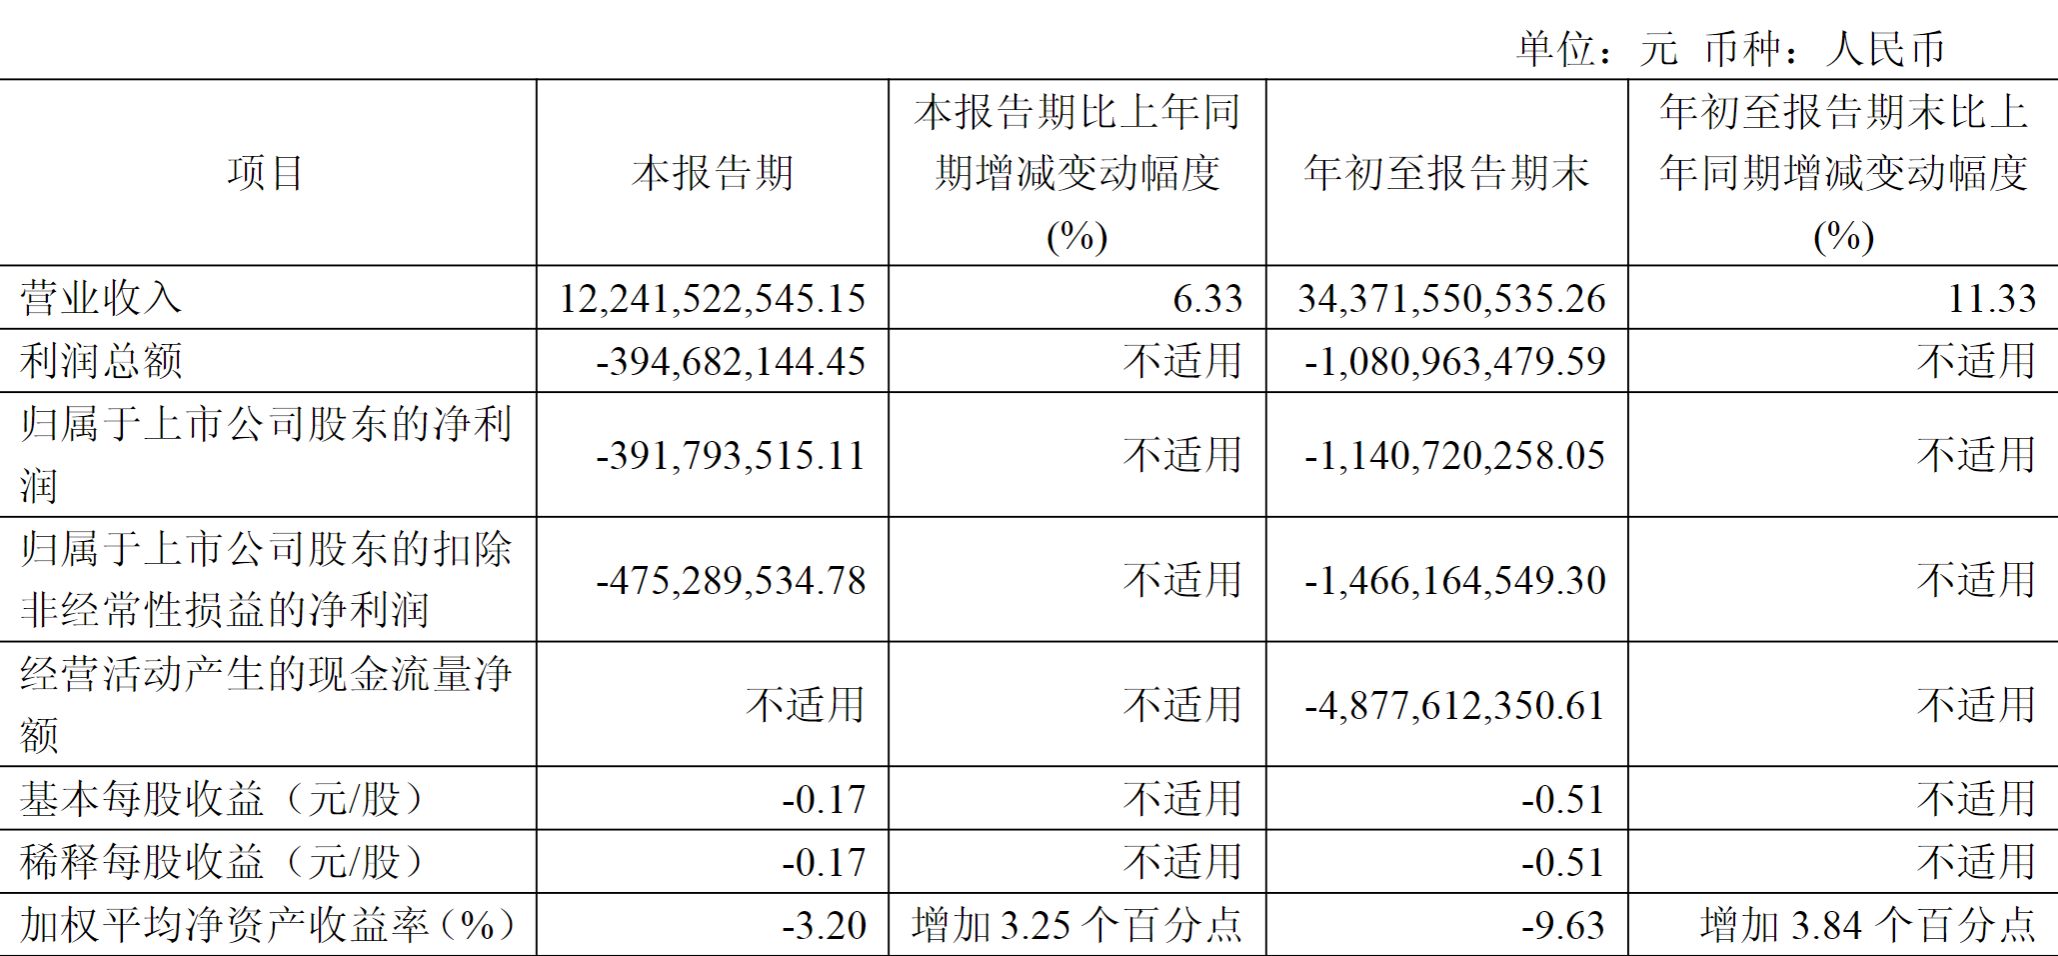
10月30日晚间,江淮汽车(600418.SH)交出了2026年第三季度成绩单。单季营收122.42亿元、同比增长6.33%,归母净利润却录得-3.92亿元。
这份三季报呈现的图景并不复杂:传统业务守住了基本盘,联姻华为打造的超豪华品牌尊界曾带来一定高毛利贡献。
营收微增
从前三季度整体看,江淮汽车累计实现营收343.72亿元,同比增长11.33%;归母净利润-11.41亿元,较上年同期有所减亏。
前三季度营收实现两位数增长,第三季度环比也增长约14.71%,说明收入端仍在恢复。但公司仍处于亏损状态,扣非亏损规模更大,说明主营业务盈利压力尚未完全解除。
江淮汽车表示,减亏主要受高端新能源乘用车销量增加、营业毛利增加,以及对联营、合营企业投资收益增加影响。其中,与华为联合打造的尊界品牌是市场关注重点。
产销快报提供了更细的注脚。
今年9月,江淮汽车合计实现销量27201辆,同比下滑18.69%;其中新能源乘用车销量2932辆,同比下降18.85%。基本型乘用车(轿车)单月销量仅6921辆,同比腰斩近八成。在行业新能源渗透率持续攀升的背景下,江淮自主乘用车板块的承压态势并未逆转。
真正的增量看点落在商用车与出口。中高端轻卡出口多年保持行业领先地位,皮卡车型9月产量同比增长61.53%。商乘并举、油电并重的矩阵,让江淮汽车在自主品牌“内卷”加剧的存量竞争中,仍有一条相对稳健的现金流通道。
此外,江淮汽车前三季度经营活动现金流净流出48.78亿元,较上年同期-24.48亿元进一步扩大。公司解释称,主要系购买商品支付的货款增加。这对后续产能爬坡、研发投入和销售费用支出提出了更高资金要求。
财报显示,截至9月末,公司总资产约509.75亿元,归属于上市公司股东的所有者权益约119.84亿元,资产负债率约75.11%,较年初下降4.13个百分点。
尊界的高光与承压
如果说财报数字是“冰”,那么尊界品牌曾是江淮汽车最炙热的“火”。
资料显示,2025年8月,尊界S800启动规模交付。作为售价70.8万元至101.8万元的国产豪车,尊界S800上市首月即登顶70万元以上豪华轿车销量榜首,此后连续10个月蝉联该细分市场销冠。截至2026年9月,累计交付突破2万辆,创下国产百万级豪华轿车交付速度新纪录。
然而尊界销量正处于阶段性承压。
第三方数据显示,S800月交付量从去年12月的4223辆回落至今年一季度的月均千余辆,二季度回升至约2700余辆。第三方数据显示,7月单月仅交付367辆,较高点跌幅超过90%。
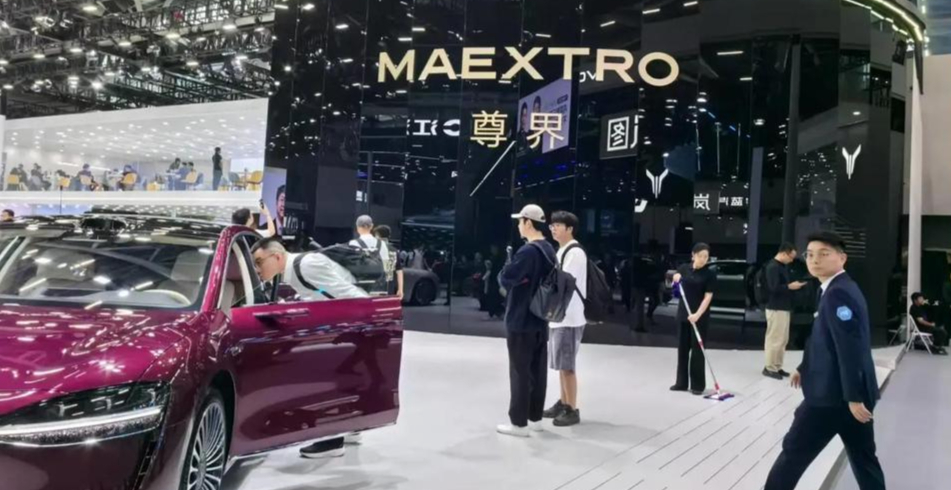
对于一款定位超豪华的车型而言,交付量的剧烈波动并非不可理解。细分市场容量有限,初期订单集中释放后必然经历消化期。但问题的关键在于:第二款车能否接住第一波势能。
今年8月,尊界V800与V680两款旗舰MPV正式上市,预售23天订单突破1万辆,9月起陆续进入交付阶段。
江淮汽车董事长项兴初将这场与华为的合作定义为“组织重塑”,其难度“比单纯推出一个高端品牌更大、意义更长远”。
从数据看,变革的确有成效:产品研发效率提升近40%,技术人员占比达34%。尊界超级工厂内超过2200台智能机械臂同步作业,制造精度控制在±0.25毫米级别。
隐忧同样存在。华为与赛力斯调整问界合作模式后,中金公司认为,华为的高端产品资源有望向尊界等“四界”进一步集中。这固然是利好,但也意味着江淮需要在华为的技术底座上,更快地建立起属于自己的品牌辨识度与用户运营能力。
项兴初说,要“再造一个新江淮”。眼下,这个新江淮的轮廓已经浮现,但血肉尚待填充。尊界MPV的爬坡曲线,将是下一份财报里最值得盯住的那根线。
(大众新闻·经济导报记者 刘勇)
责任编辑:吴淑娟