鑫闻界|宁波银行规模向上、合规承压:总资产破4万亿,900万罚单提示整改未闭环
鑫闻界 | 2026-11-02 16:02:40 原创
黄寿赓来源:齐鲁晚报·齐鲁壹点客户端

10月29日晚间,宁波银行(002142.SZ)披露2026年三季报,前三季度营业收入612.12亿元、归母净利润251.49亿元,同比分别增长11.34%和12.05%,资产总额首次站上4万亿元。仅隔一天,宁波金融监管局对该行总行开出900万元罚单,处罚事由中“监管发现问题整改不到位”列在首位。
息差企稳撑起双位数增长
数据显示,前三季度,宁波银行实现营业收入612.12亿元,同比增长11.34%;归母净利润251.49亿元,同比增长12.05%。
把口径收窄到单季,第三季度单季数据更能说明修复的成色。当季营业收入197.62亿元、归母净利润85.87亿元,同比分别增长10.92%和11.91%,较上半年小幅回落,仍守住两位数区间。前三季度加权平均净资产收益率13.99%,同比提高0.18个百分点。
规模仍是主引擎,生息资产扩张支持双位数增长。9月末,宁波银行资产总额40973.54亿元,较上年末增长12.92%,贷款与存款分别增长13.69%和12.18%。在利率下行通道里,这样的扩表速度叠加负债成本改善,使利息净收入达到450.39亿元,同比增长14.03%,对营收增速的拉动约10个百分点,为主要贡献项。
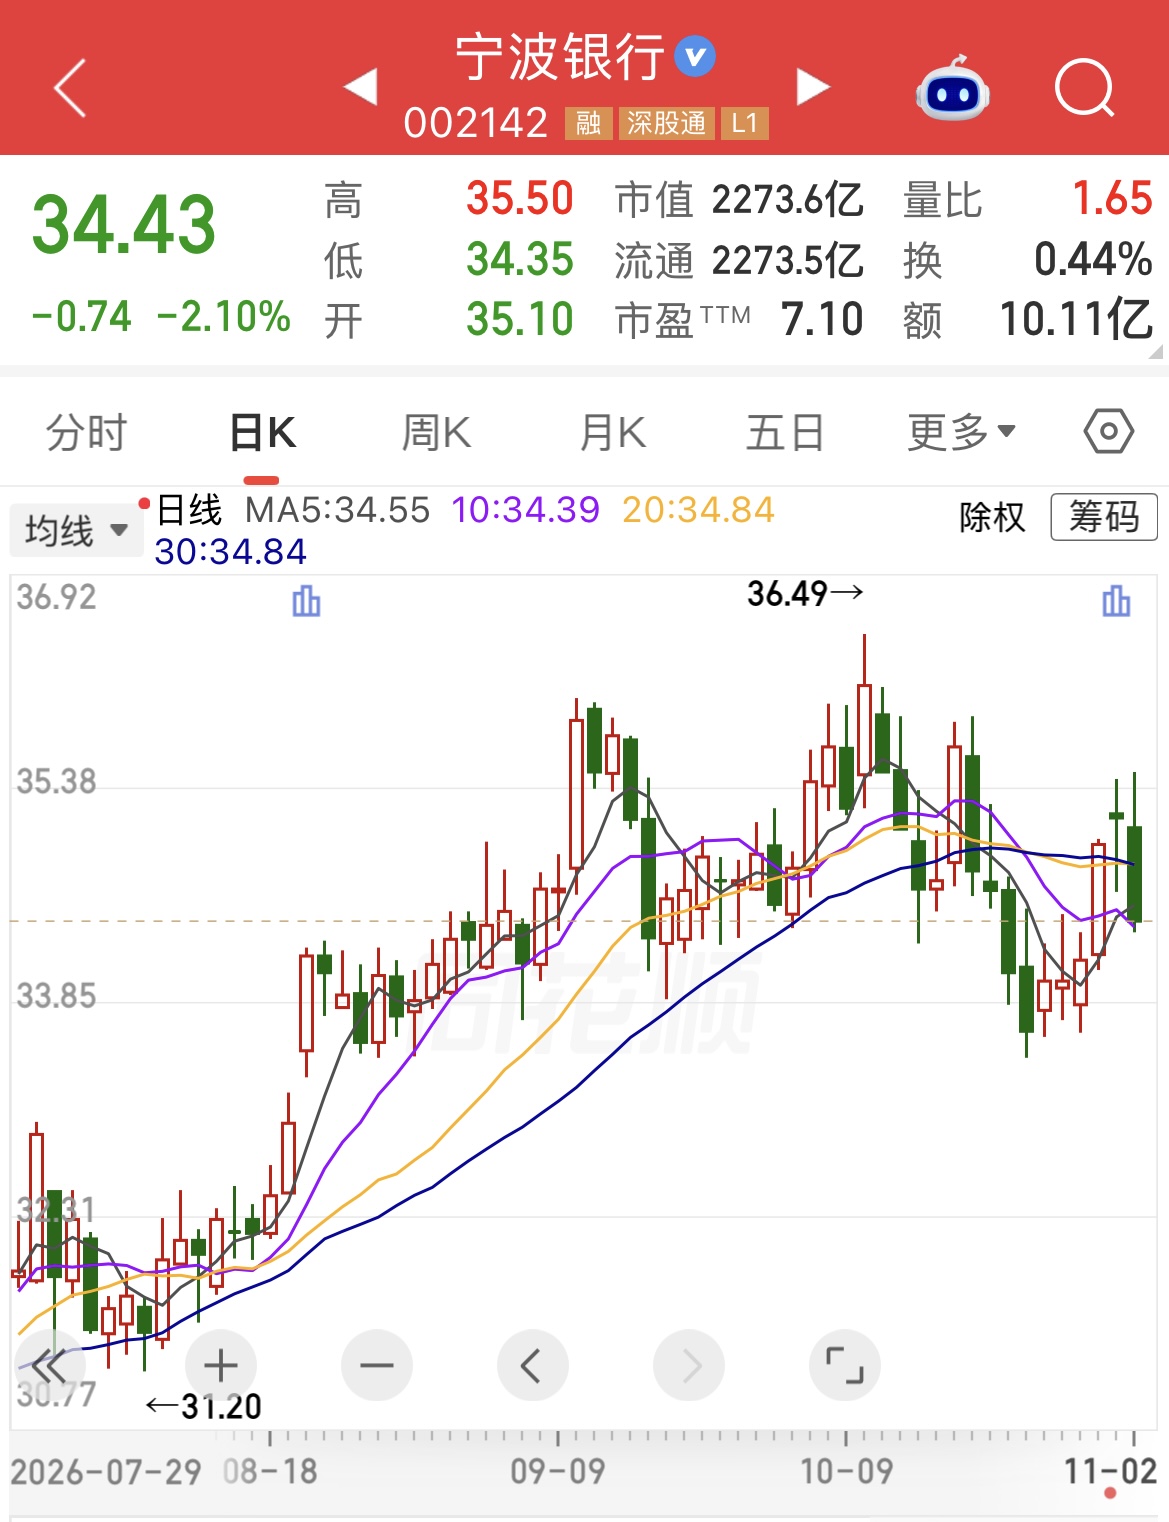
前三季度,宁波银行净息差为1.71%,较上半年提高1个基点。该行2025年末净息差1.74%,今年上半年一度降至1.70%,三季度止跌。负债端是关键变量,高成本存款到期重定价与存款定期化压力缓解,共同压低了计息成本,资产端收益率则基本持平。这意味着息差修复并非靠提高风险偏好换来,可持续性相对扎实。
分收入结构来看,前三季度,宁波银行手续费及佣金净收入60.83亿元,同比增长25.47%,占营业收入的比重升至接近一成。财富代销与资产管理是主要来源,与该行近两年强调的轻资本转型方向一致。但纵向看,这条曲线已经转向。上半年手续费净收入同比增长53.9%,前三季度收窄至25.47%,按单季口径倒算,三季度单季转为同比下降约13.6%,与上半年的高增形成反差。
资产质量方面,宁波银行9月末不良贷款率0.76%,与年初持平,自2007年上市以来连续19年低于1%。拨备覆盖率373.63%,较年初提高0.47个百分点,拨贷比2.85%,风险抵补能力仍在行业前列。核心一级资本充足率9.56%,较上年末提高0.22个百分点,高速扩表没有明显侵蚀资本。
900万罚单背后的整改不到位
业绩披露后的次日,宁波金融监管局一纸罚单折射出宁波银行合规压力。
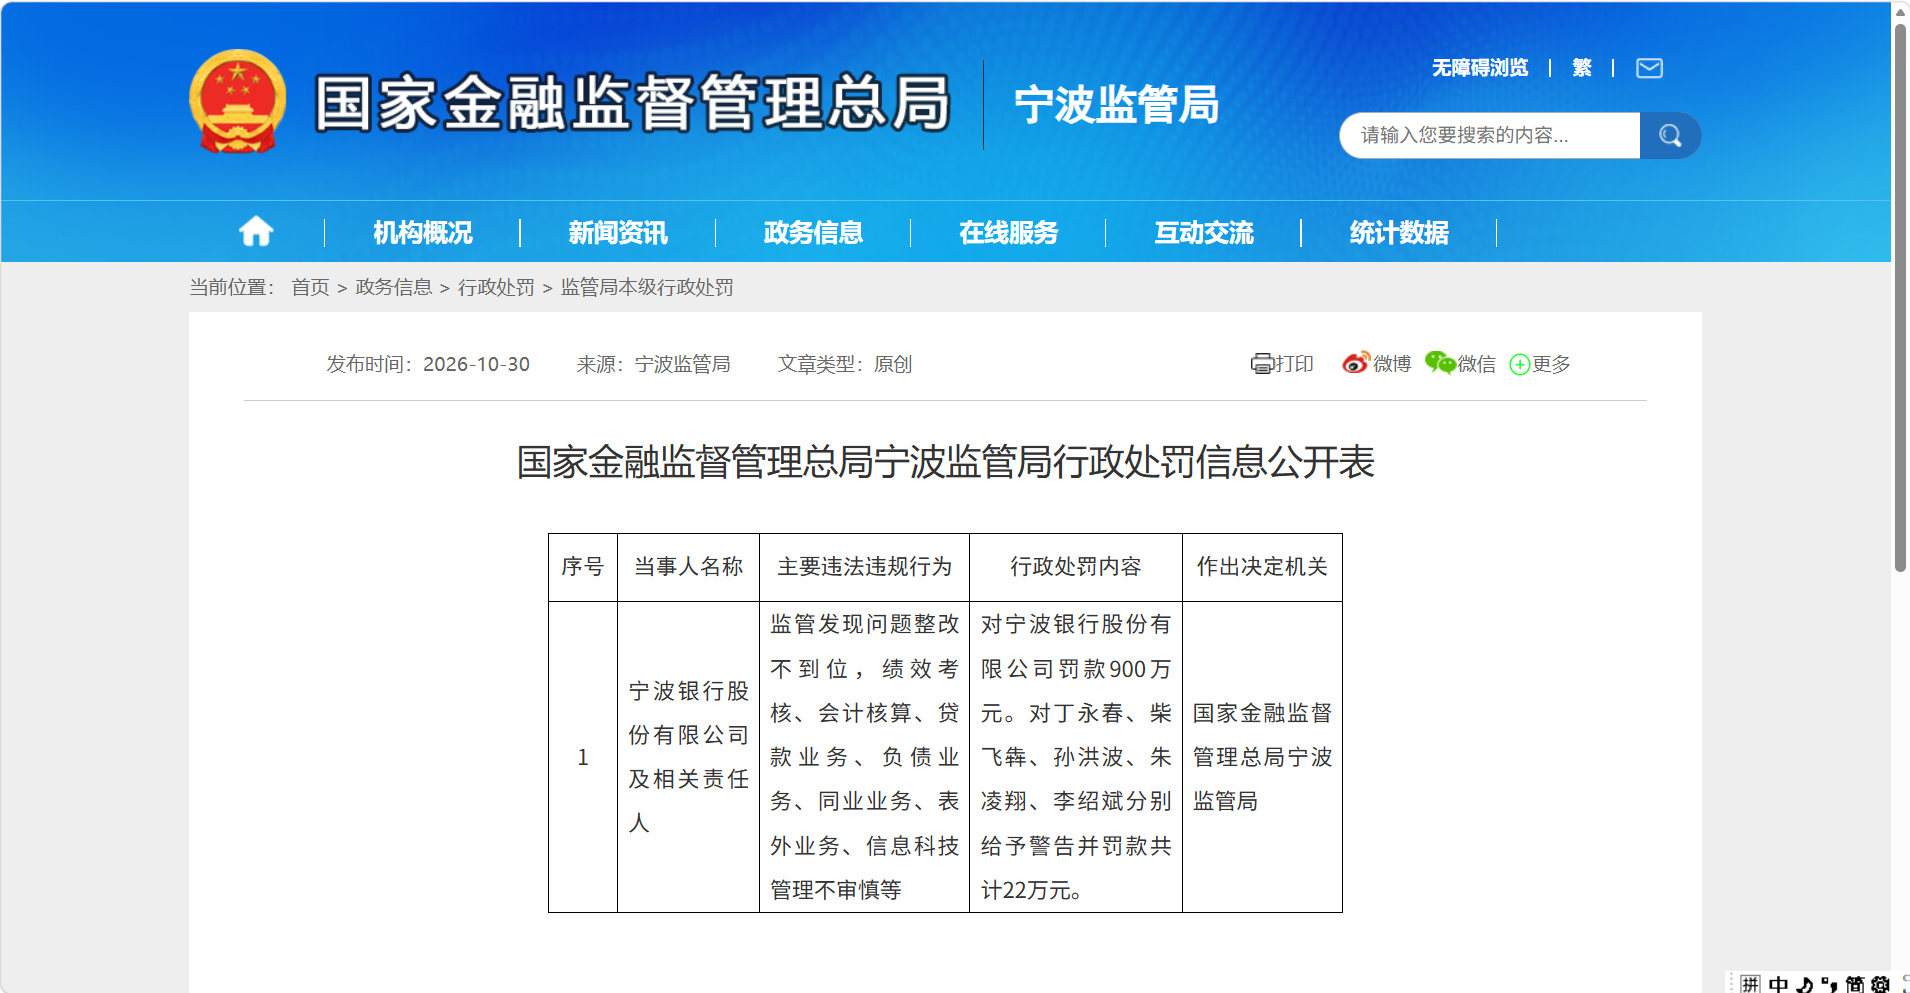
行政处罚信息公开显示,宁波金融监管局公示对宁波银行总行的行政处罚,罚款900万元,五名责任人被警告并合计罚款22万元。违规事由中,监管发现问题整改不到位列在首位,其后是绩效考核、会计核算以及贷款、负债、同业、表外业务和信息科技管理不审慎。
这是宁波银行公开信息中单笔金额最高的罚单。把年内记录合并看,前10个月共四次机构处罚,合计1160万元。除总行这张,7月上海分行因贷前调查与贷后管理严重违反审慎经营规则被罚180万元,6月北京分行营业部因员工行为管理不到位被罚30万元,子公司浙江宁银消费金融因合作机构收费管控不到位被罚50万元。
值得关注的是,在本次处罚中,“监管发现问题整改不到位”列第一位,指向的不是新发生的违规,而是此前检查结论没有走完整改闭环。同类表述此前也出现过,2024年11月,宁波银行总行曾因异地非持牌机构整改落实不到位等问题被罚120万元。
大众新闻·齐鲁壹点记者 黄寿赓
责任编辑:赵婉莹