社保欠缴处罚全国“一把尺”!用工双方的这笔账要重新算
大众新闻 齐静 2026-11-03 19:42:49原创
最近,“欠缴社保最高罚3倍”的言论被网民热议,让社保缴纳这个老话题再次冲上热搜。而言论的出现,正因一部新规落地——自11月1日起,《全国税务行政处罚裁量基准(2026年版)》(下称《裁量基准》)施行,其对用人单位逾期未缴纳社保费处罚标准作出规定,将按照“一般、较重、严重”三种裁量基准,分别给予1倍、1倍~2倍、2倍~3倍罚款。
社保即社会保险,是国家依法建立的一种社会保障制度,保障公民在年老、疾病、工伤、失业、生育等情况下依法从国家和社会获得物质帮助的权利。过去,很多企业会算一笔账:社保少缴一点,员工到手多一点,公司成本低一点,只要没人举报,就是“双赢”。但如今,随着《裁量基准》的施行,这笔账可能要重新算了。

社保欠缴不是新问题,但性质在变
实际上,社保欠缴不是新问题,其存在有着历史原因。
对企业而言,社保缴费是实打实的现金流出,而缴费基数的确定权在相当程度上掌握在企业手里。在监管不严的环境中,少报基数、按最低标准缴,被企业视为一种“理性的成本管理”。对职工而言,不少人出于当下多拿现金的考虑,默许甚至主动要求企业低缴,企业也会以少量现金补贴换取员工签署“自愿放弃社保”协议,把法定义务包装成“双方合意”。
但如今,这一情况发生改变。随着社保费征收职责划转税务,税务系统拥有的是个税数据、工资流水和社保申报等交叉比对能力。过去,人社部门主要靠员工投诉触发核查,税务则可以大数据自动预警,不需要有人举报,就能发现缴费基数和实发工资之间的缺口。技术条件变了,监管的“眼睛”变得前所未有的清楚。
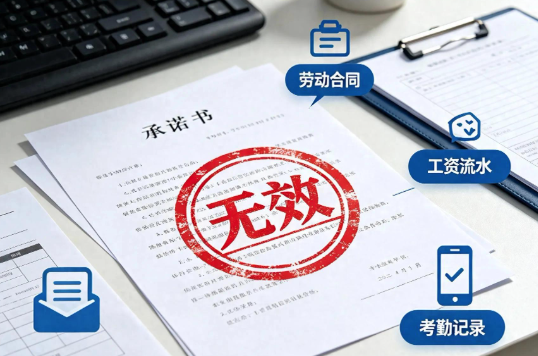
此外,于去年9月1日起施行的《最高人民法院关于审理劳动争议案件适用法律问题的解释(二)》明确,用人单位与劳动者约定或者劳动者向用人单位承诺无需缴纳社会保险费的,人民法院应当认定该约定或者承诺无效。也就是说,司法部门已把“自愿放弃”这条路封死,这时需要一个全国统一的处罚标尺,解决欠缴行为在不同地区“同案不同罚”的问题。
判断维度为“欠缴金额+欠缴占比”,最高可罚3倍
对欠缴社保费处以1倍以上、3倍以下罚款,早已写入社会保险法。这次《裁量基准》调整没有新增企业缴费义务,也没有提高法定罚款上限,变化主要在于这“一到三倍”具体如何适用。
根据《裁量基准》,处罚分为三档,判断维度是“欠缴金额+欠缴占比”:第一档,欠缴不足50万元,或者欠缴50万到500万但占比不到30%,罚1倍;第二档,欠缴50万到500万且占比超过30%,或者欠缴500万以上但占比不到30%,罚1倍到2倍;第三档,欠缴500万以上且占比超过30%,或者有其他严重情节,罚2倍到3倍。
这套设计和税务处罚的逻辑是对齐的:不看“态度”,看“体量”和“性质”。欠的绝对金额越大、欠的份额占应缴总额越高,处罚越重。跨区域经营的企业再也不能靠“注册地选在执法松的地方”来套利,全国一把尺,算法一样。
用工单位和职工,各自要重新算账
随着《裁量基准》的施行,用工单位应该愈加重视社保缴纳这一行为,因为社保缴纳“合规”成本正在提升。欠缴行为一旦被大数据比对出来,经责令后仍未补足,罚款是欠缴额的1到3倍,加上每天万分之五的滞纳金,再加上可能被划扣的现金流,将给企业周转能力带来极大影响。
对被欠缴社保费的职工来说,处罚之外更直接的期待,是应缴费款能够补齐。统一处罚裁量与欠缴发现、基数核实、财产执行等环节衔接,税务和人社的数据共享、交叉稽核具有重要作用。职工拿到欠费处理结果后,还应查看补缴对应的月份、基数和到账情况,向经办机构核对权益记录。有待遇需要重新核定的,再确认办理进度,让追缴结果落实到个人权益上。
(大众新闻记者 齐静)
责任编辑:张誉耀