一杯近50元,一年却关了66家店!曾风靡一时,酸奶界“爱马仕”为什么卖不动了?
消费洞察 | 2026-11-05 13:59:09
曾被网友称为酸奶界“爱马仕”的Blueglass,今年迎来了一波大规模门店收缩。
2026年10月底,Blueglass南宁万象城店贴出停业通知,宣布因合约到期于10月31日撤场,储值余额可通过品牌小程序联系人工客服办理。随后,上海前滩太古里店、龙湖宝山天街店、丁香国际店等曾经的高调门店也陆续显示“歇业关闭”。公开平台信息显示,上海目前标注在营的门店约15家,另有19家处于暂停营业状态;广州、深圳、成都等城市的网点同样明显收缩,不少早年被视为“首店”的标杆门店,已经退出核心商圈。
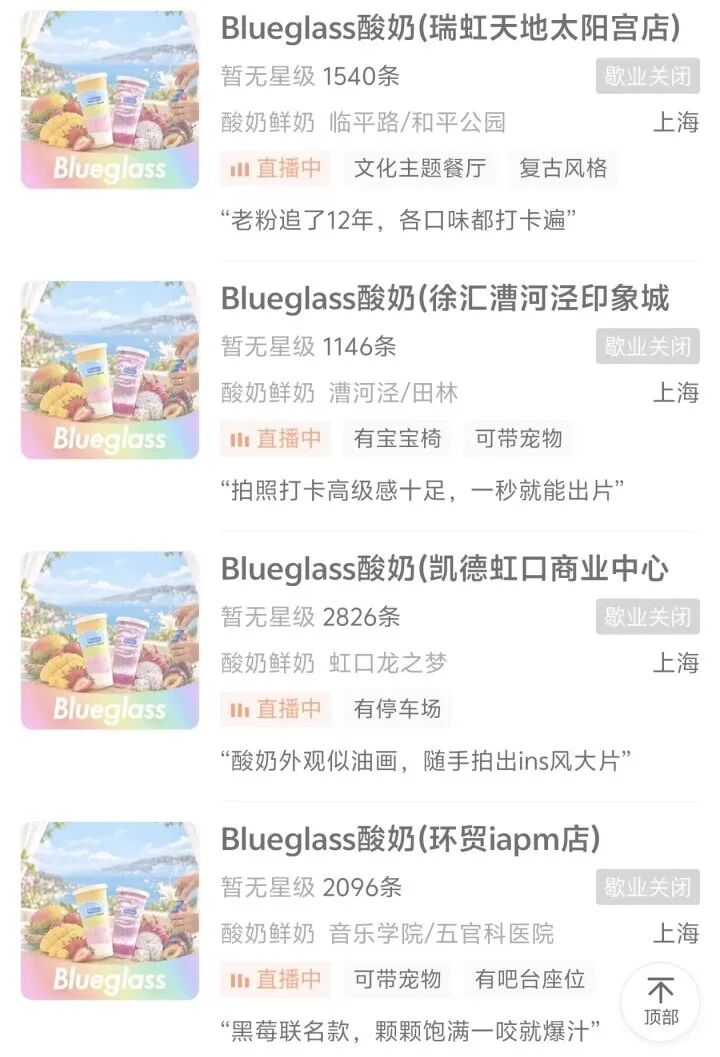
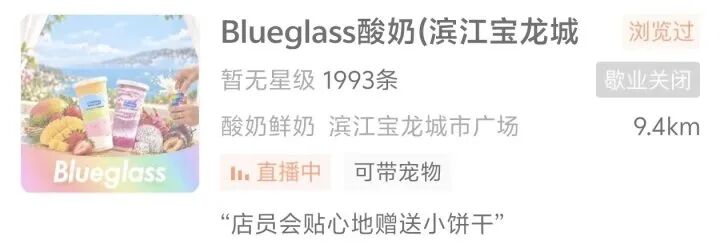
杭州的变化同样清晰,2026年内,Blueglass关闭了城北万象城、滨江宝龙城、湖滨银泰in77等商圈的门店,共计4家。综合公开地图与平台信息,目前杭州仍有杭州中心、杭州万象城、萧山万象汇、龙湖西溪天街、奥体印象城、远洋乐堤港等约6个门店。
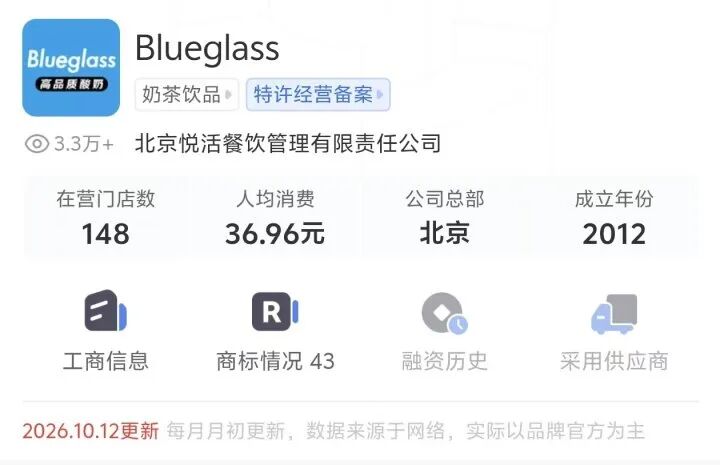
窄门餐眼数据显示,2025年11月,Blueglass全国门店为214家;到2026年10月,已降至148家,一年减少66家,降幅约31%。
关掉的不仅是老店,2026年,品牌仍开出哈尔滨首店、深圳福田山姆店等新店,但深圳福田山姆店开业不足半年便关闭,说明新场景并没有自动带来高复购率。
对于这轮收缩,Blueglass尚未公开回应。可以确认的是,曾经喊出“三年千店”的品牌,如今离千店目标不是更近,而是更远了。
从一杯“可以晒的酸奶”
到高价现制饮品样本
Blueglass品牌前身是2012年在北京华贸开出首店的阿秋拉尕酸奶。早期,它就在冷链配送和冷萃酸奶工艺上投入较多,强调10小时以上低温冷萃、奶源与制作过程。2018年,品牌升级为Blueglass Yogurt,将藏区草原天空的蓝、酸奶工艺的透明感,与“健康、品质、时尚、美好”的生活方式绑定。
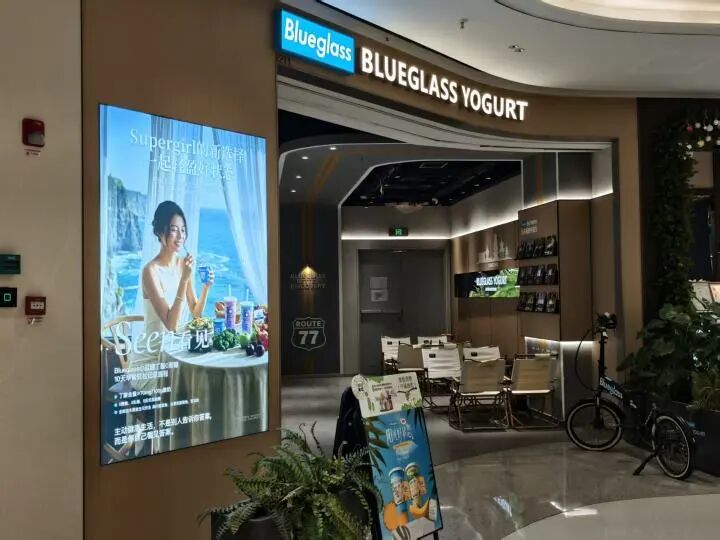
真正让它出圈的,不只是酸奶,而是场景。Blueglass长期把门店放在一线城市高端购物中心,与lululemon等运动生活方式品牌合作,甚至尝试店中店模式。由此,消费行为不再只是购买一杯饮品,还包含“精致”“自律”“轻负担”的身份想象。网友概括出的“穿Lululemon,喝Blueglass”,尽管更像一句戏谑,却精准总结了它的传播密码。
2021年,Blueglass完成超过2亿元B轮融资,提出“三年开出1000家店”的目标。此后,它进入快速扩张期,2022年新增约46家,2023年新增70多家,并开始向广州、无锡等城市拓展。
2024年以后,开店节奏开始放缓,2025—2026年则进入明显收缩期。
有人喜欢有人吐槽
网友评论两极分化
在团购平台评论区和社交平台上,消费者对Blueglass的评价,主要有两个方向。
首先很多消费者承认它“好喝、健康、有仪式感”。 部分消费者提到,牛油果、草莓、椰子和燕麦爆珠等搭配口感绵密,冷萃酸奶与普通搅拌型酸奶不同;杯套、木勺和门店陈列也强化了体验感,早期湖滨银泰in77的lululemon店中店,更被视为打卡目的地。
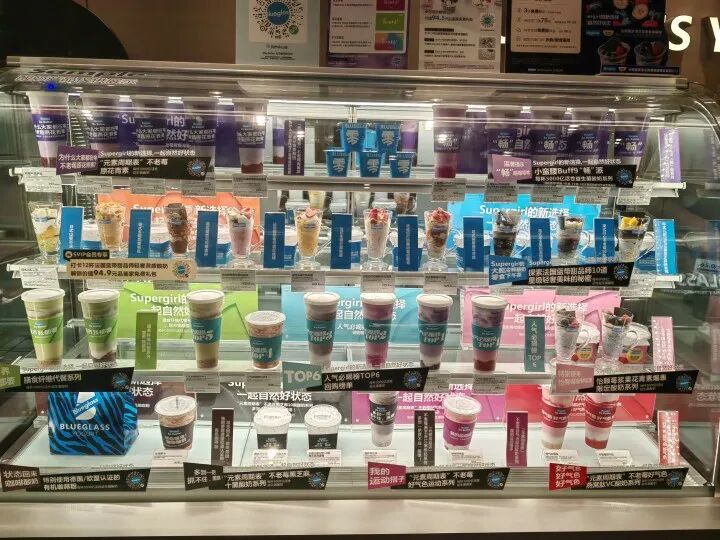
另一部分网友则质疑它“贵、甜、效果夸张”。 社交平台上,“高价”“含糖”“智商税”“喝了跑厕所”是评价的高频词。其中最受争议的是“新型泻药”这个评价,这当然并不是Blueglass想要的标签,但确实是它的传播力的标签之一。
相关话题曾登上社交平台热搜,不少网友表示饮用后出现腹胀、腹泻,部分门店店员甚至会在推荐时提示,不建议肠胃敏感人群饮用。
此前因为降价引争议
目前依然有促销活动
在价格方面,Blueglass目前仍守着高价“门面”,官方小程序常规现制饮品标价29.9—49元,近期联名新品也维持49元。但与此同时,渠道和促销也在不断拉低实际成交价。
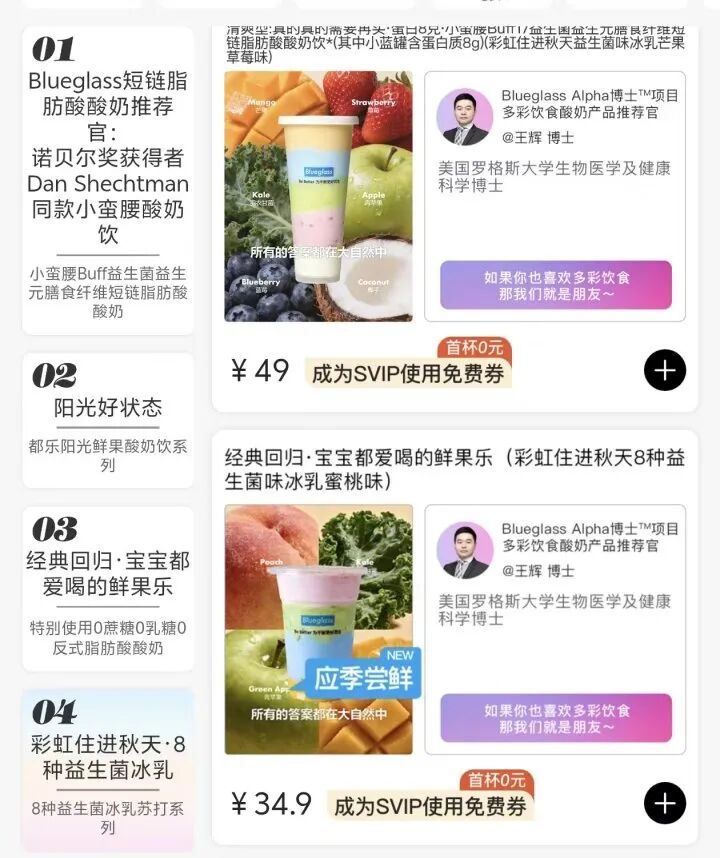
2025年11月,部分原价约49元的产品在第三方外卖平台降到22.9元,同期还有99元5杯的活动,折合约19.8元一杯,当时还引发过网友热议。
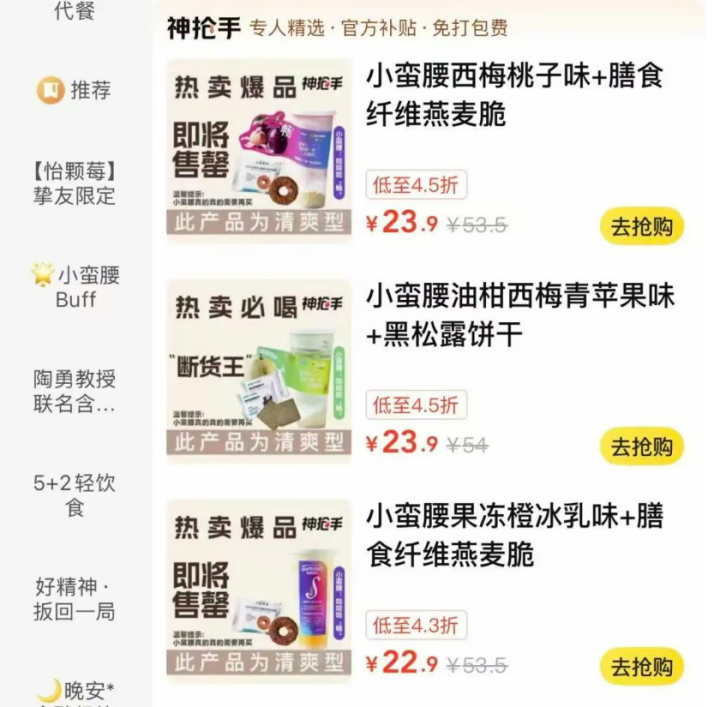
2026年,品牌继续通过平台券、买赠和会员权益促销。最新99元会员礼包有效期45天,包括3张全场买一赠一券、3张第二杯半价券及AI定制权益。表面看,消费者似乎得到了优惠,但从品牌经营看,长期促销会削弱原价信任。当消费者反复看到49元产品以22.9元成交,下一次就很难再为原价买单。于是,品牌既要维持49元的“高端门面”,又要用20元左右的实付价格拉客,两套价格之间的互相作用,容易吞噬品牌的定价权。
值得注意的是,Blueglass主要采用直营模式,这意味着门店租金、人工、装修和闭店成本主要由品牌自己承担。与加盟品牌可以向下游分摊风险不同,Blueglass关闭一家不赚钱的商场店,虽然会带来短期损失,却可能比长期用低价维持门店更可控。
高价酸奶为何卖不动?
消费者不愿为溢价买单
很多人把Blueglass的收缩概括为“大家消费更加理性”了,这并不完整。
首先,这类产品的赛道竞争其实也很激烈。喜茶、奈雪等茶饮品牌持续推出果味酸奶、酸奶昔和乳品饮品;K22酸奶草莓、茉酸奶、酸奶罐罐、一只酸奶牛、兰熊鲜奶等现制品牌覆盖不同价格带;商超低温酸奶、希腊酸奶、冷萃酸奶也在持续升级。一杯近50元的Blueglass,并不是唯一选择。
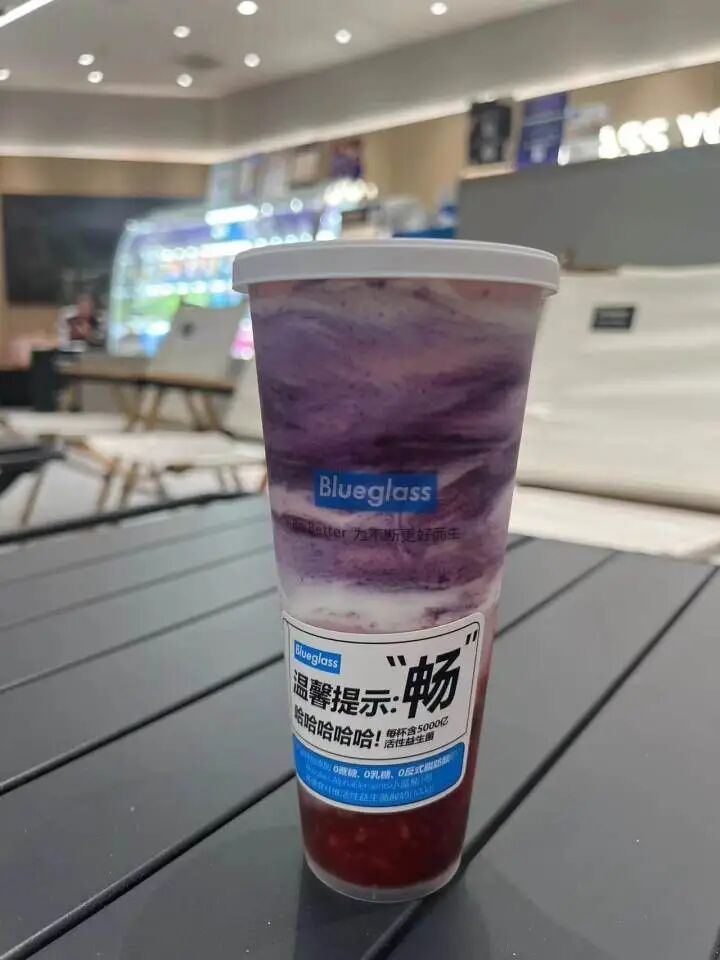
高价酸奶难以转成高频消费。奶茶可以靠提神和社交属性形成每天一杯的需求,咖啡则具有明确的功能性。现制酸奶更偏向甜品、轻食或代餐,消费频率天然较低。它的核心卖点又是健康,但高价、含糖和高热量的现实又削弱了健康说服力。当产品既不能天天喝,又无法充分证明健康价值,复购就会向中间价带迁移。
再有就是此前品牌曾因功能化宣传被监管部门处罚,“男友力”系列又因低俗擦边广告被罚款40万元。当“健康、自律、品质”的承诺遭遇争议营销、成分质疑和肠胃反应,品牌信任很难继续支撑近50元的客单价。
Blueglass收缩,并不意味着酸奶消费消失。消费者还喝酸奶,依然愿意为更好的奶源、新鲜水果、低温工艺、真材实料和设计感付钱,但是否愿意再为高价的“健康酸奶”长期稳定地买单,还是一个等待市场验证的问题。
责任编辑:张晓茜