资本化之路一波三折,信得科技二度叩响港交所大门,利润下滑存隐忧
金观察 | 2026-11-05 15:31:51 原创
近日,山东信得科技股份有限公司(以下简称“信得科技”)再次冲刺港交所上市。作为一家动物保健企业,信得科技资本化之路颇为波折,曾三度冲击A股上市未果。此外,在2025年收入破11亿元的信得科技,还存在净利润连续两年下滑、盈利能力偏低、流动资金短缺等风险。
三度折戟A股,二闯港股上市
近日,信得科技更新招股书并二次递表,拟募资用于研发、扩产和海外拓展。自今年2月首次递表,信得科技再次向港交所主板发起冲击。
港股上市并非信得科技首次叩响资本市场大门,多年来,其资本闯关之路也一波三折。
早在2007年11月及2009年,信得科技便向证监会提交深圳证券交易所上市的申请。而两次申请均于公开发行审核委员会阶段被证监会终止。原因分别为:存在疑虑,即拟按照所得款项拟定用途开发的若干产品缺少必要的新兽药证书;与潍坊信得订立的日期为2009年7月31日的商标许可协议构成涉及不公平定价的关联方交易。
而在2022年,公司第三次冲刺A股时,又遭遇串标处罚,主动终止辅导进程。
在该次招股书中,信得科技表示,董事及独家保荐人认为证监会过往提出的疑虑不再适用于本次,已就全部十款产品取得必需的证书或批文及;于2024年8月14日,潍坊信得成为间接子公司。
营收已超11亿,净利逐年下滑
成立于1999年的信得科技,是一家动物保健企业,主要从事全系列动物保健及配套产品的研发、生产及销售,其大部分收入来自动物保健及配套产品销售。
从招股书来看,2023年至2025年,信得科技营业收入分别为9.85亿元、9.82亿元、11.94亿元,2025年营收同比增长21.6%;2026年前五个月的收入为5.07亿元。
根据灼识咨询的资料,以2025年收入计算,信得科技是中国动物保健市场中排名第十的国产及海外厂商,其市场份额为1.5%。
营收增长背后,信得科技盈利能力仍存隐忧。
2023年与2024年,信得科技的净利润分别为3476.3万元、2811.8万元,在营收破11亿元的2025年,其净利润仅为1083.9万元,同比下滑了61.45%。招股书中对此解释称,利润回落主要来自收购子公司山东海利带来的商誉、固定资产及无形资产合计5900万元减值损失,受下游生猪养殖行业景气下行,子公司产能利用率不及预期所致。
根据招股书可以看出,信得科技六成以上的收入来自于兽用生物制品,且兽用生物制品收入贡献自2023年至2025年呈持续增长趋势,2023年、2024年、2025年兽用生物制品的收入分别占总收入的63.6%、64.2%、67.5%,其后轻微减少至2026年前五个月的63.5%。而兽用化学制剂占总收入的比例持续介于17.6%至20.3%之间。
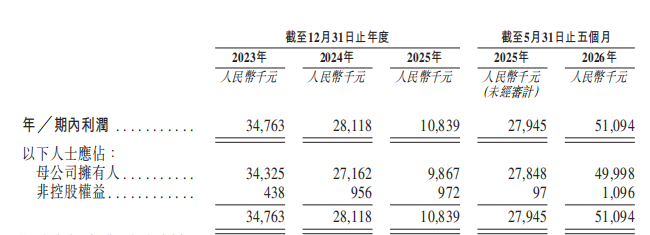
综合计算,信得科技三年平均净利率偏低,盈利空间有限。账面盈利高度依赖政府补助是信得科技存在的另一个问题。2023年、2024年、2025年及2026年前五个月,信得科技确认为其他收入的政府补助分别为约920万元、2870万元、1190万元和500万元。其中,2024年、2025年收到的补贴已经能够覆盖当年的净利润。
此外,信得科技连续多年流动资产低于流动负债,2023年、2024年及2025年12月31日的信得科技的流动负债净额分别为20960万元、14950万元及1970万元,2026年5月31日的流动资产净值约为7400万元。
营收规模的增长只是起点,如何将业务体量转化为可持续盈利,摆脱盈利偏弱的难题,仍是其资本化之路上亟待解决的问题。
责任编辑:王天书