新知|数字人民币发薪时代来了!打造多元安全支付新生态
齐鲁晚报·齐鲁壹点客户端 于梅君 2026-11-07 11:33:15原创
主笔:于梅君
最近,不少高校教职工留意到一件新鲜事:工资发放渠道变了。扬州大学、江苏师范大学等高校陆续通知,在职在编人员薪资,将通过数字人民币钱包发放。今年10月金融街论坛数字人民币年会上,央行发布数字人民币基础设施升级新成果。截至9月末,数字人民币累计交易43亿笔、总额约31万亿元,运营机构扩充至30家。数字人民币发工资,和银行卡、微信、支付宝发钱到底有什么不一样?
数字人民币发工资,最大变化是放着也能“生钱”
工资打进银行卡、转到第三方支付账户,和存入数字人民币钱包,差别在哪?
上海新金融研究院副院长刘晓春这样解释:数字人民币是央行发行的法定货币,它本身就是钱;微信、支付宝这类平台,只是帮忙完成资金结算的通道。换句话说,数字人民币钱包,是直接存放法定货币的账户。
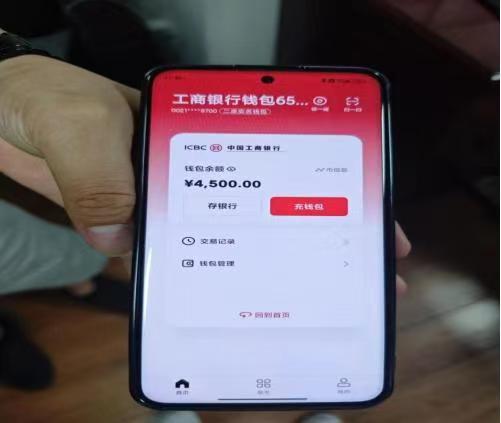
2026年1月1日,央行《关于进一步加强数字人民币管理服务体系和相关金融基础设施建设的行动方案》正式落地,数字人民币迎来2.0版本升级,补上了旧版只能支付、没有收益的短板。完成实名认证的数字人民币钱包,余额视同银行活期存款,资金到账即可计息,同样受存款保险保护。
在随后10月的金融街论坛数字人民币年会上,央行相关负责人介绍,数字人民币完成关键迭代,从1.0现金模式升级为2.0存款货币模式。
这次升级,让数字人民币既能收工资、存余额,还能产生利息,功能更加完整。目前,不少高校、机关单位开启试点,用数字人民币发放工资和各类民生补贴。
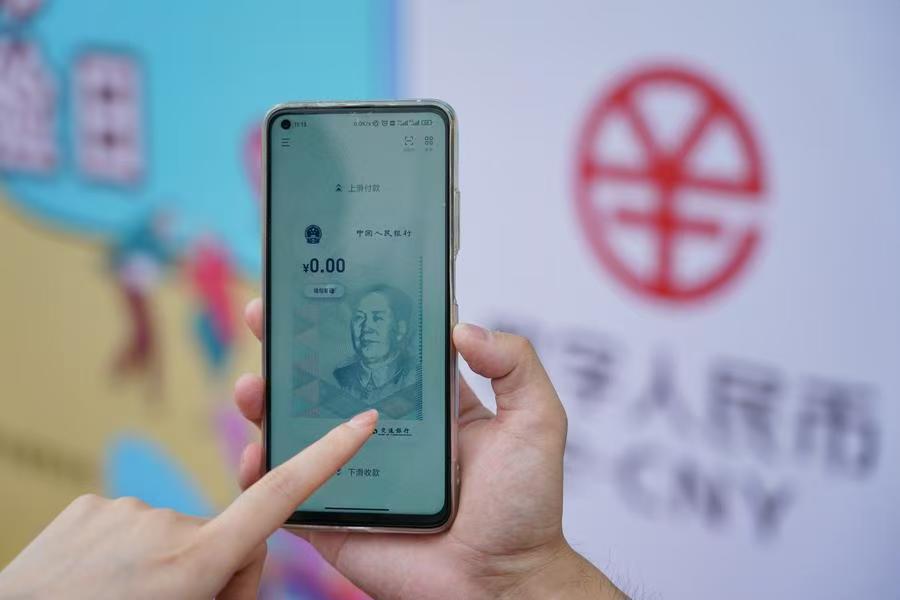
当前数字人民币实名钱包参照主要运营机构活期挂牌利率0.05%计息,收益不算高,但核心变化在于资金属性:以往放在里面没有利息的余额,如今变成受监管、可计息的存款资产。实名钱包内余额享受存款保险保障,单户最高保障50万元,安全标准和银行卡存款一致。
这里提醒读者:只有升级后的一类、二类、三类实名钱包,可以接收工资、产生利息;仅凭手机号开通的四类匿名钱包功能有限,不支持薪资发放,余额也不计息。
看着都是扫码,背后是两套不一样的资金体系
同样掏出手机扫码付钱,数字人民币和第三方支付,底层逻辑有什么不同?
专家介绍,第三方支付高度依赖网络,资金先从银行卡划出,经过平台托管、中转清算之后,才能给到收款方,中间多一道流转环节。数字人民币可以实现对公、对私点对点直接交易。
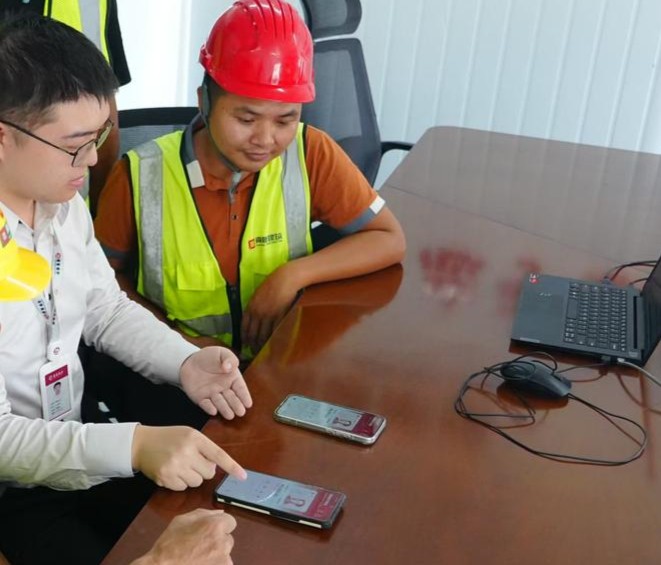
以广东开平公职人员数字人民币发薪试点为例,据广东开平官方通报,薪资走数字人民币渠道发放,全程不经平台托管,资金最快半小时就能到账。同时数字人民币自带“离线碰一碰”功能,没有网络、信号微弱的时候,照样可以完成支付,适用场景更广。
除此之外,数字人民币兑换、转账、提现全程免收手续费。工资存入数币钱包后,可以随时免费实时转回本人银行卡,跨行划转同样零费用,不存在隐性扣费。
从属性来讲,数字人民币是法定货币,任何单位和个人不能拒收;微信、支付宝属于市场化商业支付渠道,商家可以自主选择是否接入。
简单来说,微信、支付宝是付钱的工具,数字人民币是法定货币本身,二者定位完全不同。
为什么要推广数字人民币?
很多读者心里有疑问:微信、支付宝用着顺手,大家早已习惯,为什么还要推广数字人民币?
正如前面所说,微信、支付宝是商业机构运营的支付工具,数字人民币是央行发行的法定货币,资金流转逻辑不一样。用微信、支付宝付款,钱先要转出银行卡,经过平台中转、统一清算核对,再给到收款一方,中间有托管流转环节。数字人民币可以直接在付款人和收款人钱包之间划转,资金一经交付,这笔交易就结清;就算不绑定银行卡,也能独立持有、交易。
我们日常用的移动支付,依托商业平台和通信网络,一旦遇到网络中断、平台系统故障,支付就可能卡住。数字人民币的离线支付能力,相当于一套国家级支付兜底通道,在特殊情况下保障支付不断档。它兼顾隐私保护,同时做到交易可追溯,助力打击洗钱、电信诈骗等违法犯罪。
另外,数字人民币搭载智能合约,能够实现资金定向发放、专款专用,这是普通商业支付很难做到的。
总的来说,商业支付主打消费便捷体验;数字人民币,则是面向数字经济,搭建一套法定、安全、可控的底层货币基础设施。
资金可精准管控,破解预付卡消费老大难
数字人民币应用场景持续拓展。今年10月金融街论坛数字人民币年会上,央行发布全新数字人民币基础设施体系,上线央行端数字人民币系统、智能合约生态服务两大成果,业务运营银行扩容至30家,多家城商行、农商行陆续接入。
随着2.0计息体系落地,数字人民币不再只是扫码消费工具,薪资代发、补贴直达、预付资金监管、边贸结算等场景逐步铺开。高校试点数字人民币发薪,正是它走向规模化普及的缩影。
在民生政务领域,人才补贴、惠农资金、低保救助、医疗报销等财政款项,越来越多地通过数字人民币直达个人账户。依托全程可追溯、可监管的特点,减少资金截留、挪用风险。水电燃气、公交商超、校园缴费等日常生活场景,也大多支持数字人民币支付。
智能合约是数字人民币很有价值的创新,通俗理解,就是带好使用规则、能够定向管控的钱。可以提前约定这笔钱的使用范围、消费场景和兑付时间,为治理预付消费乱象提供新办法。
这套模式下,消费者充值的预付资金锁定在个人数字人民币钱包,实行“消费一笔、划转一笔”,商家没法提前把全款拿走。一旦商家停业、经营出问题,还没消费的余款,会按照合约自动原路退回,缓解预付卡退费难的痛点。
试点自愿推进,不会一刀切替代传统支付
看到工资发放方式更新,不少人担心:以后会不会强制用数字人民币?银行卡、微信支付宝是不是要被淘汰?
央行及监管部门多次明确:数字人民币坚持稳步试点、自愿使用,不会搞一刀切强制推广。
现阶段高校数字人民币发薪还处在试点阶段,目的是优化财政资金发放流程、强化资金监管,并不是要取代银行卡发薪。未来的支付市场,会长期保持银行卡、第三方支付、数字人民币多元并存、互相补充的格局,大家可以按照自己的使用习惯自由选择。
业内分析,随着2.0计息体系逐步普及,数字人民币可以计息、零手续费、全程可溯源、资金可智能管控等优势,会慢慢被更多人熟悉,成为普通人存钱、消费、结算的常规金融工具。更安全、更透明、更省心,正是数字人民币走进大众生活的意义。这一试点探索,正为未来多元支付生态打下坚实基础。
于梅君
责任编辑:于梅君