新闻周刊丨回电、短信验证与45天:信用卡注销的隐形关卡
大众新闻·半岛新闻 牛晓芳 2026-11-08 17:54:06原创
信用卡不用了,不注销,就那么放着,可以吗?
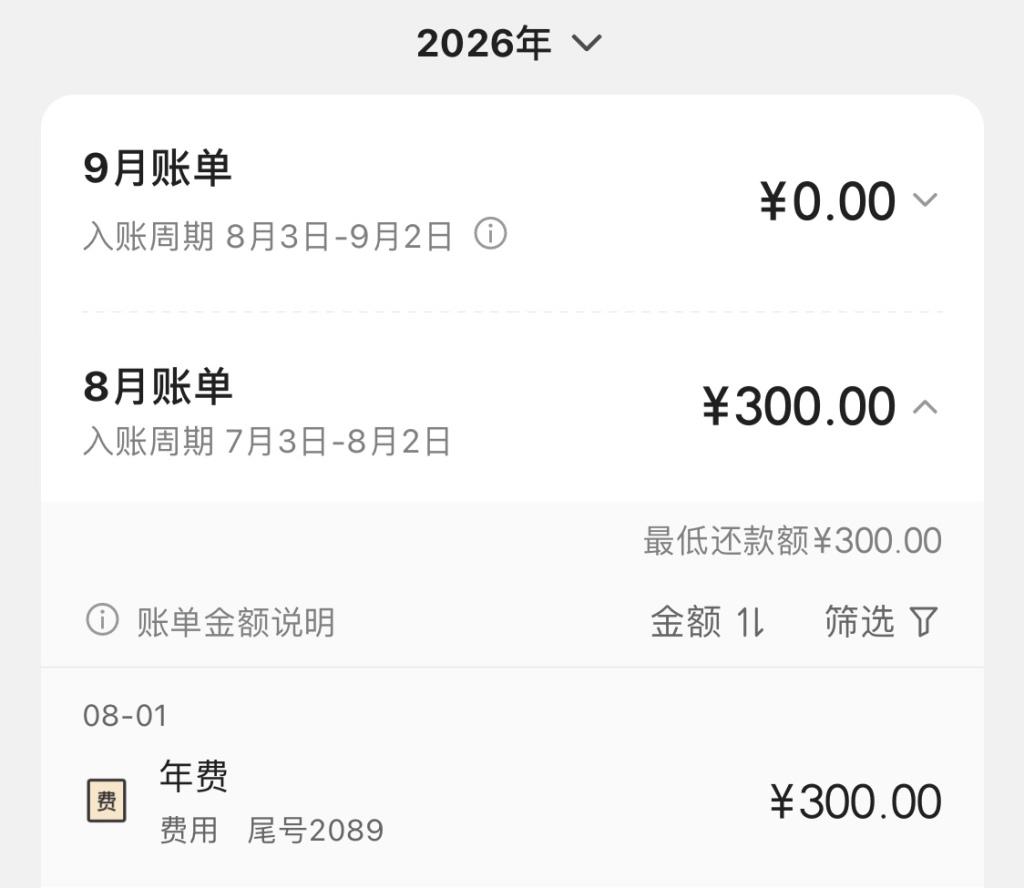
当记者申请注销信用卡遭到反复劝说挽留,于是向银行电话客服提出这个问题时,得到的答案是“可以”。18个月后,记者收到了一条欠费通知,提示该信用卡账户当月账单金额为300元,限定的最后还款日为17天后。
卡闲置已久,为何凭空多出一笔账单?记者登录银行APP核查消费明细,看到了标注为“年费”的扣费说明。
一个人的遭遇是故事,一群人的遭遇或许就是问题。
“闲置信用卡千万要注销”,在社交平台搜索“信用卡”,首页会出现这样的提醒。与之同时出现的,是关于“注销”的讨论,并衍生出“打卡销卡”挑战,关于各银行信用卡注销方式甚至被整理为“攻略”广泛传播。
福建省消委会将信用卡“注销难”列入2025年消费维权典型案例。北京金融监管局2026年3月发布的风险提示,明确承认“有消费者反映信用卡注销业务流程不顺畅”。
在详尽的销卡经验、各银行注销渠道对比、客服话术应对攻略中,一个疑问反复出现:
退出一个金融账户,为什么这么难?
攻略和话术
盘点各银行信用卡中心客服电话,是一份详尽攻略的必备项。原因是,如今大多数银行网点都不支持办理信用卡注销业务,通过电话完成注销申请,几乎成了唯一通道。
记者致电多家银行客服核实后发现,股份制银行中仅个别银行可线下办理,国有大行中也只有少数几家支持。银行工作人员的解释是,信用卡业务与储蓄卡业务分属不同部门,网点主要承接后者,“没有注销权限”。
那么,注销一张信用卡至少需要几步?答案是不确定。
拨通电话只是第一步。在记者实测的招商银行,AI客服在拨通后第一时间响应,引导说出关键词“按键菜单”方可解锁按键服务。下一步输入六位数字查询密码时,你会明白调用“按键”的用意。
输入密码、身份确认之后,AI客服开始播报每个数字指向的服务,从1到4,服务包括信用卡额度调整、卡片激活、密码设定等,没有“信用卡注销”的选项,直到听完所有选项介绍,“人工服务”对应的数字是9这个信息才会出现,这正是申请注销的正确入口。
当然,如果仔细看过攻略,1到4的播报时间可以省去,在“1”的介绍开始前直接按9。
这不是某一家银行的独有设计。有调查记录过类似结构:某股份行信用卡客服的一级菜单里列着申请信用卡、进度查询、挂失、投诉及建议,唯独没有“注销”二字;客户若想办理注销,必须绕道“投诉及建议”才能接入人工。
随后,大概率地,你会听到“人工座席繁忙”的回应,以及一句贴心提醒:“您需等待较长时间,我行可根据您选择的预约时间给您回电。预约回电请按1,继续等待请按9。”不要犹豫,直接按9。
证件号码后四位要记得,在这个环节需要输入。“#”之后,音乐声响起,你将正式进入等候队列。时长大约有一分钟,沉住气,热情的人工客服马上就要接通了。
以上任何一个环节,只要中途挂断,下次相同的流程就要从头再来一遍。而流程不会告诉你还要等多久,也不会显示你排在第几位。于是,在习惯了即时反馈的消费者那里,攻略里反复出现同一条提醒:“要学会等待。”
“很高兴为您服务,冒昧地问一下,信用卡有用得不愉快的地方吗?”听到这样有人味的打招呼声时,千万不要掉以轻心。在接下来的对话中,原则只有一个:“斩钉截铁”。
这张卡额度不低、是非常优质的金卡用户、可以留在手上做备用资金;还有一张满100减50的优惠券没有使用,要不要用掉;还有积分未使用,注销后就清零了。
攻略中的一个重要技巧是,“无论对方说什么,坚决拒绝”。因此,针对以上话术,正确答案都是,“不用”。任何一种犹疑都会触发新一轮的劝说、推销与挽留。
在梳理自己的注销记录时记者发现,一年半前首次申请注销时,打断流程的是人工客服那句听起来贴心的承诺:“留着不用,当作一张备用卡也可以。”当记者表达了对年费的顾虑,对方立刻保证:“无需担心,届时会帮忙申请减免。”
直到账单发来,一个事实才得到了确认:“申请减免”只是一个中转,它既为流程按下了暂停键,也预定了一年后的再次协商。
流程黑箱
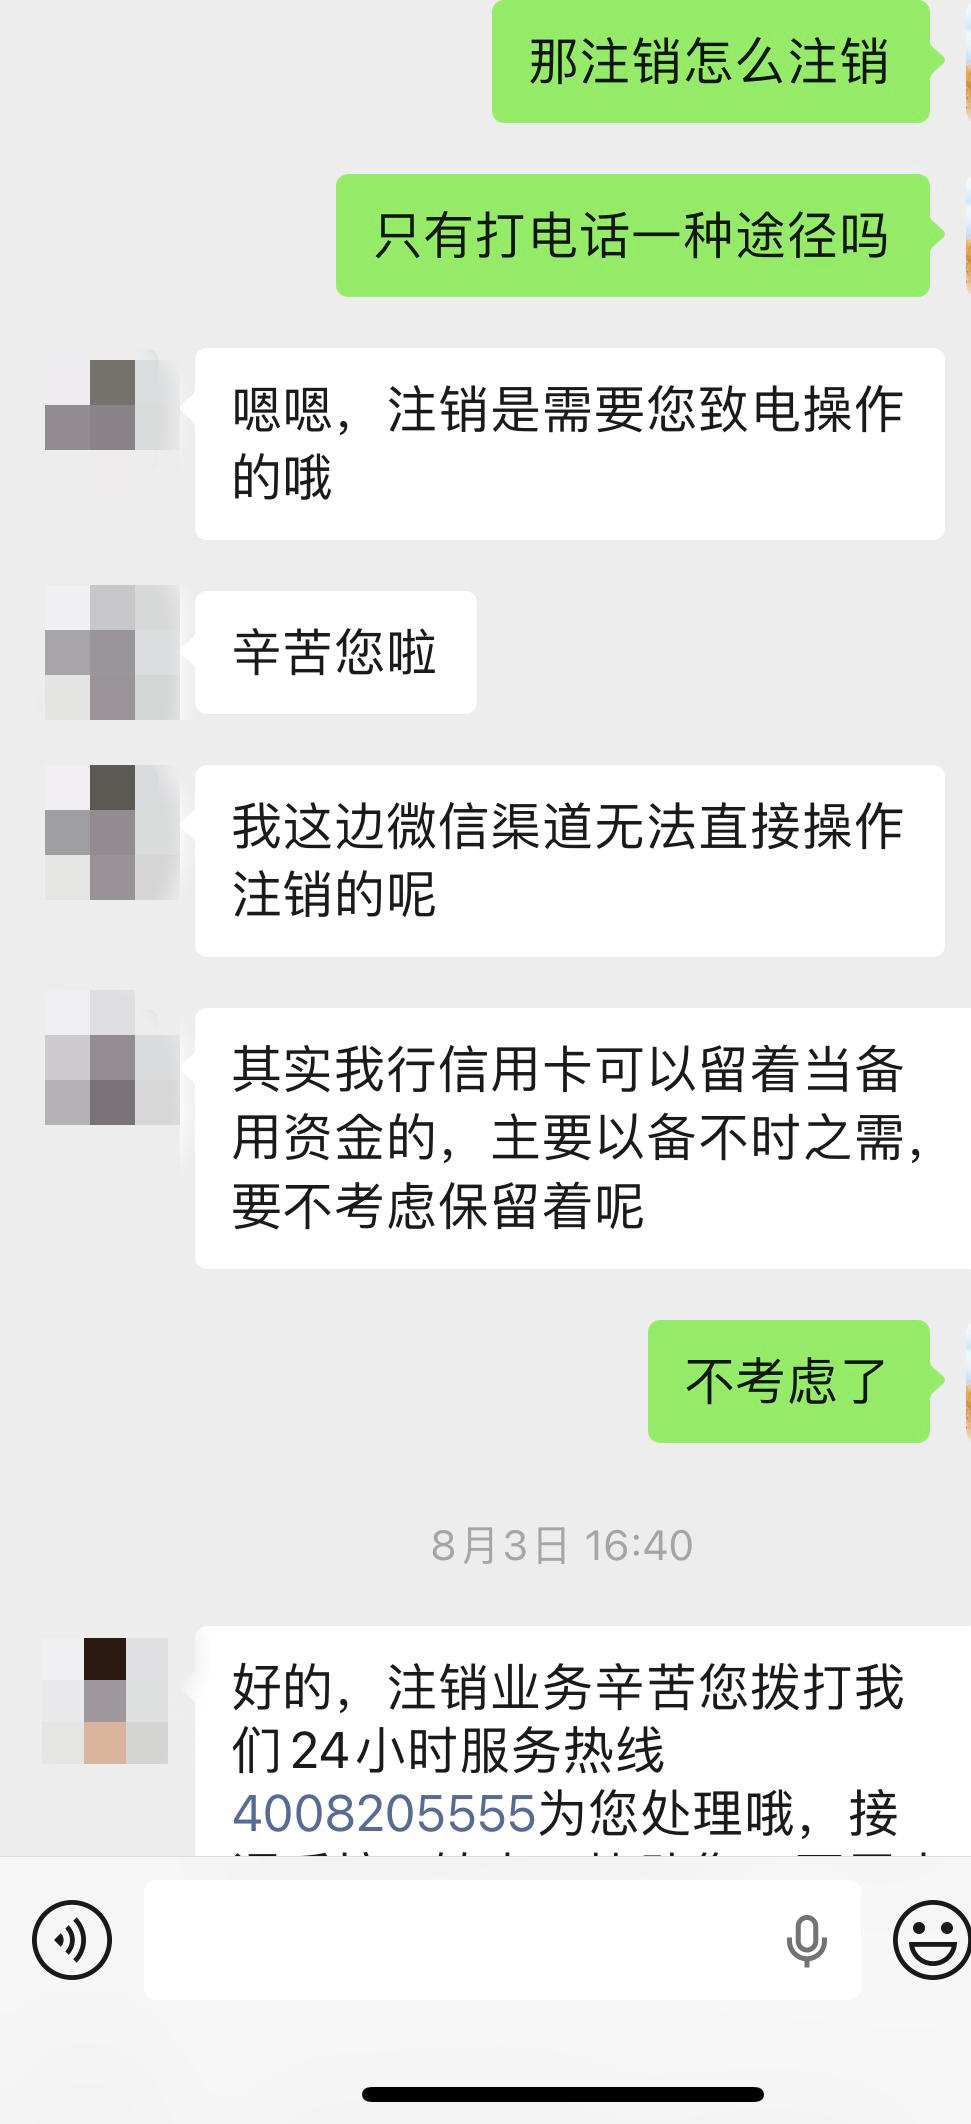
当务之急是解决那300元年费。这一次,记者没有走电话流程,而是通过招商银行APP提供的联系方式添加了官方微信客服,直接对话。
想注销时百般挽留,承诺“卡片闲置不处理也没影响”却照扣年费,这样合理吗?记者发出质疑后,客服解释,年费是因一年消费不满6次产生的,解决方案也很简单:12天内补刷6笔(0.01元也可以),年费将在3~5天内自动退回。记者表示不接受。客服随即表示将“反馈年费问题”,2个工作日内回电。
2天后,回电来了。客服再次推荐信用卡消费权益,重申补刷即退年费的方案,被明确回绝后,才表示可以帮忙申请直接退年费,但需要几个工作日入账。记者追问:能否在这次通话中一并申请注销?客服答复,欠款未结清,暂时无法受理,注销仍需日后再次致电。
那天之后,微信客服仍时不时发来“特别申请到的”优惠:1分起购大牌烘焙券、10元购20元餐饮代金券。直到半个月后,记者确认账户已无欠款,再次致电客服,启动电话注销。这一次,客服的挽留克制了许多。按流程确认记者自愿放弃所有权益后,客服表示将在“后天中午一点”向系统登记的手机号发送验证短信,点开链接完成操作即可注销。
、
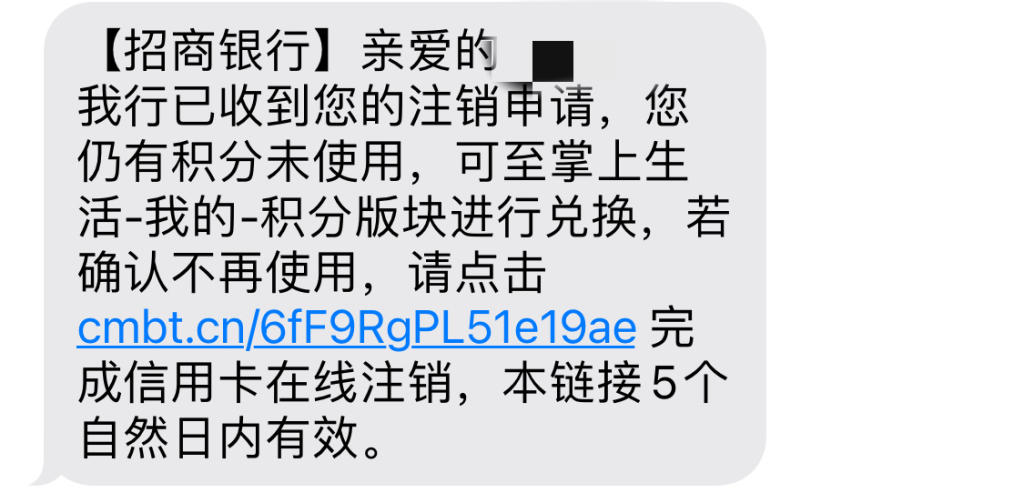
约定日中午一点半,短信到了,提醒账户仍有积分未使用,若确认不再使用,可点击链接完成在线注销。点开链接,先要手动翻完6页挽留广告,然后进入最后一步:输入手机验证码,点击“挥泪注销”。流程到此结束,但提示页同时说明,45天内无新增账款才算正式销户,一旦发生任何新增,注销失败。
以上过程被网友归纳为“套路”,应对策略只有一条:无论对方说什么,都拒绝。但复盘整个经历,记者发现自己仍漏掉了一个隐藏的快速退出通道——客服第一次说“2日后回电”的那一刻,正确的回应不是接受,而是当场拒绝。
这个判断随后在另一家银行得到了验证。记者致电中信银行信用卡中心,AI客服接通后提示“人工服务请按0”。按0之后,仍需从1开始听AI逐条介绍关键词指向的服务,信用卡注销排在第7位。
人工接通,记者提出注销需求,客服表示出于对优质客户的“重视”,2日后会有专人回电。2天后,记者无意漏接了来电,于是再次主动致电客服。这一轮沟通中,记者提出,无法保证每次来电都能接听。
“理解,那就特殊申请一下,在线办理注销,不用等电话了。”客服马上回应。
身份核验、确认自愿放弃权益之后,客服宣告:“稍后会收到短信作为凭证,银行保留注销前后的追索权,这边就直接销卡销户了。”整个通话不超过2分钟。电话挂断后,记者收到了信用卡已注销的短信。
搜索攻略时记者发现,半年前就有网友分享过相似的经历:回电、短信验证、在线注销、长达一个月的等候期……只要拒绝足够彻底,这些步骤其实都可以省去。
在信用卡注销这条路上,流程就是一个黑箱,长度不可预期,出口不写在入口处。而一旦摸到那扇暗门,“当场注销”就能轻易实现。
制度依据
被嫌弃的客服“纠缠”,在招聘需求里能找到制度依据。
梳理各大招聘平台,记者发现,兴业银行信用卡中心设有“促活挽留外呼专岗”,职责第一条就是“灵活运用相关策略对注销客户进行挽留”;华夏银行有“销户挽留岗”;广发银行一个外呼岗位的招聘描述更直白:60%的工作是注销挽留。
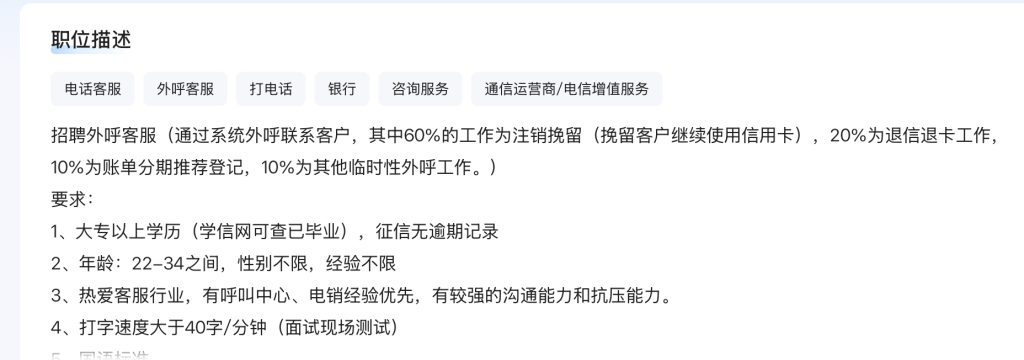
银行肯在挽留上投入这么多人力,背景是用户正在加速流失。
央行数据显示,截至2026年二季度末,全国信用卡和借贷合一卡为6.77亿张,较2022年三季度8.07亿张的峰值累计减少1.3亿张,连续15个季度下滑,平均每天有超过10万张信用卡从市场中消失。
与此同时,监管红线明确:2022年银保监会、央行通知要求长期睡眠卡占比任何时点不得超过20%,超标银行不得新增发卡。银行自己也在批量清理无效产能。
挽留的经济动机,正来自收缩本身。高企的获客成本也让每一个存量账户都变得更“贵”。
金融数字化发展联盟2025年调研报告显示,信用卡线上渠道平均获客成本207元,线下179元。光大银行2026年上半年信用卡数字化获客采购公告中,高端卡控制价380元/户、中端卡200元/户。
值得注意的是,早在2022年7月,原银保监会、央行发布的《关于进一步促进信用卡业务规范健康发展的通知》(银保监规〔2022〕13号)里就有明确规定:“客户申请销卡的,应当在确认无未结清款项后,及时完成办理。”
但“及时”没有刻度。在这套由合规、考核与成本共同构成的系统里,注销从一个可当场完成的动作,被拉伸成了一段无法预知终点的过程。而夹在其中的消费者,进入了一个不知如何退出、也不知流程还有多远的黑箱。
(半岛全媒体记者 牛晓芳)
责任编辑:武传英