招远法院:“示范诉讼+类案联调”巧解批量纠纷
地方法治 | 2026-11-10 20:34:08
“钱存进去了,人没了,银行不认账,我们怎么办?”
招远市齐山镇10位村民,手里攥着同一家银行代办员出具的收条,站在招远市法院齐山法庭门口。代办员去世,钱没进银行账户,存单也没有,银行说“这是个人行为,跟银行没关系”。
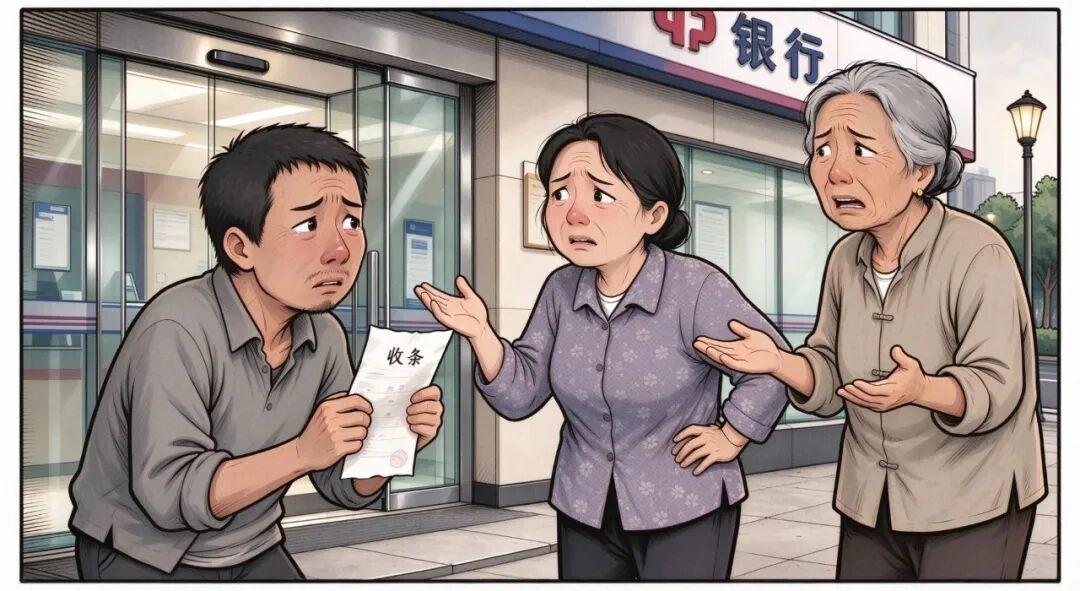
(图片系AI生成)
10起纠纷,同一代办员、同一银行、同一村落,典型的涉众型储蓄合同纠纷。就案办案,村民得跑多少趟法庭?银行统一抗辩“没存单不认账”,矛盾还是解不了。
齐山法庭给出了新的破题思路:先用一个示范案例把法理讲透,再用这个道理撬动其余9案联调化解,最后把法庭里讲清的法理,变成村里听得懂的法治课。
一个示范案例:
把“表见代理”讲成村民听得懂的道理
“代办员没把钱存进银行,是他个人行为,银行不担责。”银行的抗辩,形式上并非全无道理。
但经梳理案情、报审判委员会研究后,齐山法庭副庭长许杨抓住了实质:代办员的行为对银行构成表见代理,银行应承担付款责任。
“代办员不是偶然替银行揽储的普通人,而是银行设在村里的代办员,长期以银行名义为村民办理存取款。银行没有以合理方式让村民知晓其代理权已终止或受限,村民有理由相信,把钱交给他就是存进了银行。”许杨解释,“在乡村熟人社会,要求普通村民每次存款都到柜台核实代办员有没有权限,既不现实,也超出了合理注意义务的边界。至于代办员没入账给银行造成的损失,属于银行与代办员(或其继承人)之间内部追偿的范畴,不能转嫁给善意的村民。”
法庭选取最具代表性的案件先行精审,将代办员身份、收条性质、银行管理过错、村民信赖合理性等要素逐一固定证据、逐一释明法律。这份示范案例的审理意见,经审判委员会确认后,成为其余9案的“参照系”。
一场类案联调:让法律判断成为各方共识
道理讲通了,纠纷还得解。10名村民存款金额、时间、凭证形式各有差异,银行也需要一个可预期的方案来统一处理。
有了示范案例打底,银行由此明确,在其他案件中重复“未入账即不担责”的抗辩已无胜诉可能,继续诉讼只会增加诉讼成本;村民也清楚了,其权利基础在于表见代理,举证的重点在于证明代办员身份和存款事实,而非苛求自己拿出正式存单。
类案联调有了共同对话基础。法庭会同属地政府,组织银行与10名村民逐案核对存款金额、协商付款方案。调解以示范案例确立的法律框架为底线:银行承担本金付款责任,村民在金额核算上作出合理确认,政府协助做好安抚解释。
最终,10名村民的70余万元损失得以挽回,银行也避免了10起案件全部进入判决、上诉、执行的程序消耗。
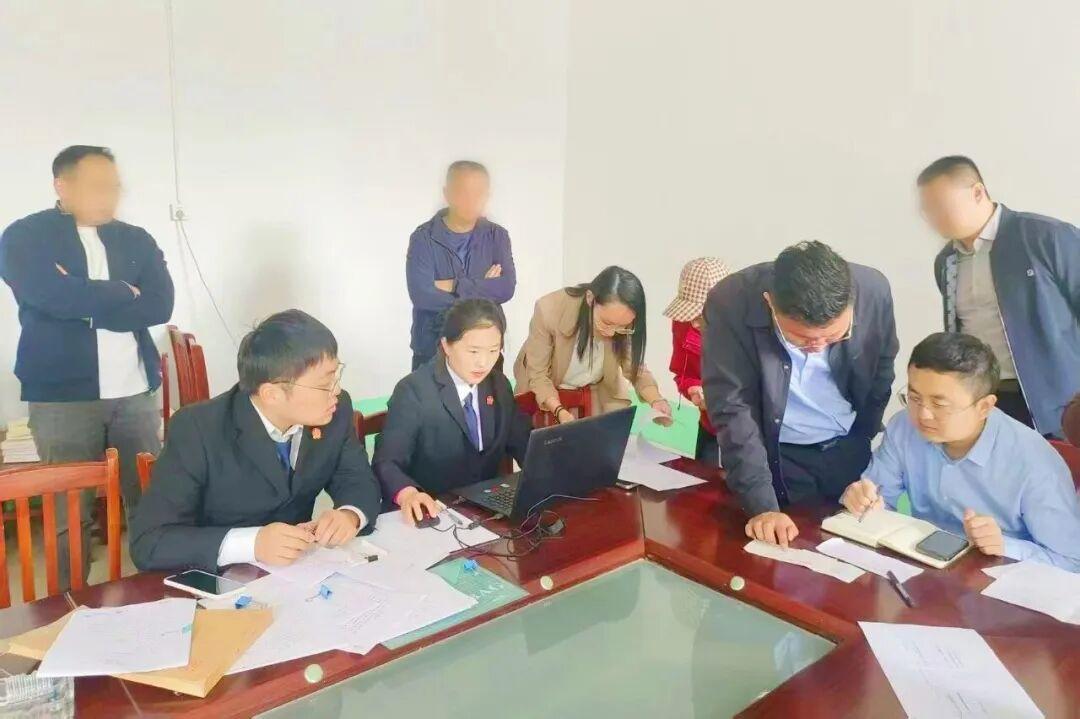
“示范案例不能只躺在卷宗里。”许杨感慨,“把它变成各方都认的释法工具,才能真正‘办理一案、化解一片’。”
一堂乡村法治课:把法庭里的法理变成村里的规矩
案子结了,法庭没有停步。辖区全部为乡村,群众金融交易习惯相对传统,对“代办员”“收条”“存单”的法律意义普遍缺乏清晰认知。本案暴露的风险点,恰恰具有普遍性。
结合省高院法治宣传进农村、进社区的工作部署,法庭把普法嵌入办案全流程,依托巡回审判和“赶大集”普法,把示范案例的释法内容送到村民身边。
“存款尽量到柜台办,要正式存单;通过代办员办,得确认他眼下还有没有银行授权;收条不等于存单,只能当证据,不能替代凭证。”普法现场,许杨用“某某村的代办员出了事,法院为什么判银行赔”这样的身边案例,讲明代办员存款的风险边界。
“抽象的法条,远不如身边案例来得直观。”许杨说,“一个身边案例传递的规则信号,往往比几次泛泛的金融知识宣传更能改变行为习惯。”
为推动将个案裁判转化为金融机构堵塞管理漏洞的参考,法庭还向相关银行发出司法建议:终止代办员资格,必须通过有效方式让原服务区域村民知晓,必须收回相关凭证、印章和单据,否则银行仍可能因表见代理承担付款责任。
从一案精审到十案联调,从法庭内的法理辨析到村里的法治课,齐山法庭用“示范案例+类案联调”走出了一条涉众型乡村纠纷化解的路子。招远法院将继续把示范案例的释法功能嵌入巡回审判、集市普法、村居走访,让司法判断成为基层治理的法治支点,真正实现“审理一案、教育一片、规范一方”。
(招远法院)
责任编辑:张家宾