财经深度|77万亿存款到期,正在重新找“家”
商业观察 | 2026-11-11 10:28:39 独家
都亚男 来源:大众新闻
“现在再存3年利率是多少?”济南市民周生(化名)在银行网点问道。最近他购买的一笔3.1%利率3年定期存款到期,可打开手机银行一看,熟悉的界面还在,数字却已经完全陌生了。
周生的困惑不止是他一个人的。2026年,居民定期存款迎来一轮集中到期潮。据国泰海通测算,2026年居民定期存款到期规模约77万亿元。2023年,居民新增定期存款达到16万亿的历史峰值,此前年均仅在10万亿左右。
“以前客户会对比哪家银行利率高,现在利率普遍较低,客户开始咨询的不止是存款产品了。”某股份制银行一网点客户经理苏安华(化名)的这句话,或许比一组宏观数据更能说明情况。
如今,这最后一批享受“3字头”利率的长期资金到期,面对的却是1.2%—1.5%的新利率,居民会做何选择?77万亿元,究竟会流向哪里?居民财富流动影响几何?

存款意愿仍强,
但钱未必还停留在原地
3年前,长期存款的收益率仍具有吸引力,大行3年期大额存单利率普遍超3%。如今存款利率持续下行,这批资金重新回到居民手中,正面对一道过去并不复杂、现在却难回答的难题:存还是不存,这是一个问题。
对于多数居民而言,存款依然是最熟悉的答案。
近期接触过不少存款到期客户后,苏安华的感触是,“如果客户之前是长期存款,大多数还会选择再存三年,因为其本身比较倾向于长期、稳健型投资。”
苏安华认为,这类客户有一个共同特点,那就是不希望频繁管理资产。“第一是强制储蓄,特别是一些年轻人,不是想靠投资挣钱,而是想不让乱花钱。第二是不想打理,存款到期前不用管,且不用担心本金和收益。”

数据也佐证了苏安华的观点,利率下降并没有改变所有人的选择逻辑。 “存款定期化趋势还是没有明显的改变,存款大部分增量还在定期。”交通银行副行长周万阜在2026年中期业绩发布会上提到。国泰海通数据显示,2026年上半年,居民存款新增约7.6万亿元,同比少增约3.2万亿元。这个数字意味着,居民依然在存钱,存款仍在新增,只是增速放缓了。
中国企业资本联盟副理事长柏文喜认为,“这并不奇怪。过去几年,房地产投资属性发生变化,权益市场波动较大,叠加收入与就业预期偏弱、购房意愿下降,预防性储蓄仍强,安全性依然是家庭资产配置的重要底色,故‘宁可低息也续定存’。”

一个更有意思的变化是,资金开始重新选择银行。
国泰海通研报指出,存款结构上呈现高度分化。定期存款续作意愿仍强,比如定期存款占比创新高;但续作并非原地续存,资金明显向大行集中,上半年大行定期存款增速约15.1%,明显高于约8.1%的中小银行,呈“防御性搬家”特征。
半年报显示,农业银行6月末个人定期存款余额达14.30万亿元,较上年末增加9422.14亿元;工商银行上半年个人定期平均余额同比再增1万亿元。
为什么会出现这一现象?柏文喜表示,“利率下行后中小行与大行利差收窄,储户更看重兑付安全、网点与手机银行便利、存款保险预期。此外,中小银行舆情、局部风险也促资金回流大行。”
寻找“存款之外”的确定性
“大多数客户最在意的仍然是安全”,在苏安华看来,“现在客户最大的变化,是开始接受资产配置,而不是只看存款等单一产品。”
这一趋势体现在数据上。定期存款续作意愿仍强的同时,同期非银存款确实在增长,上半年新增4.7万亿元,较去年几乎翻倍。真正承接这轮资金的,并不是此前普遍认为的股市,而是那些能够满足“收益不能太低、波动不能太大”要求的产品。
2025年,A股市场出现较强的赚钱效应。国泰海通测算,2025年居民直接或间接净入市资金约1.6万亿元,其中保险资金贡献主要增量。保险资金股票配置比例也从7.5%升至10.1%。这意味着,居民资金确实正在以更加间接的方式进入权益市场。

据国泰海通测算,2024-2025年间,理财、保险、货基三大“类存款” 资管产品年均净流入近7万亿元,构成存款外溢的绝对承接主力。而除开股市上涨带来的估值扰动,2025年全年股票与混合型基金份额仅新增3313亿份。
这组数据值得仔细看。这说明,居民资产配置仍然在寻找安全感。只是过去这种安全感主要由银行存款提供,现在越来越多产品开始参与。
在上述三类“类存款”产品中,分红险是2026年上半年最醒目的结构性反转。国信证券研报显示,全行业储蓄类寿险新单中分红险占比高达82%。

“分红险既有保底利率,也有浮动收分红率,具备一定的收益确定性,近年来咨询和办理的客户也在增多。”一位从业十余年的银行财富管理客户经理李晩(化名)表示,“接触的客户中,有人把保险用于子女教育,有人考虑养老,也有人看重长期资金规划。”
经济修复仍在进行,资金价格处于低位,居民对风险资产的判断自然更加谨慎。因此,债券、货币基金以及偏固收类产品的吸引力仍在。这也解释了为什么即便存款增速下降,居民财富依然表现出很强的稳健倾向。李晩也表示,“客户也不会将存款全部转化,但越发关注保险、理财、货币基金等,开始进行资产配置。”
国泰海通认为,“存款+”时代已到来。“存款+”,并不仅仅限于某种具体的金融产品,或者只是固收类资产,而是希望提供一种财富配置的理念:在相对保本的基础上,能够提供稳定收益的资产;这种资产的收益并不需要很高,但关键是控制本金回撤的能力。当然,如果通胀预期明显回升,居民财富配置的流向也会发生变化。
“在存款利率下行的背景下,居民愿意接受比存款略高一点的收益,但前提是本金回撤可控。因此,资金流向呈现低风险化、分散化特征。理解‘存款+’时代,关键要看到居民并非变得更激进,而是变得更挑剔,在保本与收益之间寻找更精细的平衡点。”眺远影响力研究院院长高承远认为。
下半年,居民财富流动答案变了
进入9月,一个细微却关键的变化出现了:居民户存款新增2.4万亿元,增量同比略低于去年同期,但比8月多增2.36万亿元,环比实现企稳回升。存款“搬家”势头仍在,但节奏明显放缓。这意味着,下半年居民财富流动步入了新阶段。
变化首先体现在黄金上。
“前期黄金价格快速上涨时,客户购买黄金的热情明显更高,‘天天买’的情况一度比较突出”,李晩回忆道,“年初挂钩黄金结构性存款热度很高,而现在大多数客户都是买实物黄金,或者做黄金定投。”
去年,国际金价一路走高,推动黄金相关投资热情高涨,挂钩黄金结构性存款成为业内“香饽饽”。而进入2026年以来,作为传统避险资产的黄金,并未走出单边牛市行情,反而在经历了年初5594.77美元/盎司历史巅峰后,陷入“过山车”式波动,一度下探打破3900美元关口。受此影响,黄金结构性存款迎来一场收益考验。
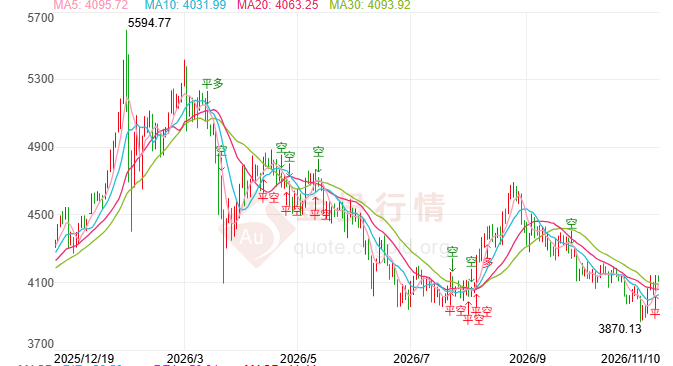
黄金结构性存款,本质上是“存款+黄金衍生品”的保本浮动收益型产品,本金受存款保险保障,但收益不固定,通常设两档或三档预期收益率,最终拿到哪档,取决于挂钩的黄金价格在观察期内是否落在银行设定的区间内。
值得注意的是,近期黄金结构性存款预期收益率纷纷下调,部分银行还缩短了在售产品的投资期限,甚至出现罕见的期限收益率倒挂现象。
产品端在收缩,客户端的选择却在沉淀。李晩表示,“与黄金结构性存款频繁买卖相比,现在客户黄金定投的意愿更强,这也更适合不愿意天天盯盘的客户。”从“追涨”到“定投”,从‘博一把’短线到放进长期组合,这同样说明,居民对风险资产的认识正在发生变化,他们尝试寻找一种可以长期持有的金融工具。

答案变化的另一面,是资金流向的分化。一位从业多年的国有大行财富管理客户经理告诉记者,当客户手中的资产规模达到一定水平,把钱拆分到存款、理财、黄金和保险的情况会更加常见。国泰海通研报指出,高净值人群和企业资金加速涌入私募及非宽基ETF,截至6月末,证券类私募基金存续规模同比增长44.5%,首次站上8万亿元台阶,连续多月刷新纪录。
展望后续,居民财富流动方向在哪?影响几何?
高承远判断道,“‘存款搬家’的大方向不会逆转,但速度取决于预期和资产收益的比价变化。”柏文喜则认为,“下半年看,定期到期压力小于上半年,资金大概率继续向大行定存、货基/债基/‘固收+’、保险分流;若A股赚钱效应持续改善,权益类流入会增加。整体是慢搬家、低回撤、结构化。”
“一是搬家资金绝大部分沉淀于固收体系,叠加债市配置盘需求持续,资产格局短期难以逆转”,国泰海通研报指出三条影响,“二是搬家资金对股市的直接拉动力有限,今年间接入市情况甚至不如去年,仅高净值资金有一定空间配置结构性品种;三是在‘固收+’扩容等因素作用下,股债资产更可能各自锚定不同基本面,短期或难回传统股债‘跷跷板’效应。”
(大众新闻记者 都亚男)
责任编辑:李文