让田间地头的经营收益成为融资依据 ——滕州中银富登村镇银行依托“农农e链”探索数字普惠金融新路径
大众新闻·农村大众 2026-11-13 11:27:37原创
农资进货需要资金,田间投入不能耽搁;肉牛补栏、饲料储备,也要赶上经营节奏。对县域种养殖户而言,有真实经营、有预期收入,却缺少传统抵押物,是融资中经常遇到的难题。
近期,滕州中银富登村镇银行在下沉走访中,依托“农农e链”数字化平台,通过预期收益权质押模式,为农资经营兼种植客户、肉牛养殖户分别发放25万元、30万元贷款,将金融服务延伸到生产经营一线,探索以经营基础和收益形成条件支持信贷决策的服务路径。
从一纸流转合同,看见真实经营需求
在滕州市东郭镇,张老板经营着一家农资店,同时承包了100多亩土地。店里采购化肥、农药需要资金,自己种植的土地也面临投入需求,两头用钱让他犯了难。
“我有房产,但没房产证;土地有流转合同,可只能拿明年的丰收承诺,做不了抵押。”张老板道出了自己的困境。
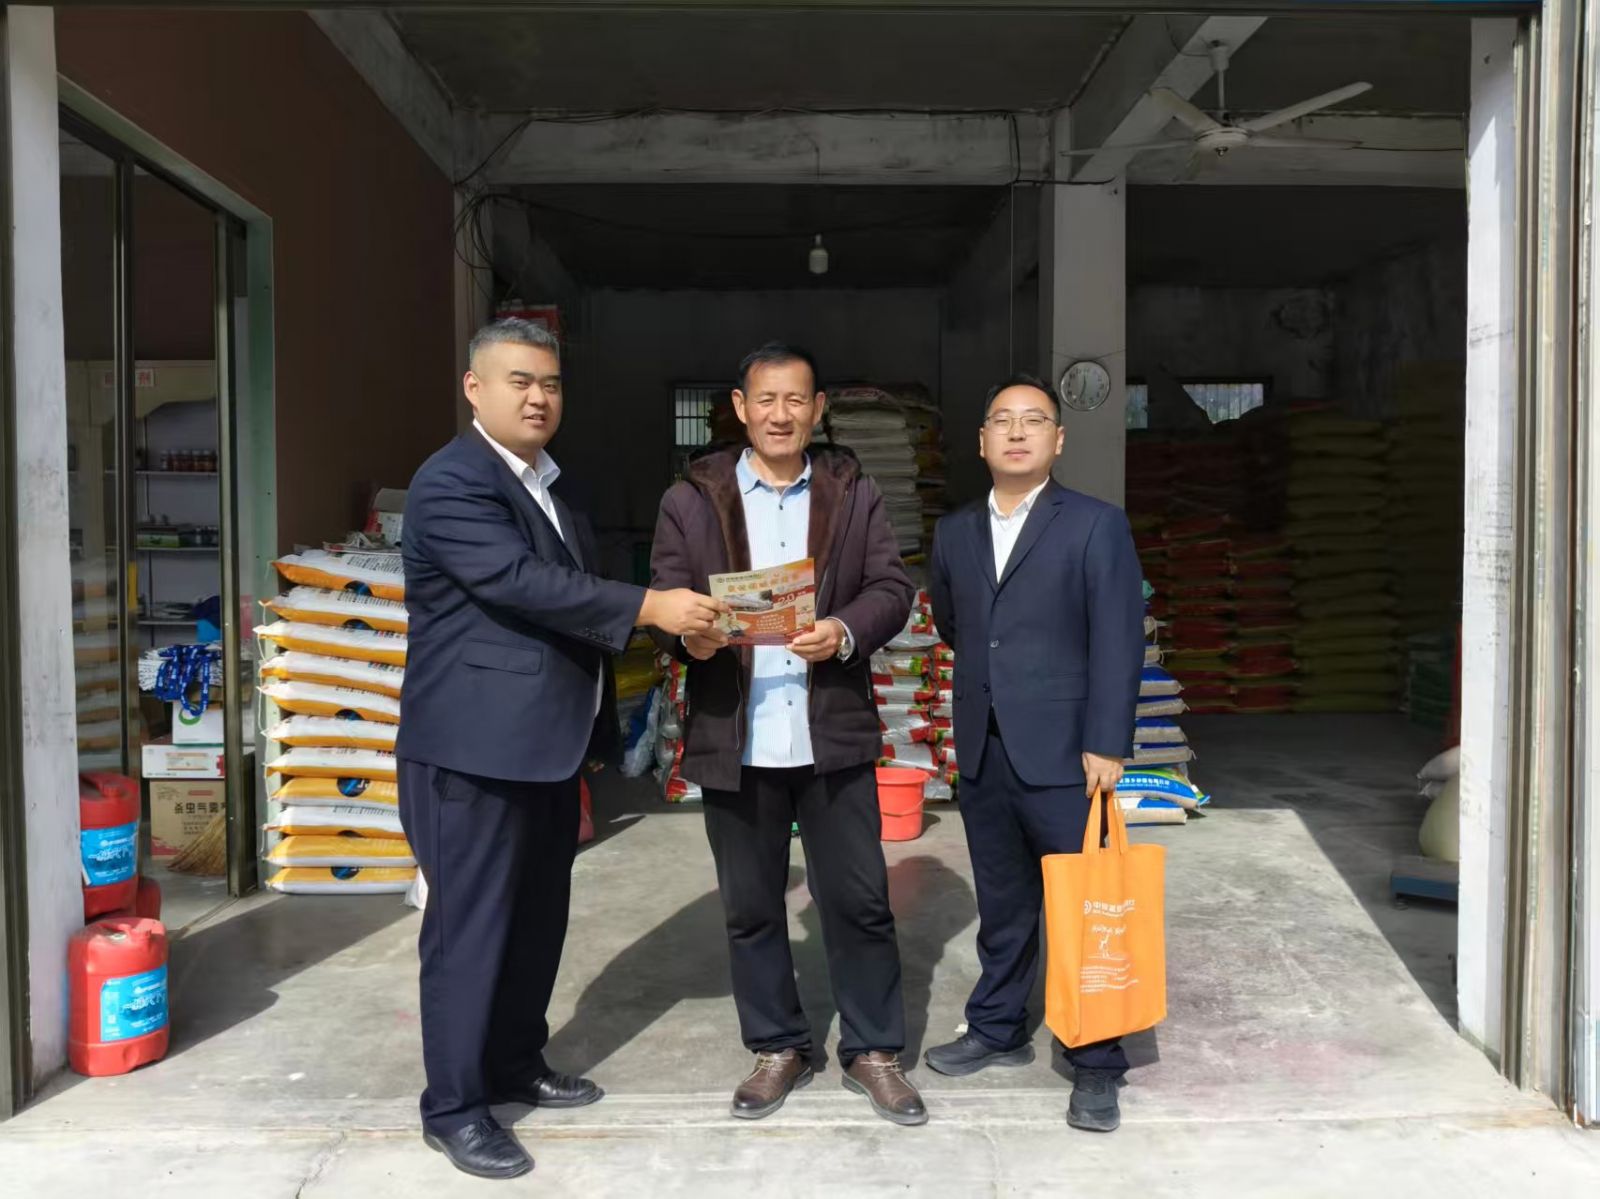 滕州中银富登村镇银行为农资经营户解决资金难题。
银行客户经理在走访中了解到这一情况后,主动对接“农农e链”平台,围绕客户的农资经营和土地种植需求制定融资方案,最终发放25万元贷款,为其农资采购和农业生产提供资金支持。
这笔业务的办理,让银行的调查进一步深入客户的实际经营。土地流转合同背后,是持续的生产投入和收益预期;融资服务需要将这些分散的信息组织起来,作为判断经营基础和还款来源的依据。
把肉牛出栏收益,接到当下的补栏需求上
在滕州市羊庄镇北台村,肉牛养殖户刘军伟也遇到了类似难题。进入集中补栏阶段,采购牛犊、储备饲料需要一笔流动资金,而缺少传统抵押物,让他在融资时受到限制。
该行坚持上门服务,依托“农农e链”平台,通过数字化方式关联肉牛养殖经营信息与未来出栏收益,以肉牛养殖预期收益权作为核心质押担保方式,为刘军伟发放30万元贷款,支持其补栏和饲料储备。
这笔贷款将关注点落在肉牛养殖的真实经营和收益形成上,使未来出栏的经营收入能够为当下融资提供依据,也为缺少传统抵押物的养殖户拓展了融资路径。
贷款发放后,服务继续跟进
资金到账后,刘军伟通过“农农e链”平台中的AI农业经纪人,结合养殖周期,梳理补栏、饲料采购等经营安排,以及相应的资金投入、销售回款和还款计划。平台还可提醒他记录日常投入和生产经营情况,逐步形成自己的经营记录,方便回看资金用在了哪里、各项安排进展如何,为后续调整经营计划提供参考。
从贷前了解经营需求,到依托数字化信息形成融资方案,再到贷款发放后的经营服务,滕州中银富登村镇银行正将支农支小落实到具体业务环节。在银行自主审贷和风险管理基础上,平台提供信息关联、状态记录和业务协同服务,让经营情况更加清晰,也为后续跟踪提供依据。
下一步,该行将持续扎根县域,结合不同种养殖主体的经营特点,完善预期收益权质押融资服务,推动金融服务与农业生产周期、资金需求和收益形成相衔接,把金融活水引到田间地头。
(大众新闻·农村大众通讯员 孙超 战英杰)
责任编辑:张婷